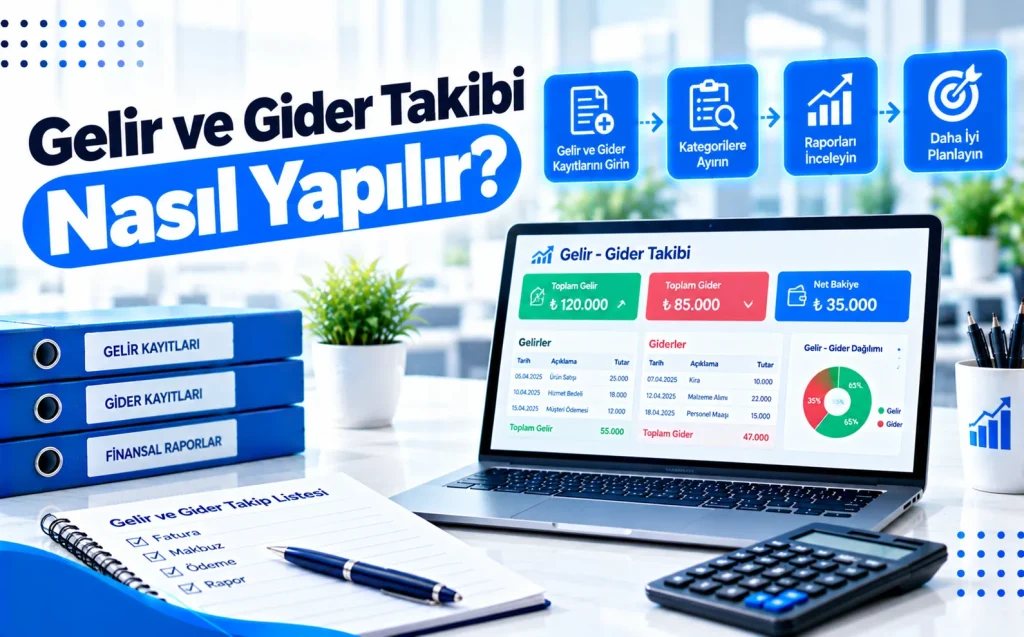
Finansal sürdürülebilirlik, bireylerin ve işletmelerin rastgele kararlarla değil, veriye dayalı stratejik adımlarla yönetmesi gereken kritik bir süreçtir. Gelir ve gider takibi, sadece faturaları ödemek veya kalan bakiyeyi görmekle sınırlı değildir. Kaynakların optimum dağılımını sağlamak, gizli maliyetleri ortaya çıkarmak ve gelecekteki nakit akışını öngörmek için uygulanan metodolojik bir disiplindir. Sahanın getirdiği tecrübe göstermektedir ki finansal körlük yaşayan yapılar, ne kadar yüksek gelir elde ederse etsin bir süre sonra operasyonel çıkmaza girmektedir. Bu rehberde, bütçe planlamasından dijital araç entegrasyonuna, maliyet optimizasyonundan risk analizine kadar finansal kontrolü ele almanın tüm teknik detaylarını inceleyeceğiz.
Finansal Kontrolün Temelleri ve Bütçe Planlaması
Bütçeleme, gelecekteki döneme ait gelir ve gider tahminlerinin sistematik bir şekilde kağıda veya dijital ortama aktarılmasıdır. Finansal disiplinin ilk adımı, mevcut varlıkların ve borçların envanterini çıkarmaktır. Doğru bir bütçe oluşturulmadığında, yapılan harcamalar rastgele bir karaktere bürünür ve bu durum finansal hedeflere ulaşmayı imkansız hale getirir. Bütçe planlaması yaparken sabit ve değişken maliyetlerin birbirinden kesin çizgilerle ayrılması gerekir. Sabit maliyetler, dönemselliğinden bağımsız olarak her ay ödenmesi zorunlu olan kira, kredi taksiti ve sigorta gibi kalemlerdir. Değişken maliyetler ise tüketim alışkanlıklarına göre şekillenen gıda, eğlence ve ulaşım gibi giderlerdir.
Gelir Kalemlerinin Sınıflandırılması ve Doğru Analizi
Gelir akışının doğru yönetilmesi, finansal esnekliğin temelidir. Gelirler genellikle aktif ve pasif olarak iki ana gruba ayrılır. Aktif gelir, doğrudan harcanan zaman ve emeğin karşılığı olarak elde edilen maaş veya serbest meslek kazançlarıdır. Pasif gelir ise varlıkların, yatırımların veya mülklerin ürettiği nakit akışını ifade eder. Gelir takibi yapılırken sadece net rakamlar değil, bu rakamların tahsilat vadeleri de hesaba katımalıdır. Özellikle serbest çalışanlar veya küçük işletmeler için nakit girişinin ne zaman gerçekleşeceği, giderlerin ödeme takvimiyle doğrudan uyumlu olmalıdır.
- Birincil gelir kaynaklarının düzenli olarak takip edilmesi ve olası kesintilerin öngörülmesi
- Yatırım temettüleri, kira getirileri gibi ikincil gelirlerin net ve brüt bazda hesaplanması
- Düzensiz gelirlerin ortalaması alınarak en kötü senaryo bütçelemesinin yapılması
- Vergi ve yasal kesintilerin gelir tablosundan düşüldükten sonra net harcanabilir tutarın belirlenmesi
Gider Kalemlerinin Kategorize Edilmesi
Gider yönetimi, harcama disiplininin omurgasını oluşturur. Kalemlerin doğru kategorize edilmesi, hangi alanda bütçe sapması yaşandığını anında tespit etmeyi sağlar. Yanlış sınıflandırılan giderler, maliyet analizini yanıltarak yanlış stratejik kararlar alınmasına yol açabilir.
| Gider Kategorisi | Karakteristiği | Optimizasyon Stratejisi |
|---|---|---|
| Zorunlu Sabitler | Her ay aynı tutarda ödenir | Alternatif tedarikçi araştırması ve paket indirimi |
| Zorunlu Değişkenler | Tüketime göre miktar değiştirir | Verimlilik artırıcı önlemler ve tasarruf |
| İsteğe Bağlı Harcamalar | Kişisel tercihlere dayalıdır | Esnek bütçe kesintileri ve önceliklendirme |
Gelir ve Gider Takibinde Uygulama Yöntemleri
Takip sürecinin sürdürülebilir olması, seçilen yöntemin kullanıcının alışkanlıklarına uygunluğu ile doğrudan ilgilidir. Manuel yöntemlerden bulut tabanlı otomasyon sistemlerine kadar geniş bir yelpaze bulunmaktadır. Önemli olan, verilerin eksiksiz girilmesi ve düzenli olarak raporlanmasıdır. Yanlış veya eksik veri girişi, tüm mali analizlerin hatalı sonuçlar doğurmasına neden olur.
Manuel Takip Sistemleri
Geleneksel yöntemleri tercih edenler için kağıt defterler veya basit elektronik tablolar kullanılabilir. Bu yöntemler, harcama bilincini artırmak açısından oldukça etkilidir çünkü her kalemin fiziksel olarak elle yazılması psikolojik bir farkındalık yaratır. Ancak veri hacmi arttıkça manuel takipler hata yapma riskini artırır ve uzun vadeli analizleri zorlaştırır.
- Defter veya elektronik tablo üzerinde gelir ve gider sütunlarının oluşturulması
- Her harcama fişinin gün sonunda ilgili kategoriye işlenmesi
- Haftalık ve aylık bazda ara toplamların alınarak bütçe ile karşılaştırılması
- Nakit akışındaki sapmaların tespit edilerek sonraki dönem için revizyon yapılması
Dijital ve Otomatik Takip Araçları
Teknolojinin sunduğu imkanlar, finansal takibi zahmetsiz hale getirmektedir. Mobil uygulamalar ve bulut tabanlı yazılımlar, banka hesapları ile entegre çalışarak harcamaları anlık olarak kategorize eder. Bu sistemler, insan hatasını en aza indirir ve gerçek zamanlı grafikler sunarak finansal durumun kuşbakışı incelenmesine olanak tanır.
Dijital araçları kullanırken veri güvenliği protokollerine dikkat edilmeli, çift aşamalı kimlik doğrulama özelliklerine sahip yazılımlar tercih edilmelidir. Finansal verilerin mahremiyeti, bütçe yönetimi kadar kritiktir.
Nakit Akışı Yönetimi ve Likidite Optimizasyonu
Nakit akışı, gelir ve giderlerin zamanlamasını inceleyen kritik bir metriktir. Gelir elde edilmiş olsa bile tahsilat vadesi uzunsa, mevcut giderleri karşılamak için likidite sıkıntısı yaşanabilir. Bu durum, karlı görünen yapıların bile nakit yokluğundan dolayı iflas etmesine yol açabilir. Nakit akışı tablosu, paranın işletmeye veya haneye ne zaman girdiğini ve ne zaman çıktığını gösteren en net aynadır.
Kısa Vadeli Borçlanma ve Kredi Kartı Yönetimi
Kredi kartları, doğru kullanıldığında ödeme vadesi sağlayan güçlü bir finansal araçtır; ancak yanlış yönetildiğinde yüksek faiz yükü getiren bir borç tuzakına dönüşebilir. Gelir ve gider takibinde kredi kartı harcamaları, yapıldığı gün değil, ekstre borcunun ödendiği gün nakit çıkışı yaratır. Bu zaman farkı, bütçe planlamasında yanılsamalara neden olmamalıdır.
-
-
- Kredi kartı limitlerinin aylık net gelirin belirli bir katını aşmayacak şekilde sınırlandırılması
- Asgari ödeme tutarı yerine her zaman ekstre borcunun tamamının ödenmesi disiplini
- Taksitli harcamaların gelecek aylardaki nakit akışı üzerindeki yükünün önceden hesaplanması
- Yüksek faizli borçların öncelikli olarak kapatılması için borç yapılandırma stratejileri
-
Acil Durum Fonu Oluşturma Stratejileri
Beklenmeyen gelir kayıpları veya yüksek maliyetli acil durumlar karşısında finansal çöküşü engellemenin tek yolu acil durum fonudur. Bu fon, en az üç ila altı aylık zorunlu yaşam veya operasyon giderlerini karşılayabilecek likit varlıklardan oluşmalıdır. Gelir ve gider takibi yapılırken, bu fona düzenli olarak pay ayrılması bütçe mimarisinin vazgeçilmez bir parçasıdır.
Maliyet Optimizasyonu ve Tasarruf Disiplini
Gelirleri artırmak her zaman mümkün olmayabilir ancak giderleri optimize etmek tamamen irade ve strateji meselesidir. Maliyet optimizasyonu, kaliteden ödün vermeden gereksiz harcamaları ayıklama sürecidir. Sürdürülebilir tasarruf, ani ve sert kısıtlamalarla değil, küçük kalemlerin birikimli etkisini yönetmekle elde edilir.
Gereksiz Harcamaların Tespiti ve Eliminasyonu
Abonelikler, kullanılmayan dijital hizmetler, dışarıda yeme içme alışkanlıkları ve dürtüsel alışverişler bütçeyi en çok sarsan gizli deliklerdir. Düzenli denetimler yapılmadığında bu küçük harcamalar toplam bütçenin önemli bir kısmını yutabilir. Her kalemin sağladığı fayda maliyet analizi yapılarak gözden geçirilmelidir.
-
-
- Son üç aya ait tüm banka ve kredi kartı ekstrelerinin kalemde kaleme taranması
- Aktif olarak kullanılmayan tüm dijital aboneliklerin ve üyeliklerin iptal edilmesi
- Zorunlu olmayan harcamalar için otuz günlük bekleme kuralının uygulanması
- Sabit giderler için piyasa araştırması yapılarak daha uygun alternatiflere geçilmesi
-
Yatırım ve Varlık Büyütme Süreci
Gelir ve gider takibi başarılı bir şekilde oturtulduktan sonra ortaya çıkan tasarruf fazlası, enflasyona karşı korunmalı ve yatırıma dönüştürülmelidir. Paranın zaman değerini korumak, sadece birikim yapmakla değil, bu birikimi doğru enstrümanlarda değerlendirmekle mümkündür. Varlık sepeti oluşturulurken risk toleransı ve yatırım vadesi baz alınmalıdır.
Enflasyon Karşısında Satın Alma Gücünün Korunması
Nakit olarak elde tutulan varlıklar, yüksek enflasyon ortamında her geçen gün değer kaybeder. Bu nedenle gelir fazlasının, getiri potansiyeli yüksek ve likiditesi dengeli enstrümanlara yönlendirilmesi gerekir. Düzenli yatırım alışkanlığı, piyasa dalgalanmalarından en az düzeyde etkilenmeyi sağlar.
-
-
- Farklı risk gruplarını içeren çeşitlendirilmiş bir varlık sepeti oluşturulması
- Dolar maliyet ortalaması stratejisi ile piyasa zamanlaması riskinin minimize edilmesi
- Yatırım getirilerinin ana bütçeden ayrı tutularak bileşik getiri etkisinden yararlanılması
- Vergi avantajı sağlayan bireysel emeklilik veya benzeri uzun vadeli sistemlerin entegre edilmesi
-
Gelir ve Gider Takibi Hakkında Sıkça Sorulan Sorular
Gelir ve gider takibine başlamak için hangi adımları izlemeliyim?
Takip sürecine başlamak için öncelikle tüm gelir kaynaklarınızı ve mevcut borçlarınızı net bir şekilde listelemeniz gerekir. Ardından, bir önceki aya ait harcama ekstrelerinizi inceleyerek sabit ve değişken giderlerinizi kategorize edin. Kendinize uygun bir takip yöntemi seçerek, ister mobil uygulama ister Excel tablosu olsun, her harcamanızı düzenli olarak kaydetme alışkanlığı edinin.
Harcama takibi yaparken en sık yapılan hatalar nelerdir?
En yaygın hata, küçük tutarlı harcamaların göz ardı edilmesidir; oysa bu küçük tutarlar kümülatifte büyük bütçe açıkları yaratır. Bir diğer hata ise bütçeyi çok katı kurallarla sınırlayıp sürdürülemez hale getirmektir. Ayrıca, düzenli veri girişi yapılmaması ve gelecekteki dönemsel giderlerin hesaba katılmaması finansal analizlerin hatalı sonuçlanmasına yol açar.
Kredi kartı harcamaları bütçeye nasıl dahil edilmelidir?
Kredi kartı harcamaları, yapıldığı anda değil, ilgili dönemin ekstre borcu ödendiği an nakit çıkışı olarak bütçeye yansıtılmalıdır. Ancak harcama yapıldığı anda ilgili kategorinin limitinden düşülmesi gerekir. Bu yöntem, kart borcunun ödenemez duruma gelmesini önler ve aylık harcama sınırlarının aşılmasının önüne geçer.
Acil durum fonu bütçenin yüzde kaçı olmalıdır?
Acil durum fonu, belirli bir yüzde oranından ziyade aylık zorunlu giderlerin kat sayısı olarak belirlenir. İdeal senaryoda, işsizlik, sağlık sorunu veya gelir kesintisi gibi durumlara karşı en az üç ila altı aylık zorunlu yaşam veya operasyon giderlerini karşılayacak nakit veya likit varlık biriktirilmelidir.
Excel tablosu mu yoksa mobil uygulama mı tercih etmeliyim?
Tercih tamamen sizin finansal okuryazarlık düzeyinize ve veri yönetim alışkanlıklarınıza bağlıdır. Mobil uygulamalar otomatik banka entegrasyonu ve anlık grafik bildirimleri sunduğu için hız ve pratiklik açısından avantajlıdır. Excel tablosu ise veriler üzerinde tam kontrol, özelleştirilebilir raporlama ve detaylı analiz imkanı tanıdığı için finansal detaylarla ilgilenmeyi sevenler için daha uygundur.