Şirketlerin günlük operasyonlarını kesintisiz sürdürebilmesi, hammadde tedarik edebilmesi, personel maaşlarını zamanında ödeyebilmesi ve kısa vadeli borçlarını karşılayabilmesi için elinin altında bulundurması gereken en kritik finansal gösterge işletme sermayesidir. Finansal literatürde net işletme sermayesi olarak da adlandırılan bu kavram, bir ticari işletmenin kısa vadeli varlıkları ile kısa vadeli yükümlülükleri arasındaki matematiksel farkı ifade eder. Sahadaki finansal gözlemlerimiz, yüksek karlılığa sahip olmasına rağmen doğru işletme sermayesi yönetimi yapamadığı için iflas eşiğine gelen binlerce şirket olduğunu göstermektedir. Bu rehberde, işletme sermayesinin teknik altyapısını, hesaplama yöntemlerini, bilanço üzerindeki izlerini ve operasyonel risklerini en ince ayrıntısına kadar ele alacağız.
İşletme Sermayesinin Temel Dinamikleri ve Finansal Anlamı
İşletme sermayesi, bir şirketin ticari faaliyetlerini döngüsel olarak finanse etme gücünü temsil eder. Ticari döngü; nakdin hammaddeye dönüşmesi, hammaddenin işlenerek mamul haline gelmesi, bu mamulün vadeli veya peşin olarak satılması ve nihayetinde tekrar nakde dönüşmesi sürecidir. Bu döngünün her aşaması belirli bir finansman ihtiyacı doğurur. Şirketler, bu ihtiyacı karşılamak için dönen varlıklarını kullanır. Dönen varlıklar; nakit, bankadaki mevduatlar, pazarlanabilir menkul kıymetler, ticari alacaklar, stoklar ve gelecek aylara ait giderlerden oluşur. Kısa vadeli yabancı kaynaklar ise bir yıl içinde ödenmesi gereken ticari borçlar, banka kredileri, ödenecek vergi ve benzeri yükümlülükleri kapsar. Net işletme sermayesi pozitif olduğunda, şirket kısa vadeli borçlarını ödedikten sonra operasyonlarını finanse etmeye devam edeceği finansal esnekliğe sahip demektir. Negatif işletme sermayesi ise şirketin vadesi gelen borçlarını ödemekte zorlanacağını, hatta dönen varlıklarının borçlarını karşılamaya yetmeyeceğini gösterir.
Finansal yönetimde en yaygın yanılgı, yüksek cironun otomatik olarak yeterli işletme sermayesi yarattığı varsayımıdır. Hızlı büyüyen şirketlerde artan satışlar, ticari alacakların ve stokların da aynı hızda büyümesine yol açar; bu durum nakit akışını kilitler ve gizli bir işletme sermayesi açığı yaratır.
İşletme Sermayesi Nasıl Hesaplanır? Adım Adım Formüller
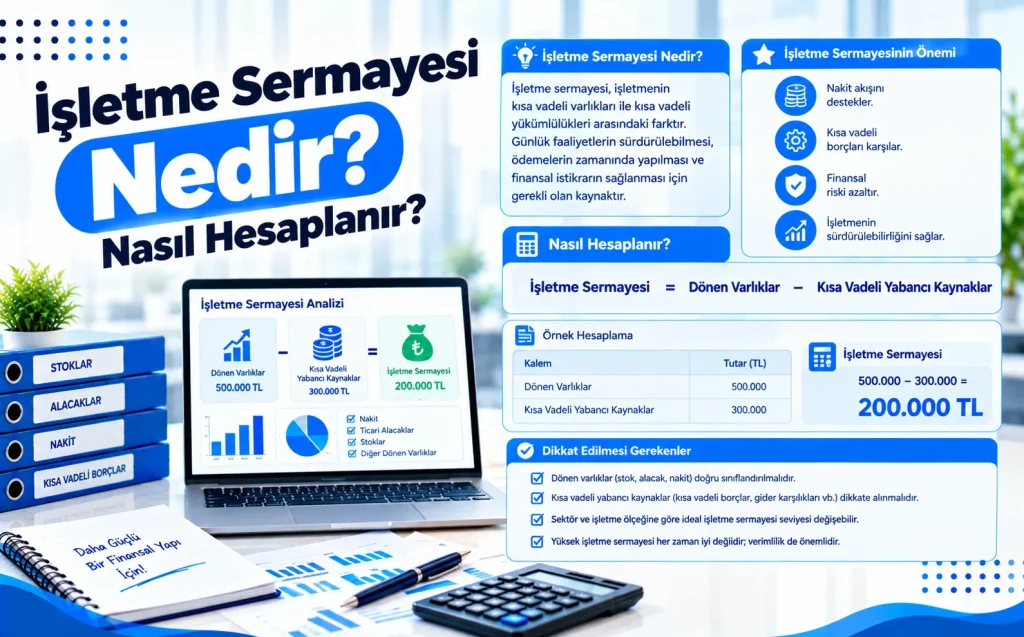
İşletme sermayesi hesaplaması, bilanço verileri üzerinden yapılır ve şirketin likidite durumunun anlık fotoğrafını çekmeyi sağlar. Hesaplama sürecinde iki temel kavram karşımıza çıkar: Brüt işletme sermayesi ve net işletme sermayesi. Brüt işletme sermayesi, şirketin sahip olduğu toplam dönen varlıkların miktarını ifade eder. Net işletme sermayesi ise bu dönen varlıklardan kısa vadeli borçların düşülmesiyle elde edilen net değerdir.
Net İşletme Sermayesi Formülü
Net işletme sermayesi hesaplamasında kullanılan standart finansal eşitlik şu şekildedir:
Net İşletme Sermayesi = Dönen Varlıklar – Kısa Vadeli Yabancı Kaynaklar
Bu formülün bileşenlerini bilançodan doğru çekmek hayati önem taşır. Dönen varlık kalemi içinde yer alan stokların likidite değeri ile nakdin likidite değeri aynı değildir. Bu nedenle analitik hesaplamalarda dönen varlıkların kalitesi de incelenmelidir.
Hesaplama Sürecinde İzlenmesi Gereken Adımlar
- Şirketin ilgili döneme ait bilançosu masaya yatırılır ve dönen varlıklar kalemi altındaki tüm kalemlerin toplamı bulunur.
- Nakit ve nakit benzerleri, menkul kıymetler, ticari alacaklar, stoklar ve diğer dönen varlıklar bu toplamın alt bileşenleri olarak listelenir.
- Bilanço pasif tarafına geçilerek kısa vadeli yabancı kaynaklar kalemi altındaki ticari borçlar, finansal borçlar, borç ve gider karşılıkları toplanır.
- Toplam dönen varlık tutarından toplam kısa vadeli yabancı kaynak tutarı çıkarılır ve net rakama ulaşılır.
- Çıkan sonucun sektörel ortalamalar ve şirketin geçmiş dönem verileriyle kıyaslamalı analizi yapılır.
İşletme Sermayesi Kalemlerinin Detaylı Analizi
İşletme sermayesinin kalitesini ve sürdürülebilirliğini anlamak için bu yapıyı oluşturan alt kalemlerin operasyonel olarak nasıl yönetildiğini incelemek gerekir. Her bir kalem, şirketin nakit döngüsü üzerinde doğrudan baskı kurar veya rahatlama sağlar.
Ticari Alacaklar ve Vade Politikaları
Ticari alacaklar, satılan mal veya hizmetler karşılığında müşterilerden tahsil edilmeyi bekleyen tutarlardır. Satış politikasında tanınan vadelerin uzun olması, ticari alacakları şişirirken nakit akışını kurutur. Şirketler rekabet baskısıyla vadeleri uzatmak zorunda kalabilir; ancak bu durum işletme sermayesi ihtiyacını tırmandırır. Alacak tahsil süresinin optimize edilmesi, işletme sermayesini rahatlatan en etkili operasyonel hamledir.
Stok Yönetimi ve Maliyet Etkisi
Stoklar, işletme sermayesinin en likit olmayan ve elde tutulması maliyet yaratan unsurudur. Hammadde, yarı mamul ve mamul stoklarının seviyesi doğru belirlenmelidir. Aşırı stok, sermayenin depolarda kilitlenmesine ve finansman maliyetlerinin artmasına neden olur. Yetersiz stok ise üretim hatlarının durmasına ve müşteri kayıplarına yol açar. Just-in-time yani tam zamanında üretim gibi stratejiler, stok kaynaklı işletme sermayesi baskısını minimize eder.
Ticari Borçlar ve Tedarikçi Finansmanı
Kısa vadeli yükümlülüklerin en önemli kısmını oluşturan ticari borçlar, tedarikçilerden alınan mal ve hizmetler karşılığında henüz ödenmemiş tutarlardır. Tedarikçilerle yapılan uzun vadeli ödeme anlaşmaları, şirket için bedava bir finansman kaynağı işlevi görür. Alacak tahsil süresi ile borç ödeme süresi arasındaki denge, işletme sermayesi yönetiminin omurgasını oluşturur.
Sektörel Bazda İşletme Sermayesi Gereksinimleri
Her sektörün iş yapış biçimi, stok devir hızı ve tahsilat süreleri birbirinden farklıdır. Bu nedenle işletme sermayesi ihtiyacı sektörel bazda dramatik değişiklikler gösterir. Aşağıdaki tabloda farklı sektörlerin operasyonel dinamiklerine göre işletme sermayesi yapıları karşılaştırılmıştır.
| Sektör Türü | Stok Yoğunluğu | Ortalama Tahsilat Süresi | İşletme Sermayesi İhtiyacı |
|---|---|---|---|
| Perakende Ticaret | Çok Yüksek | Çok Kısa (Peşin/Kredi Kartı) | Orta (Hızlı nakit akışı stoğu finanse eder) |
| Ağır Sanayi ve Üretim | Yüksek | Uzun | Çok Yüksek (Yüksek hammadde ve uzun üretim döngüsü) |
| Yazılım ve Teknoloji | Çok Düşük | Orta | Düşük (Fiziksel stok maliyeti bulunmaz) |
| İnşaat ve Taahhüt | Orta | Çok Uzun (Hakediş usulü) | Kritik Düzeyde Yüksek (Finansman açığı riski) |
İşletme Sermayesi Açığı ve Çözüm Stratejileri
İşletme sermayesi açığı, kısa vadeli borçların dönen varlıklardan fazla olması durumudur. Bu durum şirketleri finansal sıkıntıya sokar ve iflas riskini tetikler. İşletme sermayesi açığıyla karşılaşan şirketlerin acilen devreye sokması gereken operasyonel ve finansal stratejiler bulunmaktadır.
- Tahsilat süreçlerinin sıkılaştırılması, erken ödeme iskontoları uygulanarak alacakların nakde dönüştürülme hızının artırılması.
- Tedarikçi vadelerinin yeniden müzakere edilmesi ve borç ödeme takviminin nakit akışına uyumlu hale getirilmesi.
- Atıl duran, yavaş hareket eden veya obsolete olmuş stokların tasfiye edilerek nakde çevrilmesi.
- Kısa vadeli banka kredileri yerine, orta vadeli ve uygun faizli yapılandırılmış finansman araçlarının kullanılması.
- Operasyonel giderlerin gözden geçirilmesi ve verimlilik artırıcı dijital otomasyon yatırımlarının yapılması.
Nakit Dönüş Döngüsü ve İşletme Sermayesi İlişkisi
Nakit dönüş döngüsü, bir şirketin harcadığı nakdin tekrar kasaya dönmesine kadar geçen süreyi gün cinsinden ölçen kritik bir metriktir. İşletme sermayesi yönetiminin başarısı doğrudan bu döngünün süresine bağlıdır. Döngü ne kadar kısa olursa, şirketin ihtiyaç duyduğu işletme sermayesi o kadar az olur ve özkaynak karlılığı o ölçüde artar.
Nakit dönüş döngüsü üç temel alt unsurun bileşimiyle hesaplanır:
- Stokta Kalma Süresi: Hammaddenin ürüne dönüşüp satılıncaya kadar depoda kaldığı ortalama gün sayısı.
- Alacak Tahsil Süresi: Satışın yapıldığı andan itibaren paranın banka hesabına girdiği ortalama gün sayısı.
- Borç Ödeme Süresi: Tedarikçiden alınan malın bedelinin ödendiği ortalama gün sayısı.
Bu üç unsur arasındaki matematiksel ilişki şu formülle ifade edilir:
Nakit Dönüş Döngüsü = Stokta Kalma Süresi + Alacak Tahsil Süresi – Borç Ödeme Süresi
Şirket yöneticileri nakit dönüş döngüsünü kısaltmak için stokta kalma süresini ve alacak tahsil süresini minimuma indirirken, tedarikçi güvenini sarsmadan borç ödeme süresini maksimize etme dengesini kurmalıdır. Bu denge, işletme sermayesi optimizasyonunun ta kendisidir.
İşletme Sermayesi Yönetiminde Yapılan Kritik Hatalar
Sahada edindiğimiz tecrübeler, şirket yönetimlerinin işletme sermayesi planlaması yaparken sıklıkla aynı yapısal hatalara düştüğünü göstermektedir. Bu hatalar, karlı görünen şirketlerin bile kısa sürede nakit krizine girmesine neden olmaktadır.
- Büyüme odaklı cirosal hedeflere odaklanırken nakit akış tablosunun ihmal edilmesi ve alacakların tahsil edilebilirlik riskinin göz ardı edilmesi.
- Kısa vadeli ticari borçların uzun vadeli sabit varlık (makine, arsa, bina) yatırımlarında finanse edilmesi; bu durum işletme sermayesini eritir.
- Mevsimsel talep dalgalanmalarının öngörülememesi ve sezon dışı dönemlerde yüksek stok maliyetiyle nakit sıkışıklığı yaşanması.
- Enflasyonist ortamlarda maliyet artışlarının satış fiyatlarına zamanında yansıtılamaması nedeniyle işletme sermayesi erimesi.
İşletme Sermayesi Nedir? Nasıl Hesaplanır? Sıkça Sorulan Sorular
İşletme sermayesi negatif çıkarsa ne anlama gelir?
İşletme sermayesinin negatif çıkması, şirketin kısa vadeli borçlarının dönen varlıklarından fazla olduğunu gösterir. Bu durum, şirketin vadesi gelen yükümlülüklerini mevcut likiditesiyle ödeyemeyeceği anlamına gelir ve yüksek finansal risk barındırır.
İşletme sermayesi ile nakit akışı arasındaki fark nedir?
İşletme sermayesi bilançodaki varlık ve borç kalemlerinin anlık farkını gösteren bir stok büyüklüğüdür. Nakit akışı ise belirli bir dönemde şirkete giren ve çıkan nakdin zamanlamasını gösteren bir akım büyüklüğüdür.
İdeal işletme sermayesi oranı kaç olmalıdır?
Finansal analizde cari oran olarak bilinen dönen varlıkların kısa vadeli borçlara oranı genellikle 1.5 ile 2.0 arasında olması ideal kabul edilir. Ancak bu oran sektörel dinamiklere göre değişiklik gösterir.
İşletme sermayesi ihtiyacı nasıl finanse edilir?
İşletme sermayesi ihtiyacı; özkaynaklar, alacak finansmanı, tedarikçi kredileri, dönemsel ticari banka kredileri veya işletme sermayesi kredileri adı verilen özel finansal ürünlerle finanse edilir.
Yüksek işletme sermayesi her zaman iyi bir şey midir?
Hayır, yüksek işletme sermayesi her zaman olumlu değerlendirilmez. Gereğinden fazla tutulan nakit, stok veya alacaklar, varlıkların verimsiz kullanıldığını ve şirketin fırsat maliyeti ile karşı karşıya kaldığını gösterir.