Şirketlerin finansal sağlığını belirleyen en kritik dinamiklerin başında, işletmeye giren ve işletmeden çıkan nakit varlıkların zamanlaması ve yönetimi gelir. Finansal literatürde ve saha uygulamalarında sıklıkla kârlılık kavramı ile karıştırılan nakit akışı, bir işletmenin belirli bir muhasebe dönemi içerisinde elinde bulundurduğu likit değerlerin hareketlerini ifade eder. Kârlılık, tahakkuk esasına dayalı olarak gelirlerin kazanıldığını ve giderlerin borçlanıldığını gösterirken; nakit akışı, banka hesaplarındaki ve kasadaki fiili paranın varlığını ve hareket kabiliyetini temsil eder. Sahada karşılaşılan en büyük operasyonel yanılgılardan biri, yüksek kâr bildiren bir şirketin iflas eşiğine gelebileceği gerçeğinin göz ardı edilmesidir. Vadesinde tahsil edilemeyen alacaklar, aşırı stok birikimi veya yanlış zamanlanmış yatırımlar, kârlı bir işletmeyi dahi nakit krizine sürükleyebilir. Bu nedenle nakit akışının profesyonelce modellenmesi, izlenmesi ve projeksiyonların yapılması, sürdürülebilir bir ticari varlık için şarttır.
Nakit Akışı Nedir ve Temel Dinamikleri Nelerdir?
Nakit akışı, en yalın tanımıyla bir işletmenin operasyonel, finansal ve yatırım faaliyetleri sonucunda yarattığı veya kullandığı nakit ve nakit benzeri kıymetlerin net değişimini ifade eder. Bu süreç, işletmenin günlük operasyonlarını sürdürebilmesi, borçlarını vadesinde ödeyebilmesi, tedarikçilerine karşı yükümlülüklerini yerine getirebilmesi ve yeni büyüme hamleleri için kaynak yaratabilmesi açısından merkezi bir konumdadır. Finansal okuryazarlıkta nakit akışının doğru okunabilmesi için giriş ve çıkışların niteliğinin tam olarak anlaşılması gereklidir. Nakit girişi yalnızca satıştan elde edilen hasılatla sınırlı değildir; tahsil edilen alacaklar, satılan duran varlık bedelleri, alınan krediler ve sermaye artışları da nakit girişini oluşturur. Benzer şekilde nakit çıkışı da sadece hammadde alımlarından ibaret olmayıp, personel maaşları, vergi ödemeleri, kira, faiz ödemeleri ve ana para geri ödemelerini kapsar.
Nakit Akışı ile Kârlılık Arasındaki Temel Farklar
Muhasebe kârı ile nakit akışı arasındaki uçurum, şirket yönetimlerinin en sık düştüğü finansal tuzaktır. Muhasebe standartları gereği bir mal satıldığında, henüz para tahsil edilmemiş olsa bile gelir tablosuna kâr olarak yansıtılabilir. Ancak bu durum, işletmenin kasasına o an nakit girdiği anlamına gelmez. Vadesi gelen çekler veya uzun vadeli vadeli satışlar kârlılığı artırırken, kısa vadede ödenecek vergi, sigorta ve maaş gibi nakit çıkışlarını karşılamayabilir. Bu yapısal uyumsuzluk, operasyonel süreçlerin tıkanmasına yol açar.
| Finansal Parametre | Muhasebe Kârı | Nakit Akışı |
|---|---|---|
| Muhasebe Esası | Tahakkuk Esası (Gelir ve gider doğduğu an kaydedilir) | Nakit Esası (Para fiilen el değiştirdiği an kaydedilir) |
| Zamanlama | İşlem anında gerçekleşir | Tahsilat veya ödeme anında gerçekleşir |
| Önemi | Şirketin uzun vadeli değer yaratma potansiyelini gösterir | Şirketin kısa vadeli hayatta kalma ve likidite gücünü gösterir |
| Risk Faktörü | Alacakların tahsil edilememe riskini yansıtmaz | Likidite krizini ve iflas riskini doğrudan gösterir |
Nakit Akışının İşletmeler İçin Hayati Önemi
Likidite yönetimi, işletmelerin oksijen döngüsüne benzer. Nasıl ki insan vücudu oksijensiz yaşayamazsa, işletmeler de nakit akışı olmadan ticari faaliyetlerini sürdüremez. Güçlü bir nakit akışı yönetimi, şirkete kriz durumlarında hareket alanı sağlar, bankalar ve finans kuruluşları karşısında kredi ratingini yükseltir, tedarikçilerden iskonto (nakit indirim) alınmasına olanak tanır ve fırsat maliyetlerini lehe çevirir. Nakit akışı zayıf olan işletmeler ise yüksek faizli kısa vadeli borçlanmalara bağımlı hale gelir ve nihayetinde ticari ömrünü tamamlar.
Kâr bir muhasebe görüşüdür, nakit ise bir gerçektir. Kasasında nakit olmayan en karlı şirket bile bir gün borçlarını ödeyemez duruma gelebilir.
Nakit Akış Tablosu Nasıl Sınıflandırılır?
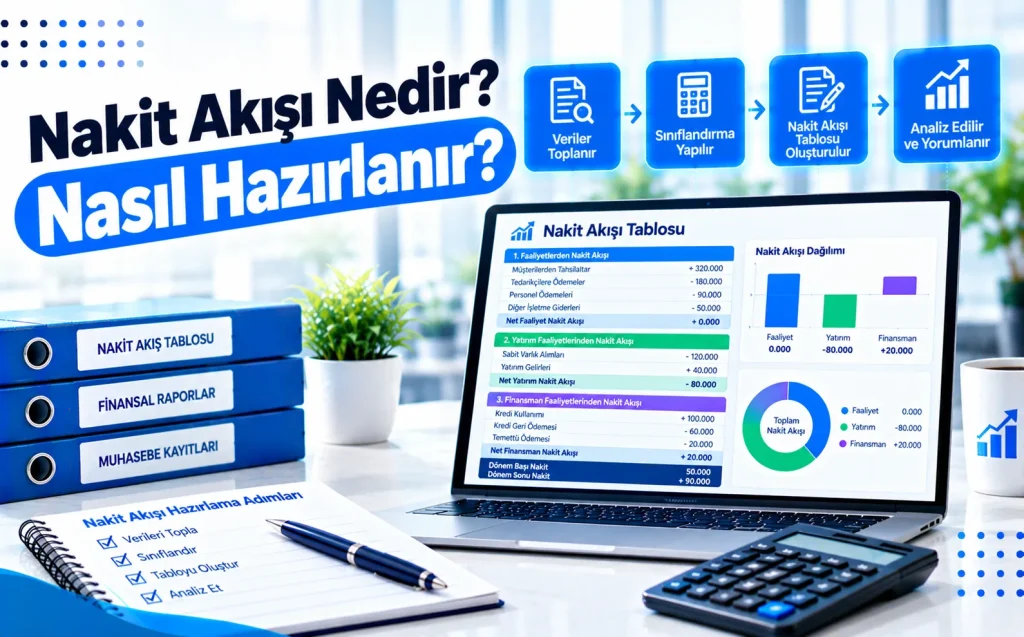
Uluslararası muhasebe standartlarına göre nakit akış tablosu üç ana kategoride incelenir. Bu sınıflandırma, yöneticilerin ve yatırımcıların paranın tam olarak nereden gelip nereye gittiğini nokta atışı tespit etmesini sağlar. Her bir kategori, işletmenin farklı bir operasyonel boyutunu gözler önüne serer.
1. Operasyonel Faaliyetlerden Kaynaklanan Nakit Akışları
Operasyonel nakit akışı, bir şirketin ana faaliyet konusundan elde ettiği net nakit üretim gücünü gösterir. Mal ve hizmet satışlarından elde edilen tahsilatlar, tedarikçilere yapılan ödemeler, personele ödenen ücretler, ticari vergiler ve operasyonel giderler bu kalemin altında yer alır. Eğer bir şirketin operasyonel nakit akışı sürekli olarak negatif seyrediyorsa, bu durum ana iş modelinde temel bir sorun olduğunu veya tahsilat süreçlerinin yönetilemediğini açıkça ortaya koyar.
2. Yatırım Faaliyetlerinden Kaynaklanan Nakit Akışları
Yatırım faaliyetleri, şirketin uzun vadeli büyüme stratejileri doğrultusunda gerçekleştirdiği varlık alım ve satımlarını kapsar. Yeni fabrika binası yatırımları, makine parkuru modernizasyonu, teknolojik altyapı harcamaları, arıtma veya patent alımları bu kategoride nakit çıkışı yaratır. Buna karşılık, mevcut duran varlıkların elden çıkarılmasıyla elde edilen gelirler ise nakit girişi olarak tabloya yansır. Büyüme aşamasındaki şirketlerde yatırım nakit akışının negatif olması normaldir; çünkü şirket geleceği için sermaye harcaması yapmaktadır.
3. Finansman Faaliyetlerinden Kaynaklanan Nakit Akışları
Finansman nakit akışları, şirketin sermaye yapısını ve borçlanma politikasını yansıtır. Bankalardan kullanılan kredilerin alınması ve anapara geri ödemeleri, tahvil ihraçları, ortaklar tarafından yapılan sermaye enjeksiyonları veya şirketin ortaklarına dağıttığı temettüler bu bölüm altında sınıflandırılır. Bu kategori, işletmenin özkaynak ve yabancı kaynak dengesini nasıl kurduğunu net bir şekilde gösterir.
Nakit Akış Tablosu Hazırlama Yöntemleri Nelerdir?
Nakit akış tablolarının hazırlanmasında finans literatüründe kabul görmüş iki temel yaklaşım bulunur. Bu yöntemler yalnızca operasyonel faaliyetlerden kaynaklanan nakit akışının hesaplanmasında farklılık gösterirken, yatırım ve finansman faaliyetlerinde aynı sonuçları üretir.
Doğrudan Yöntem (Direct Method)
Doğrudan yöntem, işletmenin nakit giriş ve çıkışlarının ana kaynaklarını doğrudan listeler. Müşterilerden tahsil edilen nakitler, tedarikçilere ve çalışanlara ödenen nakitler, faiz ve vergi ödemeleri ayrı kalemler halinde raporlanır. Bu yöntem, nakit hareketlerinin kaynağını en şeffaf şekilde gösterdiği için saha yöneticileri tarafından operasyonel takip açısından son derece faydalı bulunur. Ancak veri toplama sürecinin zahmetli olması nedeniyle şirketler tarafından daha az tercih edilir.
Dolaylı Yöntem (Indirect Method)
Dolaylı yöntem, net kâr rakamından başlar ve bu rakamı nakit dışı işlemler (amortisman karşılıkları, kıdem tazminatı karşılıkları vb.) ile işletme sermayesindeki değişimlere (stoklar, ticari alacaklar ve borçlardaki artış veya azalışlar) göre düzeltir. Muhasebe kayıtlarından doğrudan türetilebildiği için finans dünyasında en yaygın kullanılan yöntemdir. Net kâr ile fiili nakit arasındaki farkı köprülemek adına kusursuz bir analitik altyapı sunar.
Adım Adım Nakit Akışı Nasıl Hazırlanır?
Profesyonel ve hatasız bir nakit akışı bütçesi hazırlamak, disiplinli bir veri toplama ve öngörü süreci gerektirir. İşletmenin gelecekteki likidite durumunu kontrol altına almak için izlenmesi gereken operasyonel adımlar şunlardır:
- Zaman Ufkunun Belirlenmesi: Nakit akış projeksiyonunun hangi periyot için yapılacağı netleştirilir. Kısa vadeli projeksiyonlar genellikle haftalık veya 13 haftalık (çeyreklik) olarak planlanırken, stratejik bütçeler yıllık bazda aylık dilimler halinde kurgulanır.
- Geçmiş Verilerin Analizi: Son on iki aya ait mizan, gelir tablosu ve bilanço verileri incelenerek dönemsel tahsilat ve ödeme trendleri çıkarılır. Mevsimsellik etkileri bu aşamada tespit edilir.
- Nakit Girişlerinin Tahmin Edilmesi: Satış bütçesinden hareketle, müşterilerin ortalama tahsilat vadeleri (DSO – Days Sales Outstanding) dikkate alınarak paranın kasaya gireceği gerçek tarihler hesaplanır. Kesinleşmiş siparişler ve sözleşmeye bağlanmış alacaklar baz alınır.
- Nakit Çıkışlarının Projelendirilmesi: Sabit giderler (kira, maaş, enerji) ile değişken giderler (hammadde, nakliye, vergi) kategorize edilir. Tedarikçi ödeme vadeleri (DPO – Days Payable Outstanding) ve vergi takvimi dikkate alınarak ödeme tarihleri netleştirilir.
- Net Nakit Pozisyonunun Hesaplanması: Her dönemin başlangıç nakit bakiyesine, o dönem beklenen toplam girişler eklenir ve toplam çıkışlar düşülerek dönemsel kapanış nakit bakiyesi elde edilir.
- Senaryo Analizi ve Stres Testi: En kötü senaryo, en olası senaryo ve en iyi senaryo olmak üzere en az üç farklı olasılık modellenerek şirketin olası şoklara karşı dayanıklılığı test edilir.
Nakit Akış Yönetiminde Sık Yapılan Kritik Hatalar
Saha tecrübesi, şirketlerin nakit yönetiminde sıklıkla aynı yapısal hataları tekrarladığını göstermektedir. Bu hataların zamanında fark edilmemesi, operasyonların durmasına veya şirketlerin iflasına yol açabilir.
- Mevsimsellik Etkisini Göz Ardı Etmek: Özellikle tarım, turizm veya perakende gibi sektörel dinamiklerde yılın belirli dönemlerinde yaşanan nakit fazlasının yılın diğer aylarındaki daralmayı finanse edememesi durumudur.
- Aşırı Ticari Alacak Birikimi: Satış hacmini artırmak adına tahsilat vadelerinin uzatılması, şirketin ciro yaparken nakitsiz kalmasına neden olur.
- Stok Maliyetlerini ve Devir Hızını Hesaba Katmamak: Raflarda bekleyen yavaş hareket eden stoklar, işletmenin en büyük nakit tuzaklarından biridir. Paraya çevrilemeyen stok, ödenmesi gereken borçları karşılamaz.
- Yatırım ile İşletme Sermayesini Karıştırmak: Kısa vadeli operasyonel nakit ihtiyacını karşılamak için alınan kredilerin uzun vadeli makine yatırımlarında eritilmesi, likidite dengesini geri dönüşü olmayan bir şekilde bozar.
Nakit Akışı Açığı (Nakit Sıkışıklığı) ile Mücadele Yöntemleri
Bir işletmenin nakit akış tablosunda açık (negatif bakiye) öngörüldüğünde, kriz derinleşmeden önce acil operasyonel müdahalelerde bulunulması şarttır. Sahada uygulanan en etkili stratejik hamleler şunlardır:
1. Tahsilat Süreçlerinin Hızlandırılması
Alacak yönetiminde erken ödeme iskontoları (cash discount) uygulanarak müşterilerin borçlarını erkenden kapatması teşvik edilir. Açık hesap çalışma modellerinden uzaklaşılarak teminatlı ödeme araçlarına (kredi kartı, çek, senet, akreditif) geçiş yapılır. Geciken alacaklar için otomatik hatırlatma mekanizmaları ve hukuki takip süreçleri hızlandırılır.
2. Borçlanma Vade Yapısının Optimize Edilmesi
Kısa vadeli borçlar ile uzun vadeli varlıkların finanse edildiği durumlarda ciddi likidite sıkıntıları doğar. Kısa vadeli borç yükleri, daha uzun vadeli yapılandırılmış kredilerle revize edilerek aylık nakit çıkış baskısı hafifletilir.
3. Operasyonel Giderlerin Rasyonelleştirilmesi
Kriz dönemlerinde acil olmayan idari harcamalar, pazarlama bütçeleri ve dış kaynak kullanımları gözden geçirilir. Sabit maliyetlerin esnek maliyetlere dönüştürülmesi, nakit çıkış hızını yavaşlatır.
4. Alternatif Finansman Araçlarının Kullanılması
Geleneksel banka kredilerinin yanı sıra, fatura temliki (faktoring) veya tedarikçi finansmanı gibi enstrümanlar kullanılarak alacaklar anında nakde çevrilir ve operasyonel akış kesintisiz sürdürülür.
Nakit Akışını Güçlendiren İleri Düzey Finansal Göstergeler
Nakit akışı yönetimini bir üst seviyeye taşımak isteyen finans yöneticileri, standart tabloların ötesinde çeşitli performans göstergelerini takip ederler. Bu metrikler, şirketin operasyonel verimliliğini mikro düzeyde analiz etmeye olanak tanır.
| Finansal Gösterge | Formül / Tanım | Hedeflenen Anlamı |
|---|---|---|
| Serbest Nakit Akışı (FCF) | Faaliyetlerden Elde Edilen Nakit – Sermaye Harcamaları | Şirketin tüm borç ödemeleri ve yatırımlarından sonra ortaklarına kalan net likiditeyi gösterir. |
| Nakit Dönüşüm Döngüsü (CCC) | Stokta Kalış Süresi + Tahsilat Süresi – Borç Ödeme Süresi | Paranın kasadan çıkıp hammaddeye, ürüne ve nihayetinde tekrar nakit olarak kasaya dönene kadar geçen gün sayısını ifade eder. Süre ne kadar kısa o kadar iyidir. |
| Faaliyet Nakit Akışı Oranı | Faaliyet Nakit Akışı / Kısa Vadeli Borçlar | Şirketin kısa vadeli yükümlülüklerini sadece ana faaliyetlerinden elde ettiği nakitle ne ölçüde karşılayabildiğini ölçer. |
Nakit Akışı Nedir? Nasıl Hazırlanır Hakkında Sıkça Sorulan Sorular
Nakit akışı tablosu hazırlamak için hangi yazılımlar kullanılmalıdır?
Küçük ve orta ölçekli işletmeler esnek yapıları nedeniyle gelişmiş Excel modellerini tercih ederken, kurumsal yapılar ERP sistemleri (SAP, Logo, Mikro, Netsis vb.) üzerinden entegre nakit akış modülleri kullanır. Excel kullanılacaksa, dinamik formüller ve pivot tablolarla desteklenmiş, haftalık güncellenen modeller tercih edilmelidir.
Kârlı bir şirket neden nakit sıkıntısı çeker?
Bir şirket yüksek kâr elde ediyor ancak bu kârı tahsil edemiyorsa veya bu kârı yüksek tutarda stok ve duran varlığa bağladıysa nakit sıkıntısı yaşar. Özellikle hızlı büyüyen şirketlerde artan hammadde ve operasyonel maliyetler, henüz tahsil edilmemiş satışların vadesinden önce ödeneceği için ciddi bir nakit açığı yaratır.
Nakit akış tablosu ne sıklıkla güncellenmelidir?
Dinamik piyasa koşullarında nakit akış tablosu en az haftalık olarak güncellenmelidir. Belirsizliğin yüksek olduğu ekonomik ortamlarda ise günlük nakit pozisyonu raporlaması yapılarak vadesi gelen ödemeler ve tahsilatlar birebir takip edilmelidir.
İşletme sermayesi ile nakit akışı aynı şey midir?
İşletme sermayesi, dönen varlıklar ile kısa vadeli borçlar arasındaki farkı ifade eden bilanço tabanlı bir kavramdır. Nakit akışı ise belirli bir dönemde bu sermayenin ve tüm operasyonel kalemlerin fiili para hareketlerini gösteren akış tabanlı bir rapordur. İşletme sermayesi yetersizliği doğrudan nakit akışı krizine yol açar.
Nakit akış projeksiyonu tutarsız çıkarsa ne yapılmalıdır?
Gerçekleşen nakit akışı ile bütçelenen projeksiyonlar arasında yüzde ondan fazla sapma görülmesi durumunda varyans analizi yapılmalıdır. Bu analiz, tahminlerdeki hatanın kaynağını (tahsilat gecikmeleri, öngörülemeyen giderler, hatalı satış tahminleri) ortaya çıkararak bir sonraki dönemin bütçesinin revize edilmesini sağlar.