Finansal yönetim disiplininde varlıkların nakde dönüşüm hızı, bir işletmenin operasyonel sürekliliğini belirleyen en kritik parametrelerin başında gelir. Likidite oranı nedir sorusu, sadece muhasebe kayıtlarını inceleyen bir merakın ötesinde, şirketin kriz anlarında aldığı pozisyonu, tedarikçileriyle olan ticari ilişkilerini ve finansal esnekliğini doğrudan mercek altına alır. Saha tecrübelerimiz, bilançoda görünen yüksek kârlılığın, kasadaki nakit akışıyla desteklenmediği durumlarda şirketlerin iflas eşiğine gelebildiğini sayısız kez kanıtlamıştır. Bu nedenle likidite, varlıkların değer kaybına uğramadan nakde çevrilebilme kabiliyeti olarak tanımlanır ve işletmenin finansal dayanıklılık testlerinin temelini oluşturur.
Likidite Oranı Nedir ve Finansal Analizdeki Yeri
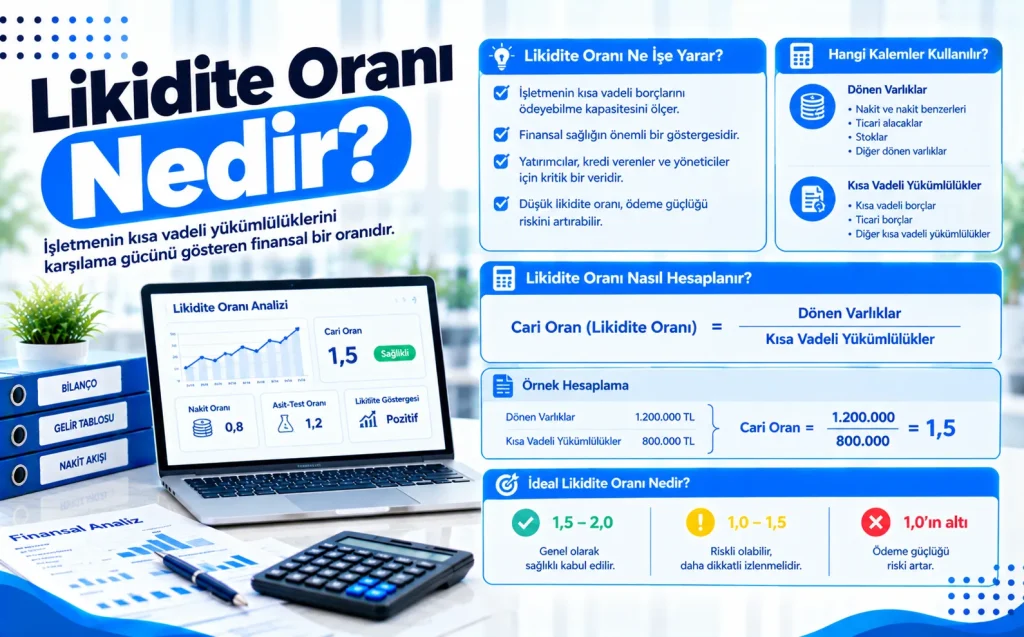
Likidite oranı, bir ekonomik birimin kısa vadeli yükümlülüklerini karşılama kapasitesini ölçen finansal metriklerin genel adıdır. Bilanço analizinde aktifler, likidite derecelerine göre sıralanır. En üst sırada tamamen nakit ve nakit benzerleri yer alırken, bunu alacaklar ve stoklar takip eder. Pasif tarafında ise bir yıl içinde ödenmesi gereken borçlar bulunur. Likidite oranları, bu varlık ve borç kalemlerinin birbirine oranlanmasıyla elde edilir ve analiste işletmenin kısa vadeli borç sarmalına girme riskini net bir şekilde gösterir.
Kısa Vadeli Borç Ödeme Gücünün Anatomisi
Kısa vadeli borç ödeme gücü, işletmenin faaliyet döngüsünü kesintiye uğratmadan borçlarını tasfiye edebilme yeteneğidir. Ticari borçlar, banka kredilerinin vadesi gelen kısımları, vergi ve personel borçları bu kategoridedir. Bu yükümlülüklerin zamanında ödenmemesi, şirketin kredi notunun düşmesine, tedarik zincirinin kırılmasına ve nihayetinde haciz süreçlerinin başlamasına yol açar. Profesyonel finans yöneticileri, bu riski yönetmek için günlük nakit akış tahminleri yapar ve likidite oranlarını anlık olarak takip eder.
Temel Likidite Oranları ve Formülleri
Finansal analizde kullanılan tek bir likidite oranı yoktur. İşletmenin faaliyet gösterdiği sektöre ve varlık yapısına göre farklı açılardan değerlendirme yapan üç temel oran öne çıkar. Bu oranlar cari oran, likidite oranı ve nakit oranıdır. Her biri, bilançodaki farklı kalemleri hesaba katarak daha dar veya daha geniş bir perspektif sunar.
| Oran Adı | Matematiksel Formülü | İdeal Eşik Değer | Ölçtüğü Temel Risk |
|---|---|---|---|
| Cari Oran | Dönen Varlıklar / Kısa Vadeli Borçlar | 1.50 – 2.00 | Genel kısa vadeli ödeme yetersizliği |
| Asit-Test Oranı (Likidite Oranı) | (Dönen Varlıklar – Stoklar) / Kısa Vadeli Borçlar | 1.00 ve üzeri | Stokların nakde dönüşememesi riski |
| Nakit Oranı | (Nakit + Menkul Kıymetler) / Kısa Vadeli Borçlar | 0.20 – 0.50 | Anlık borç ödeme kısıtı |
Cari Oran Analizi ve Çalışma Sermayesi İlişkisi
Cari oran, dönen varlıkların kısa vadeli borçlara bölünmesiyle bulunur ve çalışma sermayesinin yeterliliğini gösteren en yaygın kaba ölçüttür. Ancak bu oranın yüksek olması her zaman mükemmel bir finansal sağlık göstergesi değildir. Yüksek cari oran, şirketin stoklarını eritemediğini, tahsil edilemeyen alacaklarının biriktiğini veya fonlarını verimsiz alanlarda tuttuğunu gösterebilir. Bu nedenle cari oran, sektör ortalamalarıyla birlikte okunmalıdır.
Asit-Test Oranı ve Stokların Hariç Tutulması
Asit-test oranı, literatürde doğrudan likidite oranı olarak da bilinir ve cari orana kıyasla çok daha katı bir filtredir. Stoklar, dönen varlıklar içinde nakde dönüşmesi en uzun süren ve kriz anlarında değer kaybına en yatkın kalemdir. Bu nedenle formülden çıkarılır. Elde kalan nakit, menkul kıymetler ve ticari alacaklar toplamının kısa vadeli borçlara oranı, şirketin stoklarına hiç dokunmadan borçlarını kapatabilme gücünü ortaya koyar.
Nakit Oranı ve Operasyonel Esneklik
Nakit oranı, likidite analizinin en ihtiyatlı basamağıdır. Sadece kasa, bankadaki mevduatlar ve kısa vadeli pazarlanabilir menkul kıymetleri hesaba katar. Alacakların tahsil edilemediği ve stokların tamamen elden çıkarılamadığı en kötü senaryolarda bile şirketin ne süreyle ayakta kalabileceğini gösterir. Özellikle ekonomik kriz dönemlerinde nakit oranının güçlü olması, şirkete rakiplerine karşı agresif hamle yapma ve fırsatları değerlendirme esnekliği kazandırır.
Sektörel Dinamikler ve Likidite Karşılaştırmaları
Likidite oranlarının değerlendirilmesinde standart bir evrensel doğrudan söz edlemez. İnşaat sektörü ile perakende sektörü veya teknoloji üreticisi ile ağır sanayi firmasının likidite yapıları tamamen farklıdır. Bir süpermarket zinciri yüksek stok devir hızı ve düşük alacak vadesiyle negatif çalışma sermayesiyle bile başarılı bir şekilde büyüyebilirken, bir savunma sanayi şirketi yıllara yayılan projeler nedeniyle yüksek likidite rezervine ihtiyaç duyabilir.
| Sektör | Ortalama Cari Oran | Ortalama Asit-Test Oranı | Likidite İhtiyacının Nedeni |
|---|---|---|---|
| Perakende ve Gıda | 1.10 – 1.30 | 0.50 – 0.70 | Hızlı stok devri ve peşin/kredi kartlı satış yapısı |
| Üretim ve Otomotiv | 1.40 – 1.80 | 0.90 – 1.10 | Uzun üretim süreçleri ve yüksek hammadde maliyetleri |
| İnşaat ve Gayrimenkul | 1.80 – 2.50 | 1.20 – 1.50 | Projelerin uzun vadeli olması ve gayrimenkullerin likit olmaması |
| Teknoloji ve Yazılım | 2.00 ve üzeri | 1.80 ve üzeri | Düşük fiziksel stok, yüksek Ar-Ge ve nakit rezervi ihtiyacı |
Bilançoda Likiditeyi Etkileyen Kalemler
Likidite oranlarını optimize etmek için bilançonun aktif ve pasif yapısını oluşturan unsurların derinlemesine anlaşılması gerekir. Yanlış yönetilen bir alacak politikası veya hatalı stok yönetimi, kağıt üzerindeki kârlılığı eritmeden doğrudan likidite krizine neden olabilir.
Ticari Alacakların Vadesi ve Tahsilat Kabiliyeti
Ticari alacaklar, dönen varlıkların en büyük bileşenlerinden biridir. Alacakların ortalama tahsil süresinin uzaması, şirketin nakit girişini tıklar. Satışların hacmi yüksek olsa bile faturaların vadesinde tahsil edilememesi, likidite oranlarını yapay olarak yüksek gösterir ancak kasada para bırakmaz. Bu durumun önüne geçmek için kredi risk yönetimi departmanları kurulmalı ve müşteri limitleri sıkı bir şekilde denetlenmelidir.
Stok Yönetimi ve Dönüşüm Hızı
Stoklar, maliyet yaratan ancak satılana kadar nakit üretmeyen varlıklardır. Depolarda bekleyen her gün, finansman maliyetini artırır ve likiditeyi düşürür. Tam zamanında üretim modelleri ve yalın lojistik stratejileri, stok seviyelerini optimize ederek asit-test oranını dolaylı olarak iyileştirir.
Likidite oranlarını analiz ederken yalnızca bilanço tarihindeki anlık fotoğrafa odaklanmak yanıltıcıdır. Dönem sonlarında makyajlanmış bilançolarla yüksek görünen likidite oranları, yıl içinde yaşanan nakit sıkışıklıklarını gizleyebilir. Bu nedenle hareketli ortalamalar ve nakit bütçeleri esas alınmalıdır.
Nakit Dönüşüm Döngüsü ve Likidite İlişkisi
Nakit dönüşüm döngüsü, bir şirketin hammadde alımı için ödediği nakdin, nihai ürünün satışından elde edilen gelirle kasaya geri dönmesine kadar geçen süreyi gün cinsinden ifade eder. Bu döngü ne kadar kısa olursa, şirketin likidite ihtiyacı o kadar az olur.
- Hammadde tedarik edilir ve kredili alım koşulları müzakere edilir.
- Üretim süreci tamamlanır ve ürün stoklara kaydedilir.
- Ürün müşteriye satılır ve ticari alacak tahakkuk eder.
- Müşteri faturayı öder ve nakit şirket kasasına girer.
Bu süreçteki her bir gün, işletme sermayesi ihtiyacını artırır. Tedarikçilere erken ödeme yapıp müşterilerden geç tahsilat almak, likidite oranlarını en sağlam seviyelerde bile zor durumda bırakabilir. Profesyonel yöneticiler, bu döngüyü lehlerine çevirmek için ticari alacak vadelerini kısaltırken borçlanma vadelerini uzatacak pazarlık güçleri oluştururlar.
Düşük Likidite Oranının İşletme Üzerindeki Riskleri
Likidite oranlarının referans değerlerin altına düşmesi, operasyonel risklerin finansal krize dönüşmesinin ilk işaretidir. Piyasada borcunu ödeyemeyen şirket algısı oluştuğunda, finansal kaldıraç mekanizmaları tersine çalışmaya başlar.
- Banka kredilerinin geri çağrılması veya yeni kredi limitlerinin açılmaması.
- Tedarikçilerin peşin çalışmaya zorlaması veya mal sevkiyatını durdurması.
- Çalışan maaşlarının gecikmesi ve buna bağlı olarak iş gücü kaybı ve verimlilik düşüşü.
- Acil nakit ihtiyacını karşılamak için varlıkların değerinin çok altında satılması.
Yüksek Likidite Oranının Fırsat Maliyeti
Likidite oranlarının aşırı yüksek olması ilk bakışta güvenli bir liman gibi görünse de, finansal açıdan ciddi bir fırsat maliyeti barındırır. Kasada veya vadesiz mevduatlarda atıl duran nakit, enflasyon karşısında erir ve alternatif yatırım araçlarının sağladığı getirilerden mahrum kalır.
Şirket sahipleri ve hissedarlar, sermayenin etkin kullanılmasını bekler. Sürekli yüksek likidite oranı tutan bir yönetim, varlıklarını büyüme, Ar-Ge yatırımları, kapasite artırımı veya kâr payı dağıtımı gibi değer yaratan alanlarda değerlendiremediği eleştirisiyle karşılaşır. Optimizasyon, ne çok düşük ne de atıl düzeyde kalmak, operasyonları güvenle yürütecek kadar dinamik bir denge kurmaktır.
Likidite Oranlarını İyileştirme Stratejileri
Likidite oranlarında sorun yaşayan veya bu oranları sektör standartlarının üzerine taşımak isteyen işletmelerin izlemesi gereken operasyonel adımlar bulunur. Bu adımlar kısa vadeli nakit girişini artırırken nakit çıkışını rasyonelleştirir.
- Alacak tahsilat süreçlerinin hızlandırılması için erken ödeme iskonto politikalarının devreye alınması.
- Stok optimizasyonu yapılarak yavaş hareket eden ürünlerin maliyetine satışla tasfiye edilmesi.
- Kısa vadeli borçların uzun vadeli düşük faizli kredilerle yapılandırılması.
- Faaliyet dışı duran, gelir getirmeyen gayrimenkul veya iştiraklerin satılarak nakde dönüştürülmesi.
- Operasyonel giderlerde tasarruf sağlanarak nakit çıkış hızının yavaşlatılması.
Likidite ve Solvabilite Arasındaki Temel Farklar
Finans literatüründe likidite ile solvabilite kavramları sıklıkla birbirine karıştırılır. Likidite, şirketin kısa vadeli borç ödeme gücünü ifade ederken, solvabilite (mali bünye gücü) şirketin tüm borçlarını, uzun vadeli yükümlülükler dahil olmak üzere ödeyebilme kapasitesidir. Bir şirket kısa vadeli likidite sıkıntısı yaşayabilir ancak uzun vadede varlıkları borçlarından kat kat fazla olduğu için solvabl kalabilir. Tersine, kârlı görünen ancak tüm varlıkları ipotekli ve uzun vadeli borç batağında olan bir şirket likit gibi görünse de iflas riskiyle karşı karşıya olabilir.
Likidite Oranı Analizinde Sık Yapılan Hatalar
Finansal analiz süreçlerinde yapılan metodolojik hatalar, yanlış kararlar alınmasına ve şirketlerin operasyonel olarak zarara uğramasına neden olur. Deneyimlerimiz bu süreçte en sık karşılaşılan hataları gözler önüne sermektedir.
- Bilançodaki şüpheli ticari alacakların hala tam değerleriyle dönen varlıklar arasında tutulması.
- Enflasyon muhasebesi düzeltmeleri yapılmadan stokların eski maliyetleriyle hesaplamalara dahil edilmesi.
- Mevsimsellik etkisinin göz ardı edilerek yılın en sakin veya en hareketli dönemindeki verilerle genel yargıya varılması.
- Kısa vadeli borçlar arasına gizlenmiş olan uzun vadeli kredi taksitlerinin ayrıştırılmaması.
Likidite Oranı Nedir? Hakkında Sıkça Sorulan Sorular
İdeal likidite oranı kaç olmalıdır?
İdeal likidite oranı (asit-test oranı) genel kabul görmüş finansal standartlara göre 1.00 ve üzerinde olmalıdır. Bu oran, şirketin stoklarına hiç ihtiyaç duymadan elindeki nakit, menkul kıymet ve alacaklarla kısa vadeli borçlarını tam olarak ödeyebileceğini gösterir. Ancak bu eşik değer sektörel bazda değişiklik gösterebilir.
Cari oran ile likidite oranı arasındaki fark nedir?
Cari oran, tüm dönen varlıkların kısa vadeli borçlara oranlanmasıyla bulunur ve hesaplamaya stoklar ile peşin ödenmiş giderler de dahildir. Likidite oranı ise asit-test oranı olarak da bilinir ve dönen varlıklardan nakde dönüşmesi en uzun süren kalem olan stokları çıkararak daha muhafazakar bir sonuç sunar.
Şirketin likidite oranı düşükse ne anlama gelir?
Düşük likidite oranı, işletmenin kısa vadeli borçlarını ödemekte zorlanabileceğini, nakit akışında sıkıntılar yaşadığını ve tedarikçilerine veya bankalara karşı temerrüde düşme riskinin yüksek olduğunu gösterir. Bu durum acil tedbir alınmasını gerektiren bir finansal alarm işaretidir.
Yüksek likidite oranı her zaman iyi bir şey midir?
Yüksek likidite oranı ilk etapta güven verse de, her zaman iyi bir yönetim göstergesi değildir. Aşırı yüksek likidite, varlıkların atıl durduğunu, enflasyon karşısında değer kaybettiğini ve şirketin kârlı yatırım fırsatlarını kaçırarak fırsat maliyeti yarattığını gösterir.
Likidite oranları nasıl artırılır?
Likidite oranlarını artırmak için ticari alacakların tahsilat süresi kısaltılmalı, yavaş dönen stoklar elden çıkarılmalı, kısa vadeli borçlar uzun vadeli yapılandırılmalı ve operasyonel nakit çıkışları sıkı bir şekilde bütçelenerek kontrol altına alınmalıdır.