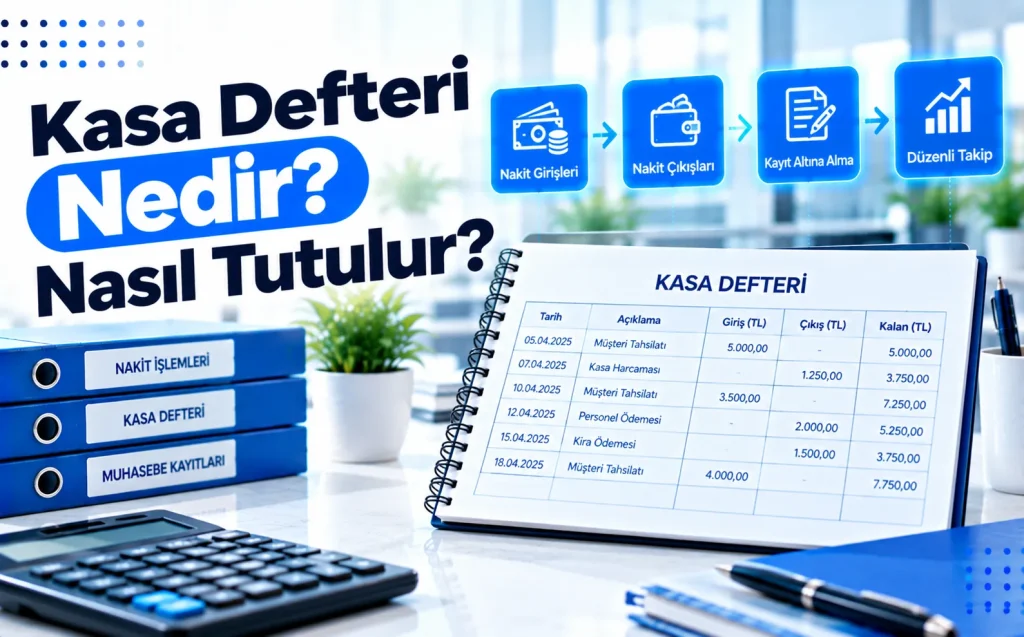
Ticari faaliyet yürüten her işletmenin finansal sağlığını koruması, nakit akışını şeffaf biçimde izlemesi ve mali otoriteler karşısında yasal yükümlülüklerini eksiksiz yerine getirmesi hayati bir zorunluluktur. İşletmeye giren ve çıkan nakit hareketlerinin kaydedildiği, paranın fiziksel ya da dijital hareketlerinin anlık olarak izlenmesini sağlayan temel finansal defter, ticari entegrasyonun merkezinde yer alır. Muhasebe disiplininin en eski ve en sağlam yapı taşlarından biri olan bu kayıt aracı, sadece bir para izleme defteri değil, aynı zamanda işletmenin finansal hafızasıdır. Yıllar süren saha tecrübelerimiz ve finansal denetim süreçlerimiz göstermiştir ki, kasasını doğru yönetemeyen bir işletmenin uzun vadede ayakta kalması finansal matematik kurallarına tamamen aykırıdır. Bu kapsamlı rehberde, defterin mahiyetinden tutulma yöntemlerine, yasal boyutundan dijitalleşme süreçlerine kadar tüm teknik detayları hiçbir soru işaretine yer bırakmayacak şekilde inceleyeceğiz.
Kasa Defteri Temel Kavramları ve İşlevleri
Finansal yönetim terminolojisinde nakit, işletmenin elinde bulundurduğu ulusal veya yabancı para birimlerini, banka hesaplarındaki vadesiz mevduatları ve çekleri ifade eder. Kasa defteri ise bu nakit unsurlarının hareketlerini tarihsel sırayla, belgeye dayalı olarak ve eksiksiz bir biçimde kaydetmeye yarayan resmi ya da yardımcı defterdir. İşletmenin günlük operasyonel faaliyetleri sırasında yapılan her tahsilat ve her tediye işlemi bu defterin sayfalarına işlenir. Tahsilat, işletmeye nakit girişini temsil ederken; tediye, kasadan nakit çıkışını ifade eder. Muhasebe teorisinde aktif karakterli bir hesap olan kasa hesabı, her zaman borç kalıntısı verir veya sıfır olur; asla alacak kalıntısı veremez. Kasanın alacak kalıntısı vermesi, fiziksel olarak mümkün olmayan bir durumu, yani kasada olmayan paranın harcandığını gösterir ki bu durum muhasebe hilesine, kayıp ya da kaçağa işaret eder.
İşletmelerin büyüklükleri ne olursa olsun, nakit yönetimi disiplini kurmak zorundadır. Defterin temel işlevleri şu şekilde sıralanabilir:
- İşletme kasasında bulunan nakit mevcudunu anlık olarak takip etmek ve raporlamak.
- Yapılan tüm tahsilat ve ödemelerin sorumluluğunu belirli bir kişiye veya departmana sabitlemek.
- Gün sonu mutabakatı yaparak fiziksel para ile kaydi para arasındaki olası mutabatsızlıkları anında tespit etmek.
- Vergi denetimleri ve mali analizler için yasal ve güvenilir bir kanıt havuzu oluşturmak.
Kasa Defteri Türleri ve Yasal Statüsü
Ticari işletmelerin yapılarına ve tabi oldukları vergi usul kanunlarına göre kullandıkları kayıt araçları farklılık gösterebilir. Yasal düzenlemeler çerçevesinde defterlerin tutuluş biçimleri ve hukuki geçerlilikleri net bir şekilde belirlenmiştir. Saha uygulamalarında en sık karşılaşılan defter türleri resmi defterler ve yardımcı defterler olarak ikiye ayrılır.
Yevmiye Defteri ve Büyük Defter İçindeki Kasa
Türk Ticaret Kanunu ve Vergi Usul Kanunu hükümleri gereğince birinci sınıf tacirlerin bilanço esasına göre tutmak zorunda oldukları defterler arasında Yevmiye Defteri ve Defter-i Kebir yer alır. Kasa hesabı, bu yasal defterlerde 100 Kasa Hesabı koduyla takip edilir. Günlük kasa defterinde yapılan tüm işlemler, muhasebe fişleri aracılığıyla yevmiye defterine aktarılır. Dolayısıyla, işletmenin kullandığı yardımcı kasa defterleri yasal defterlerin alt yapısını oluşturur.
İşletme Hesabı Esasına Göre Kasa
İkinci sınıf tacirlerin ve esnafların tabi olduğu işletme hesabı esasında, gelir ve giderlerin kaydedildiği defterin belirli bölümleri kasa hareketlerini de kapsar. Burada tutulan defterler, mal alım satımları ile masrafların yanı sıra nakit akışını da izlemeye olanak tanır. Ancak profesyonel işletmeler, hata oranını sıfırlamak ve operasyonel hızı artırmak amacıyla yasal defterlerin yanında bağımsız yardımcı kasa defterleri de tutarlar.
Fiziksel Defterler ile Dijital Defterlerin Karşılaştırılması
Teknolojinin evrimi, finansal kayıt yöntemlerini de kökten değiştirmiştir. Geleneksel kağıt tabanlı defterler yerini bilgisayar tabanlı yazılımlara ve bulut tabanlı finansal sistemlere bırakmaktadır. Aşağıdaki tabloda, fiziksel ve dijital defter tutma yöntemlerinin operasyonel ve teknik karşılaştırması detaylandırılmıştır.
| Değerlendirme Kriteri | Fiziksel (Kağıt) Kasa Defteri | Dijital (Yazılım Tabanlı) Kasa Defteri |
|---|---|---|
| Kayıt Hızı ve Veri Girişi | Manuel el yazısıyla yapılır, zaman alıcıdır ve hata riski yüksektir. | Otomatik veri işleme imkanı sunar, saniyeler içinde güncellenir. |
| Hata Ayıklama ve Düzeltme | Silme, kazıma veya üzeri karalama yasaldır ve ceza sebebidir; düzeltme kaydı gerekir. | Yetkilendirme dahilinde izlenebilir düzeltme ve ters kayıt işlemleri kolayca yapılır. |
| Raporlama ve Analiz | Manuel hesaplama gerektirir, anlık grafik veya detaylı analiz üretmek zordur. | Tek tuşla anlık mizan, nakit akış ve yaşlandırma raporları alınır. |
| Fiziki Güvenlik ve Saklama | Yangın, su baskını veya kaybolma riskine karşı savunmasızdır. | Bulut yedekleme sistemleri ile güvenle saklanır, veri kaybı yaşanmaz. |
| Yasal Uyum ve Denetim | Noter tasdik süreçleri ve saklama zorunlulukları fiziksel arşiv gerektirir. | Maliye ve denetim standartlarına tam uyumlu dijital mühürlü arşivleme sunar. |
Kasa Defteri Nasıl Tutulur? Adım Adım Operasyonel Süreçler
Kasa defterinin tutulması, yüksek düzeyde titizlik, disiplin ve muhasebe bilgisi gerektirir. Sürecin herhangi bir aşamasında yapılacak ihmal, finansal tablolarda büyük açıkların doğmasına ve vergi cezalarına yol açabilir. Saha tecrübelerimiz ışığında, kusursuz bir kasa defteri tutma sürecinin adımları şu şekildedir:
- Açılış Bakiyesinin Belirlenmesi: Her mali dönemin veya günün başında, bir önceki günden devreden net nakit mevcudu defterin borç sütununa açılış bakiyesi olarak kaydedilir. Bu rakam, fiziksel kasanın içindeki sayılan para ile birebir örtüşmelidir.
- Belge Temini ve Kontrolü: Kasa defterine yapılacak her giriş veya çıkışın mutlaka yasal bir dayanağı olmalıdır. Fatura, perakende satış fişi, serbest meslek makbuzu, gider pusulası veya tahsilat/tediye makbuzu olmaksızın hiçbir kayıt yapılamaz. Belgesiz işlem yapmak, vergi usul kanunlarına aykırıdır.
- Tahsilatların İşlenmesi: İşletmeye nakit para girişi sağlayan her işlem tarih sırasına göre defterin ilgili sütununa işlenir. İşlem sırasında parayı veren kişinin bilgileri, açıklama ve belge numarası eksiksiz yazılır.
- Ödemelerin (Tediye) İşlenmesi: Kasadan nakit para çıkışına sebep olan masraf ödemeleri, mal alımları veya borç ödemeleri tediye kayıtları olarak deftere geçirilir. Kime, ne için ödeme yapıldığı net bir şekilde açıklama kısmında belirtilir.
- Gün Sonu Kapanışı ve Mutabakat: Mesai bitiminde günün toplam tahsilatları ve toplam ödemeleri hesaplanır. Açılış bakiyesine toplam tahsilatlar eklenip toplam ödemeler çıkarılarak sistemdeki kapanış bakiyesi bulunur. Bu bakiye, kasadaki fiziki paranın sayılmasıyla karşılaştırılır.
Kritik Uzman Uyarısı: Kasa sayımı sırasında fiziki para ile defter bakiyesi arasında fark çıkması durumunda, aradaki fark kesinlikle rastgele düzeltme kayıtlarıyla kapatılmamalıdır. Fazlalıklar ‘Sayım Fazlaları’ hesabına, noksanlıklar ise ‘Sayım Noksanları’ hesabına alınarak acilen araştırılmalı ve farkın kaynağı (eksik belge, hatalı para üstü, kayıt atlama) mutlaka tespit edilmelidir.
Kasa Defterinde Bulunması Gereken Zorunlu Unurlar
Bir defterin hukuki ve finansal geçerliliğe sahip olabilmesi için belirli standart formata uyması şarttır. Hem manuel tutulan defterlerde hem de yazılımlarda yer alması gereken asgari bilgiler şu başlıklar altında toplanır:
- İşlem Tarihi: Paranın kasaya girdi veya kasadan çıktığı gün, ay ve yıl bilgisi.
- Evrak Türü ve Numarası: İşlemin dayanağı olan belgenin türü (fatura, makbuz vb.) ve seri numarası.
- Açıklama: Paranın kimden alındığı veya kime, hangi gerekçeyle örandüğü bilgisinin yer aldığı net açıklama metni.
- Borç (Tahsilat) Tutarı: Kasaya giren nakit paranın tutarı.
- Alacak (Tediye) Tutarı: Kasadan çıkan nakit paranın tutarı.
- Kalan Bakiye: Her işlem sonrasında kasanın güncel nakit mevcudu durumu.
Saha Uygulamalarında Karşılaşılan Sık Yapılan Hatalar
Yıllar boyunca farklı sektörlerden yüzlerce işletmenin finansal denetimini gerçekleştirdiğimizde, kasa defteri tutulurken yapılan sistematik hataların benzer döngülerde tekrarlandığını gözlemledik. Bu hatalar, işletmeleri hem operasyonel olarak çıkmaza sokmakta hem de ağır mali cezalarla karşı karşıya bırakmaktadır.
En sık rastlanan hataların başında, işlemlerin anlık olarak değil, günlerce biriktirilerek toplu halde deftere işlenmesi gelir. Bu durum, hafızaya dayalı kayıt yapılmasına ve unutulan işlemler yüzünden kasa açıklarının doğmasına neden olur. Bir diğer kritik hata ise belgesiz para hareketleridir. İşletme sahiplerinin şahsi harcamalarını ya da belgesiz ortak ödemelerini kasa defterine yansıtması, muhasebe standartlarını zedelediği gibi vergi denetimlerinde özel usulsüzlük cezalarına zemin hazırlar.
Ayrıca, yabancı para cinsinden yapılan nakit işlemlerinin değerleme kurallarına uyulmadan, anlık kur dalgalanmaları göz ardı edilerek deftere işlenmesi de bilanço bozulmalarına yol açmaktadır. Yabancı para kasalarının dönem sonlarında mutlaka güncel kur ile değerlenmesi ve oluşan kur farklarının ilgili gelir veya gider hesaplarına yansıtılması yasal bir zorunluluktur.
Teknolojik Dönüşüm ve Dijital Kasa Yönetimi
Günümüz iş dünyasında kağıt defterlerin ve manuel hesaplamaların yerini yapay zeka destekli ERP yazılımları, bulut tabanlı ön muhasebe programları ve mobil entegrasyonlar almaktadır. Dijital kasa yönetimi, işletmelere sadece hız kazandırmakla kalmaz, aynı zamanda insan kaynaklı hata oranını sıfıra indirir.
Modern muhasebe yazılımları sayesinde barkod okuyucular, pos cihazları ve banka entegrasyonları doğrudan kasa defteriyle eş zamanlı çalışır. Müşteri tarafından yapılan bir ödeme pos cihazından geçtiği anda, sistem arka planda otomatik olarak tahsilat kaydı oluşturur ve kasa bakiyesini günceller. Bu entegre yapı, işletme yöneticilerine istedikleri her an akıllı telefonları üzerinden anlık nakit akışı raporu inceleme imkanı tanır. Ancak dijital sistemlerin kullanılmasından bağımsız olarak, kasa sorumlusunun etik disiplini ve günlük fiziki sayım yapma zorunluluğu ortadan kalkmaz. Yazılım sadece kaydetme ve hesaplama yükünü hafifletir; finansal kontrol sorumluluğu her zaman insan unsurundadır.
Kasa Defteri Nedir? Nasıl Tutulur? Hakkında Sıkça Sorulan Sorular
Kasa defteri tutmak yasal olarak zorunlu mu?
Türk Ticaret Kanunu ve Vergi Usul Kanunu hükümleri gereğince birinci sınıf tacirlerin bilanço esasına göre yevmiye defteri tutması ve bu kapsamda 100 Kasa Hesabını izlemesi zorunludur. İkinci sınıf tacirlerin ise işletme hesabı esasına göre gelir ve gider defteri tutması yasal bir mecburiyettir. İç operasyonları düzenlemek ve denetimi kolaylaştırmak amacıyla tutulan yardımcı kasa defterleri doğrudan yasal defter olmasa da, yasal defterlerin dayanağını oluşturduğu için dolaylı olarak zorunlu kabul edilir.
Kasa bakiyesi neden eksi (-) bakiye verir ve bu durum nasıl düzeltilir?
Muhasebe teorisinde kasa hesabı asla alacak kalıntısı yani eksi bakiye veremez. Kasanın eksi bakiye vermesi, kasada fiilen bulunmayan paranın harcandığını veya tahsil edilen paraların deftere zamanında işlenmediğini gösterir. Bu durumun düzeltilmesi için öncelikle belgesiz veya eksik kaydedilen tahsilatların sisteme girilmesi, ortaklar cari hesabından yapılan geçici kullanımların yasal mevzuata uygun şekilde muhasebeleştirilmesi ve hatanın kaynağının tespiti için acil bir iç denetim gerçekleştirilmesi şarttır.
Kasa sayım fazlası veya noksanı çıkarsa muhasebe kaydı nasıl yapılır?
Gün sonu sayımında fiziki para ile defter bakiyesi uyuşmuyorsa, fark geçici olarak ilgili hesaplara alınır. Sayım fazlası durumunda 197 Diğer Çeşitli Dönen Varlıklar veya benzeri geçici hesaplar borçlandırılırken 397 Diğer Borçlar hesabı alacaklandırılır. Sayım noksanlığı durumunda ise 198 veya ilgili noksanlık hesapları kullanılır. Araştırma sonucunda farkın nedeni bulunduğunda, ilgili yasal muhasebe kaydı (örneğin kanunen kabul edilmeyen giderler veya gelir yazılması) yapılarak geçici hesaplar kapatılır.
Kasa defterine el yazısıyla yapılan hatalar nasıl düzeltilir?
Fiziki (kağıt) kasa defterine yapılan kayıt hatalarında asla silgi kullanılamaz, beyazlatıcı sıvı sürülemez ve hatalı kısmın üzeri okunamayacak şekilde karalanamaz. Hatalı kaydın üzeri tek bir düz çizgiyle okunacak şekilde çizilmeli, doğrusu hemen yanına veya üstüne yazılmalı ve hatayı yapan yetkili tarafından paraf edilmelidir. Dijital defterlerde ise yetkilendirilmiş kullanıcılar tarafından ters kayıt yöntemiyle düzeltme yapılır ve sistem geçmiş loglarında bu değişiklik kayıt altında tutulur.
Şahıs şirketleri ile anonim şirketlerin kasa defteri tutma süreçlerinde fark var mı?
Şahıs şirketleri genellikle işletme hesabı esasına göre faaliyet gösterdiği için daha sade kayıt yapıları kullanabilirken, anonim ve limited şirketler gibi sermaye şirketleri bilanço esasına göre defter tutmak zorundadır. Sermaye şirketlerinde kasa hareketleri çok daha sıkı denetime tabidir ve şirket kasasından ortakların kişisel harcamalarının yapılması yasal olarak ağır cezai yaptırımlara, örtülü kazanç dağıtımı suçlamalarına ve vergi incelemelerine yol açabilir.