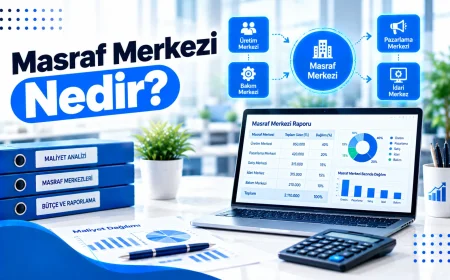
İşletmelerin finansal sürdürülebilirliğini sağlamak ve karlılık oranlarını maksimize etmek, yalnızca gelir artırıcı stratejilere odaklanmakla mümkün değildir. Gelir akışlarının ne kadar etkin yönetildiği kadar, bu süreçte ortaya çıkan maliyetlerin hangi departmanlar veya faaliyet alanları tarafından üretildiğinin izlenmesi de finansal yönetimin temel taşıdır. Finansal mimaride doğrudan gelir üretmeyen ancak işletme faaliyetlerinin kesintisiz devam etmesi için kaynak tüketen operasyonel birimleri doğru sınıflandırmak, yönetim muhasebesinin en kritik sorumlulukları arasındadır. Bu bağlamda, maliyetlerin kontrol altına alınması ve sorumluluk alanlarının netleştirilmesi amacıyla kurulan yapı, modern yönetim muhasebesinin en temel enstrümanlarından biridir.
Masraf Merkezi Nedir ve Temel Amaçları Nelerdir?
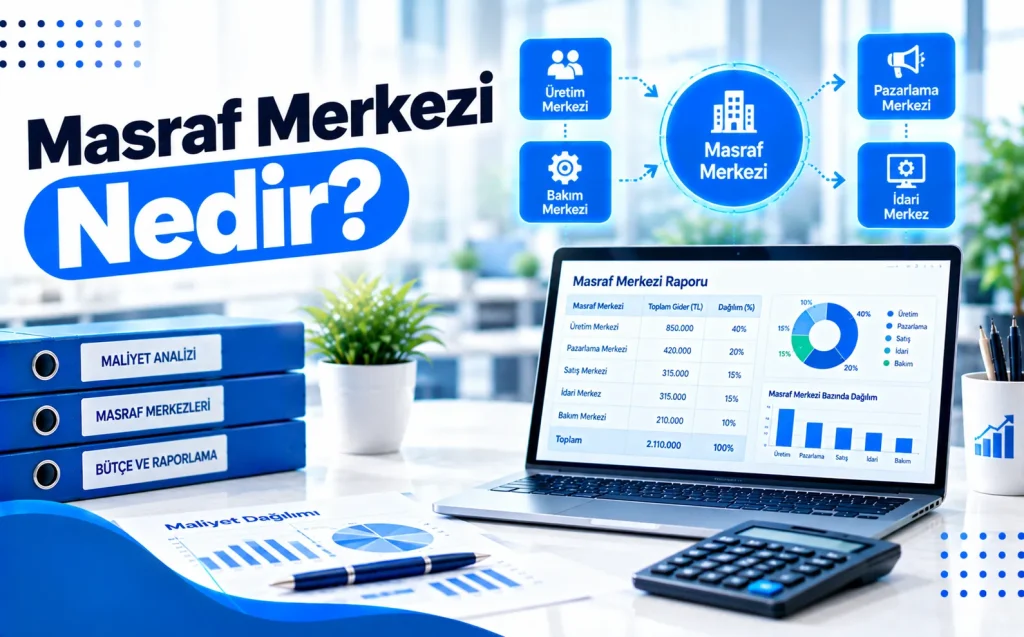
İşletme içerisinde maliyetlerin toplandığı, bütçelendiği ve izlendiği en küçük organizasyonel veya işlevsel birim olarak tanımlanan yapı, doğrudan satış cirosu veya kar üretmeyen ancak faaliyetlerin sürdürülmesi için gider oluşturan departmanları kapsar. Bu birimler insan kaynakları, bilgi teknolojileri, hukuk, muhasebe veya idari işler gibi destek fonksiyonlarını yerine getiren departmanlardır. Temel amaç, organizasyonun hangi bölümünün ne kadar harcama yaptığını şeffaf bir şekilde raporlamak, bütçe sapmalarını anında tespit etmek ve maliyet kontrol bilincini tüm organizasyon kademelerine yaymaktır.
Yönetim muhasebesi perspektifinden bakıldığında, bu yapının kurulmasındaki temel motivasyon, kaynak tahsisinin verimliliğini artırmaktır. Hangi departmanın bütçe sınırlarını aştığını, hangi operasyonel kalemin maliyeti yukarı çektiğini belirlemek, yöneticilerin stratejik kararlar almasını kolaylaştırır. Maliyetlerin kontrolsüz bir şekilde büyümesini engellemek ve işletme içi kaynak optimizasyonunu sağlamak için bu birimlerin performansı düzenli olarak denetlenir.
Masraf Merkezi ile Gelir Merkezi Arasındaki Temel Farklar
Finansal muhasebe ve yönetim muhasebesi sistemlerinde departmanlar işlevlerine göre farklı kategorilere ayrılır. Bu ayrımın en belirgin örnekleri gelir üreten birimler ile maliyet üreten birimler arasındaki keskin çizgidir. Her iki yapının finansal tablolara yansıması ve performans değerlendirme kriterleri birbirinden tamamen farklıdır.
| Özellik | Masraf Merkezi | Gelir Merkezi |
|---|---|---|
| Finansal Katkı | Doğrudan gelir üretmez, maliyet oluşturur. | Doğrudan satış yapar ve gelir üretir. |
| Performans Kriteri | Bütçe dahilinde kalma ve maliyet optimizasyonu. | Satış hacmi, ciro ve kar marjı hedefleri. |
| Örnek Birimler | İnsan Kaynakları, Bilgi İşlem, Muhasebe. | Satış Departmanı, Perakende Mağazaları. |
| Sorumluluk Alanı | Kaynak tüketimi ve operasyonel verimlilik. | Pazar payı ve müşteri kazanım maliyeti. |
Yukarıdaki tabloda görüldüğü üzere, birimlerin finansal yapı içerisindeki konumları tamamen farklı metriklerle ölçülmektedir. Gelir merkezleri ürettikleri ciro üzerinden değerlendirilirken, maliyet odaklı birimler sahip oldukları bütçeyi ne kadar etkin kullandıkları ve operasyonel verimliliği ne kadar artırdıkları ile değerlendirilir.
İşletmelerde Masraf Merkezi Türleri
Kurumsal büyüklük arttıkça, finansal kontrolü sağlamak için maliyet birimlerinin alt kategorilere ayrılması zaruret haline gelir. Üretim süreçlerinin karmaşıklığı ve hizmet sektörünün dinamikleri, farklı karakteristik özelliklere sahip maliyet birimlerinin tasarlanmasını gerektirir.
Üretim Masraf Merkezleri
Fabrika veya üretim tesisleri içerisinde mamulün imal edilmesinde doğrudan rol oynamayan ancak üretimin gerçekleşmesi için zorunlu olan bölümlerdir. Bakım onarım, kalite kontrol, fabrika yönetimi ve malzeme ambarı gibi birimler bu kategoride yer alır. Bu birimlerin giderleri, sonradan üretilen mamullere dağıtılarak maliyet muhasebesinin temel girdilerini oluşturur.
Hizmet ve Destek Masraf Merkezleri
Üretim sürecine doğrudan dokunmayan ancak tüm işletmenin idari ve teknik altyapısını destekleyen birimlerdir. Bilgi teknolojileri altyapısı, insan kaynakları işe alım süreçleri, yasal danışmanlık ve halkla ilişkiler departmanları bu gruptadır. Destek birimlerinin maliyetleri, dönem sonlarında dağıtım anahtarları kullanılarak üretim ve satış birimlerine yansıtılır.
İdari Masraf Merkezleri
Şirketin genel yönetim faaliyetlerinin yürütüldüğü, üst yönetimin kararlarının alındığı ve kurumsal politikaların uygulandığı merkezlerdir. Genel müdürlük, yönetim kurulu ofisi, stratejik planlama ve kurumsal iletişim birimleri bu sınıfa girer. Bu birimlerin harcamaları genellikle dönemsel gider olarak kabul edilir ve doğrudan gelir tablosuna aktarılır.
Kurulum ve Kodlama Süreci
Etkin bir muhasebe altyapısı kurmak, işletmenin tüm departmanlarının hiyerarşik bir düzende kodlanmasını gerektirir. Masraf merkezi kodlama sistemi, finansal verilerin analiz edilebilir ve karşılaştırılabilir olmasını sağlar. Kodlama yapısı oluşturulurken izlenmesi gereken adımlar şunlardır:
- Organizasyon şemasının departman bazında detaylı bir şekilde çıkarılması.
- Her bir departmanın işlevsel özelliklerine göre ana kategorilere ayrılması.
- Muhasebe yazılımına uygun, mantıksal ve esnek bir hiyerarşik kodlama planının tasarlanması.
- Yöneticilerin sorumluluk alanlarının net bir şekilde tanımlanması ve yetki matrislerinin oluşturulması.
- Sistemin test edilmesi ve bütçe entegrasyonlarının tamamlanması.
Uzman Uyarı: Masraf merkezi kod yapısı kurulurken aşırı detaydan kaçınılmalıdır. Çok fazla alt kırılım yaratmak, raporlama karmaşasına yol açarak operasyonel çevikliği düşürür ve veri analizini zorlaştırır.
Maliyet Dağıtım Yöntemleri ve Teknikleri
Destek birimlerinde toplanan giderlerin, nihai ürünlere veya gelir üreten departmanlara aktarılması sürecinde çeşitli dağıtım yöntemleri kullanılır. Yönetim muhasebesinde doğru maliyet analizi yapabilmek için bu yöntemlerin işletmenin yapısına uygun olarak seçilmesi gerekir. Doğrudan dağıtım yöntemi, kademeli dağıtım yöntemi ve karşılıklı dağıtım yöntemi en yaygın kullanılan tekniklerdir.
Doğrudan dağıtım yönteminde, destek birimlerinin maliyetleri yalnızca üretim merkezlerine dağıtılır; destek birimlerinin kendi aralarındaki hizmet alışverişleri göz ardı edilir. Bu yöntem hesaplama kolaylığı sağlasa da, tam bir maliyet doğruluğu sunmaz. Kademeli dağıtım yönteminde ise destek birimleri belirli bir sıraya göre diğer birimlere maliyet aktarır. Karşılıklı dağıtım yönteminde ise tüm destek birimlerinin birbirlerine verdiği hizmetler eşzamanlı olarak hesaplanır ve matematiksel modeller yardımıyla en doğru maliyet dağılımına ulaşılır.
Performans Değerlendirme ve Varyans Analizi
Kurulan maliyet kontrol sistemlerinin başarısı, dönemsel olarak gerçekleştirilen performans değerlendirmeleriyle ölçülür. Bütçelenen rakamlar ile fiili gerçekleşen rakamlar arasındaki farkların incelenmesi süreci, varyans analizi olarak adlandırılır. Bu analiz sayesinde yöneticiler, hangi departmanın bütçe hedeflerinden sapma gösterdiğini ve bu sapmanın operasyonel nedenlerini net bir şekilde görebilir.
- Olumlu varyans durumları, harcamaların bütçelenenden daha düşük gerçekleştiğini veya verimliliğin arttığını gösterir.
- Olumsuz varyans durumları, öngörülemeyen maliyet artışlarını veya bütçe disiplininin aşıldığını işaret eder.
- Faaliyet bazlı maliyetlendirme entegrasyonu, varyansların kök nedenlerini bulmada kritik bir rol oynar.
- Sürekli iyileştirme döngüleri, bütçe sapmalarının gelecek dönemlerde tekrarlanmasını engeller.
Kurumsal Kaynak Planlama (ERP) Sistemlerinde Entegrasyon
Modern işletmelerde maliyet birimlerinin takibi manuel olarak yürütülemez. Kurumsal kaynak planlama yazılımları, tüm finansal ve operasyonel hareketlerin ilgili masraf merkezine anlık olarak işlenmesini sağlar. Satın alma siparişlerinden personel maaş dağılımlarına, demirbaş amortismanlarından genel üretim giderlerine kadar tüm finansal akışlar bu sistemler üzerinden yönetilir.
ERP entegrasyonu sayesinde, yöneticiler istedikleri an güncel raporlara ulaşabilir ve bütçe durumlarını takip edebilir. Bu durum, gecikmeli finansal raporlama dezavantajını ortadan kaldırarak proaktif kararlar alınmasını sağlar. Veri bütünlüğü ve şeffaflık, denetim süreçlerini kolaylaştırır ve kurumsal yönetim standartlarının yükselmesine doğrudan katkıda bulunur.
Sektörel Uygulama Örnekleri ve Zorluklar
Masraf merkezlerinin yapılandırılması sektörel dinamiklere göre değişiklik gösterir. Üretim sektöründe fabrika içi hatlar ve vardiyalar bazında ayrışma görülürken, hizmet sektöründe proje bazlı veya lokasyon bazlı merkezler ön plana çıkar. Örneğin, çok şubeli perakende zincirlerinde her bir mağaza kendi başına bir maliyet ve gelir merkezi olarak yönetilirken, genel merkez destek birimleri tüm şubelere ortak maliyet dağıtımı yapar.
Uygulama sürecinde karşılaşılan en büyük zorluk, ortak giderlerin hangi kriterlere göre dağıtılacağı konusundaki anlaşmazlıklardır. Elektrik, su, bina kirası gibi ortak maliyetlerin departmanlar arasında adil bir şekilde paylaştırılması, detaylı kullanım ölçümleri veya çalışan sayısı gibi rasyonel anahtarların kullanılmasını gerektirir. Aksi takdirde, departman yöneticileri arasında maliyet yükü adaletsizliği algısı oluşabilir.
Masraf Merkezi Nedir? Hakkında Sıkça Sorulan Sorular
Masraf merkezi ile kar merkezi arasındaki fark nedir?
Masraf merkezi, yalnızca harcama yapan ve gelir üretmeyen departmanları kapsarken; kar merkezi, hem maliyetleri yöneten hem de doğrudan satış yaparak gelir ve kar üreten iş birimlerini ifade eder.
Her departman bir masraf merkezi olmak zorunda mıdır?
Küçük ölçekli işletmelerde tüm giderler tek bir havuzda izlenebilirken, orta ve büyük ölçekli işletmelerde bütçe kontrolü ve sorumluluk paylaşımı için her departmanın ayrı bir maliyet birimi olarak tanımlanması zorunludur.
Destek birimlerinin maliyetleri üretim birimlerine nasıl aktarılır?
İnsan kaynakları veya bilgi işlem gibi destek birimlerinin maliyetleri, çalışan sayısı, harcanan zaman veya işlem hacmi gibi belirli dağıtım anahtarları kullanılarak üretim ve satış birimlerine yansıtılır.
Varyans analizi işletmeye ne tür avantajlar sağlar?
Varyans analizi, planlanan bütçe ile gerçekleşen harcamalar arasındaki farkları ortaya çıkararak yöneticilerin maliyet aşımlarını erken fark etmesini ve düzeltici önlemler almasını sağlar.
Hangi yazılımlar maliyet merkezlerinin takibini kolaylaştırır?
Kurumsal kaynak planlama yazılımları, muhasebe modülleriyle tam entegre çalışarak tüm harcamaların ilgili departman kodlarına otomatik olarak işlenmesini ve anlık raporlanmasını sağlar.