İşletmelerin finansal varlıklarının, borçlarının, öz kaynaklarının, gelirlerinin ve giderlerinin kayda geçirilmesi, sınıflandırılması, özetlenmesi ve analiz edilerek raporlanması süreci genel muhasebe olarak adlandırılır. Ticari hayatta faaliyet gösteren her ölçekteki şirketin finansal pusulası niteliğini taşıyan bu disiplin, işletmenin ekonomik durumunu objektif verilerle gözler önüne serer. Muhasebe bilimi, sadece geçmişteki işlemleri belgeleyen bir kayıt tutma aracı olmaktan çok öte, geleceğe yönelik stratejik kararların alınmasında kilit rol oynamaktadır. Bir işletmenin iktisadi varlığını sürdürebilmesi, yasal yükümlülüklerini eksiksiz yerine getirebilmesi ve finansal sağlığını koruyabilmesi için genel muhasebe altyapısının kusursuz kurgulanması şarttır. Saha uygulamalarında karşılaşılan en büyük yanılgı, muhasebenin sadece vergi beyannamesi veren bir bürokrasi süreci olarak görülmesidir. Oysa genel muhasebe, işletmenin kalbinde yer alan ve tüm operasyonel verileri finansal bir lisana tercüme eden mekanizmadır.
Genel Muhasebenin Temel Kavramları ve Teorik Altyapısı
Genel muhasebe uygulamalarının sağlıklı bir şekilde yürütülebilmesi, evrensel olarak kabul görmüş muhasebe ilkelerine ve teorik temellere dayanır. Bu ilkeler, finansal tabloların karşılaştırılabilir, güvenilir ve anlaşılır olmasını garanti altına alır. Muhasebe meslek mensuplarının günlük operasyonlarda sıkça başvurduğu bu ilkeler, finansal verilerin manipüle edilmesini önleyen sarsılmaz kurallardır.
Sosyal Sorumluluk ve Kişilik Kavramı
Muhasebenin temel taşlarından biri olan kişilik kavramı, işletme sahibinin veya ortakların şahsi mal varlığı ile işletmenin varlıklarının kesin olarak birbirinden ayrılmasını ifade eder. Bir şirketin kasasındaki para ile o şirketin sahibinin cebindeki para muhasebe açısından tamamen farklı dünyalardadır. Sosyal sorumluluk kavramı ise muhasebenin sadece işletme sahiplerine değil, devlete, çalışanlara, müşterilere, yatırımcılara ve genel olarak topluma karşı doğru ve tarafsız bilgi sunma yükümlülüğünü kapsar.
İşletmenin Sürekliliği ve Maliyet Esası
İşletmelerin faaliyetlerini bir süre kısıtlaması olmaksızın sürdüreceği varsayımı, muhasebe kayıtlarının temelini oluşturur. Bu varsayım sayesinde varlıkların tasfiye değeri yerine maliyet bedelleri üzerinden kayda geçirilmesi mümkün olur. Maliyet esası ilkesi ise varlıkların ediniliş değerleriyle muhasebeleştirilmesini zorunlu kılar. Enflasyonist ortamlarda bu ilkenin pratik zorlukları bulunsa da, yasal düzenlemeler çerçevesinde defter tutma disiplininin bozulmaması adına maliyet değeri esas alınmaya devam eder.
Muhasebe Döngüsü ve Adım Adım İşleyiş Süreci
Genel muhasebe, belirli bir takvim yılı içerisinde sürekli tekrarlanan ve adına muhasebe döngüsü denilen yapılandırılmış bir süreci takip eder. Bu süreç, belgelendirme aşamasından başlayarak finansal tabloların üretilmesine kadar uzanan kesintisiz bir zincirdir. Operasyonel hataların minimize edilmesi için bu adımların sırasıyla ve titizlikle uygulanması gerekmektedir.
- Belgelerin Toplanması ve Tasnifi: Fatura, irsaliye, makbuz, banka dekontu gibi her türlü mali nitelikteki evrakın toplanması ve ilgili mevzuata uygunluğunun denetlenmesi.
- Yevmiye Defterine Kayıt: Toplanan belgelerin tarih sırasına göre ve çift taraflı kayıt esasına dayalı olarak yevmiye defterine maddeler halinde işlenmesi.
- Büyük Deftere (Defteri Kebir) Aktarım: Yevmiye defterindeki kayıtların ilgili hesap bazında sınıflandırılarak büyük deftere nakledilmesi.
- Mizan Düzenlenmesi: Hesapların borç ve alacak kalıntılarının kontrol edilmesi amacıyla dönemsel mizan raporlarının alınarak matematiksel doğrulamanın yapılması.
- Dönem Sonu Envanter İşlemleri: Sayım, değerleme ve muhasebe tahminleri yoluyla varlık ve borçların gerçek durumunun tespit edilmesi.
- Finansal Tabloların Hazırlanması: Bilanço, gelir tablosu ve diğer mali raporların nihai hale getirilmesi.
Genel Muhasebede Kullanılan Temel Hesap Sınıfları
Tekdüzen Hesap Planı çerçevesinde, genel muhasebenin kalbi olan hesaplar belirli sınıflar altında toplanır. Bu sınıflandırma, işletmenin mali yapısının hızlı ve doğru bir şekilde analiz edilmesine olanak tanır. Her bir hesap sınıfının kendine has karakteristiği ve borç-alacak çalıştırma kuralı bulunmaktadır.
| Hesap Sınıfı | Açıklama | Karakteristik Özellik |
|---|---|---|
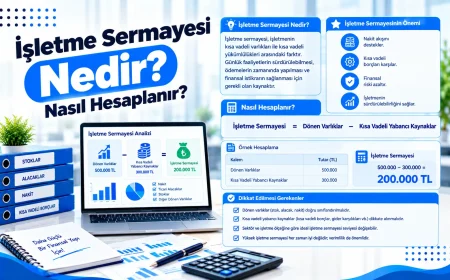
| 1 – Dönen Varlıklar | Bir yıl veya normal faaliyet dönemi içinde nakde çevrilebilecek varlıklar. | Aktif karakterli, artışlar borç tarafına yazılır. |
| 2 – Duran Varlıklar | Bir yıldan uzun süreyle işletme faaliyetlerinde kullanılacak varlıklar. | Aktif karakterli, amortisman ve tükenme payına tabidir. |
| 3 – Kısa Vadeli Yabancı Kaynaklar | Bir yıl içinde ödenecek borçlar ve yükümlülükler. | Pasif karakterli, artışlar alacak tarafına yazılır. |
| 4 – Uzun Vadeli Yabancı Kaynaklar | Bir yıldan uzun vadeli borçlar ve finansman kaynakları. | Pasif karakterli, vade yapısına göre sınıflandırılır. |
| 5 – Öz Kaynaklar | İşletme sahip veya ortaklarının hakları ve öz sermaye kalemleri. | Pasif karakterli, işletmenin net varlık değerini gösterir. |
| 6 – Gelir Tablosu Hesapları | Faaliyet dönemine ait gelir, kâr, gider ve zararların takip edildiği hesaplar. | Sonuç hesapları olup dönem sonunda bilanço hesaplarına devredilir. |
Bilanço ve Gelir Tablosu Analizi
Genel muhasebenin en temel çıktıları bilanço ve gelir tablosudur. Bu iki finansal tablo, işletmenin ekonomik röntgenini çeker. Bilanço, belirli bir tarihteki varlık ve kaynak yapısını gösterirken, gelir tablosu belirli bir dönemdeki faaliyet sonuçlarını gözler önüne serer.
Bilanço Yapısı ve Aktif-Pasif Dengesi
Bilanço, iki ana sütundan oluşur. Sol tarafta aktifler yani işletmenin sahip olduğu varlıklar yer alır. Sağ tarafta ise pasifler yani bu varlıkların hangi kaynaklarla finanse edildiği gösterilir. Aktif toplamı ile pasif toplamı her koşulda birbirine eşit olmak zorundadır. Bu eşitlik, genel muhasebenin temel denkleminin bir sonucudur. Aktifler likidite derecelerine göre yukarıdan aşağıya doğru sıralanırken, pasifler de vadelerine göre yukarıdan aşağıya sıralanır.
Gelir Tablosu ve Dönem Net Kârının Hesaplanması
Gelir tablosu, brüt satışlardan başlayarak faaliyet kârına ve nihayetinde net dönem kârına veya zararına ulaşılan aşamalı bir rapordur. Satış gelirleri, satışların maliyeti, faaliyet giderleri, finansman giderleri ve vergi karşılıkları bu tablonun temel yapı taşlarını oluşturur. İşletmenin kârlılık performansını ölçmek ve vergi matrahını doğru tespit etmek açısından gelir tablosunun hatasız düzenlenmesi kritik önem taşır.
Saha Uygulamalarında Karşılaşılan Pratik Zorluklar
Teorik olarak kusursuz görünen muhasebe sistemleri, saha uygulamalarında çeşitli zorluklarla karşılaşabilir. Bu zorlukların aşılması, muhasebe uzmanının mesleki tecrübesine ve mevzuat hakimiyetine bağlıdır. Özellikle belge düzenindeki aksaklıklar, zamanında yapılmayan kayıtlar ve enflasyonist baskılar muhasebe süreçlerini karmaşıklaştırabilir.
- Belge Akışındaki Gecikmeler: Şirket içi birimlerin fatura ve dekontları muhasebe departmanına geç iletmesi, dönem sonu kapanış işlemlerini aksatır ve yasal sürelerin ihlal edilmesine yol açabilir.
- Mevzuat Değişiklikleri: Vergi kanunlarında ve tekdüzen hesap planı uygulamalarında yapılan sık değişikliklerin anlık olarak takip edilmesi ve sisteme entegre edilmesi operasyonel yük yaratır.
- Değerleme Farklılıkları: Yabancı para cinsinden işlemlerin değerlenmesinde kur dalgalanmalarının yaratığı farklar ve stok değerleme yöntemlerinin maliyet üzerindeki etkileri dikkatle yönetilmelidir.
- İç Kontrol Zafiyetleri: Küçük ve orta ölçekli işletmelerde görev ayrılığı ilkesinin tam olarak uygulanamaması, muhasebe kayıtlarında hata ve hile riskini artırabilir.
Uzman Tavsiyesi: Saha çalışmalarında en sık yapılan hatalardan biri, banka hareketleri ile muhasebe kayıtlarının mutabakatının aylık bazda yapılmamasıdır. Yıl sonunda biriken mutabakat farkları, hem bilanço doğruluğunu zedeler hem de denetim süreçlerinde ciddi zaman kayıplarına neden olur. Mutabakat süreçlerini günlük veya en kötü ihtimalle haftalık periyotlarla yürütmek operasyonel riski sıfıra indirir.
Dijitalleşme Sürecinde Genel Muhasebe
Teknolojinin evrimi, genel muhasebe mesleğini de kökten dönüştürmüştür. Klasik defter tutma yöntemlerinin yerini bulut tabanlı muhasebe yazılımları, yapay zeka destekli belge okuma sistemleri ve e-fatura, e-arşiv, e-irsaliye gibi dijital uygulamalar almıştır. Bu dönüşüm, muhasebecilerin veri girişi yapan bireyler olmaktan çıkıp finansal veri analisti ve danışman rolüne evrilmesini sağlamıştır.
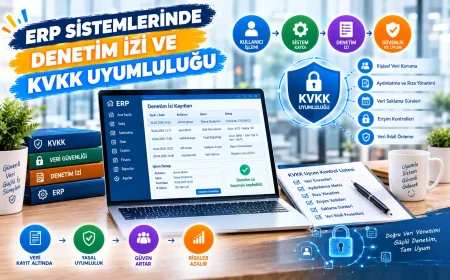
Elektronik belge sistemleri sayesinde manuel veri giriş hataları büyük ölçüde azalmış, işlemlerin izlenebilirliği artmıştır. Ancak dijitalleşme, veri güvenliği ve siber riskler gibi yeni sorumlulukları da beraberinde getirmiştir. Muhasebe yöneticilerinin hem teknik muhasebe bilgisine sahip olması hem de dijital altyapıyı güvenli bir şekilde yönetebilmesi beklenmektedir. Veri analitiği araçlarının entegrasyonuyla birlikte genel muhasebe verileri, işletme yönetimine stratejik öngörüler sunan simülasyonlar üretmek için kullanılmaktadır.
Genel Muhasebe Hakkında Sıkça Sorulan Sorular
Genel muhasebe ile maliyet muhasebesi arasındaki fark nedir?
Genel muhasebe, işletmenin tüm finansal işlemlerini yasal mevzuata uygun olarak kaydeder, sınıflandırır ve genel mali tablolar üretir. Maliyet muhasebesi ise genel muhasebenin bir alt dalı olup, özellikle imalat ve hizmet işletmelerinde birim maliyetlerin hesaplanması, maliyet kontrolü ve iç yönetim kararlarına veri sağlamak amacıyla detaylı maliyet analizleri yapar.
Tekdüzen hesap planı nedir ve zorunlu mudur?
Tekdüzen hesap planı, işletmelerin muhasebe kayıtlarını standart bir düzende tutmalarını sağlamak ve finansal tabloların karşılaştırılabilirliğini artırmak amacıyla devlet tarafından yasal olarak zorunlu kılınan bir hesap sınıflandırma sistemidir. Türkiye’de faaliyet gösteren bilanço esasına göre defter tutan tüm ticari işletmeler bu plana uymak zorundadır.
Bilanço esası ile işletme hesabı esası arasındaki temel farklar nelerdir?
İşletme hesabı esası, daha küçük ölçekli işletmelerin tercih ettiği, gelir ve giderlerin basitçe takip edildiği bir yöntemdir. Bilanço esası ise daha büyük hacimli işletmelerin uyguladığı, tüm varlık, borç, öz kaynak, gelir ve giderlerin eksiksiz olarak bilanço ve gelir tablosu formatında raporlandığı, kapsamlı ve yasal olarak daha sıkı denetime tabi bir muhasebe sistemidir.
Muhasebe fişleri çeşitleri nelerdir ve ne amaçla kullanılır?
Muhasebe fişleri, yevmiye defterine yapılacak kayıtların ön hazırlığını oluşturan belgelerdir. Tahsil fişi kasaya para girişlerini, tediye fişi kasadan para çıkışlarını, mahsup fişi ise nakit hareketi gerektirmeyen diğer tüm muhasebe işlemlerini kaydetmek amacıyla düzenlenir ve iç kontrol mekanizmasının vazgeçilmez unsurlarıdır.
Dönem sonu envanter işlemleri neden bu kadar önemlidir?
Dönem sonu envanter işlemleri, bilanço tarihinde işletmenin sahip olduğu tüm varlıkların ve borçların fiziksel olarak sayılması, değerlenmesi ve muhasebe kayıtlarıyla uyumunun sağlanması sürecidir. Bu işlemler yapılmadan hazırlanan finansal tablolar gerçeği yansıtmaz; bu durum hem vergi kanunlarına muhalefet riskini doğurur hem de işletme yönetiminin yanlış kararlar almasına yol açar.