Şirketlerin finansal performansını analiz ederken karşılaşılan en temel ve en çok yanlış yorumlanan metriklerin başında brüt kâr gelir. İşletmelerin ana faaliyetlerinden elde ettiği gelir ile bu gelirleri elde etmek için katlandığı doğrudan maliyetler arasındaki farkı gösteren bu büyüklük, ticari başarının ilk ve en kritik testidir. Bir şirketin ürün veya hizmetini maliyetinin üzerinde ne kadar kârlılıkla satabildiğini net bir şekilde ortaya koyan bu oran, operasyonel verimliliğin ve fiyatlama stratejisinin de ana göstergesidir. Sektörel dinamikler, tedarik zinciri maliyetleri ve üretim süreçlerindeki verimsizlikler doğrudan bu kalemde kendini gösterir. Bu rehberde, finansal okuryazarlığı en üst düzeye çıkarmak amacıyla bu metriğin teorik altyapısı, pratik hesaplama adımları, bilanço üzerindeki etkileri ve işletme sermayesi yönetimiyle olan bağları tüm derinliğiyle ele alınacaktır.
Finansal Analizde Temel Taş: Brüt Kâr Nedir?
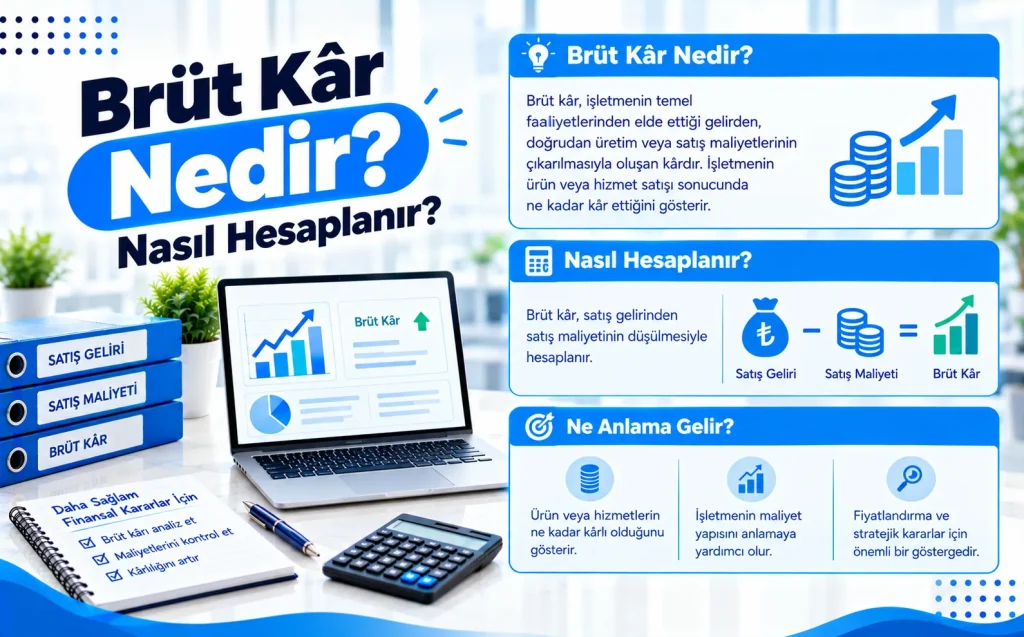
Brüt kâr, bir işletmenin net satış gelirlerinden satılan malın maliyeti düşüldükten sonra geriye kalan tutarı ifade eder. Bu finansal büyüklük, şirketin genel yönetim giderleri, pazarlama harcamaları, finansman giderleri ve vergi yükümlülükleri hesaba katılamadan önceki kazancını gösterir. Dolayısıyla, doğrudan üretim veya hizmet sunum maliyetlerinin gelirler üzerindeki baskısını ölçmek için kullanılır. Ticari işletmelerde mal alım maliyeti, üretim işletmelerinde ise hammadde, direkt işçilik ve üretim genel giderleri bu hesabın temel bileşenlerini oluşturur. İşletmenin ana faaliyet konusundan para kazanıp kazanamadığını anlamak için bakılan ilk yer burasıdır. Eğer bir şirket brüt kâr elde edemiyorsa, yani satış maliyeti satış gelirlerinin üzerindeyse, o işletmenin operasyonel olarak ayakta kalması imkansız hale gelir çünkü diğer tüm sabit ve değişken giderler bu aşamadan sonra devreye girer.
Net Satış Geliri ve Satılan Malın Maliyeti İlişkisi
Brüt kârın doğru hesaplanabilmesi için gelir tablosundaki iki temel kalemin eksiksiz ve hatasız bir şekilde tespit edilmesi gerekir. Net satış geliri, brüt satışlardan iadeler, iskonto ve indirimler düşüldükten sonra kalan tutardır. Satılan malın maliyeti ise dönemsellik ilkesine uygun olarak, o dönemde satılan ürünlerin üretilmesi veya tedarik edilmesi için yapılan harcamaların toplamıdır. Bu iki unsur arasındaki denge, şirketin kârlılık kapasitesini doğrudan belirler. Tedarik zincirindeki dalgalanmalar, hammadde fiyat artışları veya lojistik maliyetlerindeki yükselişler satılan malın maliyetini artırır. Satış fiyatları aynı oranda artırılamadığında, net satış gelirleri ile maliyet arasındaki makas daralır ve bu durum brüt kârlılık oranının düşmesine yol açar.
Brüt kâr marjındaki ani bir düşüş, genellikle tedarik maliyetlerindeki artışın satış fiyatlarına yansıtılamamasından veya üretim süreçlerindeki verimsizliklerden kaynaklanır; bu durum operasyonel yönetim açısından acil müdahale sinyalidir.
Adım Adım Brüt Kâr Nasıl Hesaplanır?
Brüt kârın matematiksel olarak tespiti görünürde basit bir çıkarma işlemine dayansa da, finansal muhasebe standartlarına uygun veri toplama süreci titizlik gerektirir. Şirketlerin dönem sonu envanter değerlemeleri, fire oranları ve iade kayıtları hesaplamanın doğruluğunu doğrudan etkiler. Bu süreç, işletmelerin iç denetim mekanizmaları tarafından sürekli olarak izlenmelidir. Yanlış maliyet muhasebesi uygulamaları, brüt kârın gerçeğe aykırı görünmesine ve dolayısıyla yanlış stratejik kararlar alınmasına neden olabilir.
- Brüt satış gelirleri tespit edilir ve bu tutardan satıştan iadeler, satış skontoları ve indirimler düşülerek net satışlar rakamına ulaşılır.
- Dönem başı mal mevcuduna, dönem içi net alımlar veya üretim maliyetleri eklenerek satılmaya hazır mal toplamı hesaplanır.
- Dönem sonu envanter sayımı yapılarak satılmaya hazır mal toplamından düşülür ve böylece satılan malın maliyeti netleştirilir.
- Net satışlar tutarından satılan malın maliyeti çıkarılarak brüt kâr rakamına erişilir.
Brüt Kâr Formülü ve Matematiksel Modeli
Finansal analizlerde kullanılan standart formül, işletmenin büyüklüğünden bağımsız olarak aynı mantıkla çalışır. Bu formülün doğru yorumlanabilmesi için kullanılan her bir kalemin gelir tablosundaki karşılığı bilinmelidir.
Formül Yapısı:
Brüt Kâr = Net Satışlar – Satılan Malın Maliyeti (SMM)
Bu temel denklemin yanı sıra, brüt kârın yüzde olarak ifadesi olan brüt kâr marjı da analitik değerlendirmelerde sıklıkla kullanılır:
Brüt Kâr Marjı = (Brüt Kâr / Net Satışlar) * 100
| Finansal Kalem | Tutar (TL) | Açıklama |
|---|---|---|
| Brüt Satışlar | 10.000.000 | Dönem içindeki toplam fatura edilen satış tutarı |
| Satıştan İadeler ve İndirimler | 500.000 | Müşteri iadeleri ve ciro primleri |
| Net Satışlar | 9.500.000 | Gerçekleşen net gelir tutarı |
| Satılan Malın Maliyeti | 5.700.000 | Üretim veya tedarik maliyetleri toplamı |
| Brüt Kâr | 3.800.000 | Net satışlar ile maliyet arasındaki fark |
Sektörel Dinamikler Açısından Brüt Kâr Analizi
Brüt kâr oranları sektörler arasında uçurumsal farklar gösterebilir. Bir perakende zinciri ile yazılım şirketi veya ağır sanayi üreticisi aynı brüt kâr marjına sahip olamaz. Bu nedenle, bir şirketin brüt kârlılığını değerlendirirken mutlaka faaliyet gösterdiği sektörün ortalamaları ve tarihi verileri baz alınmalıdır. Sektörel analizler, işletmenin rekabet gücünü ve pazar konumunu anlamak için kritik birer pusuladır.
Üretim ve Sanayi Sektöründe Maliyet Yönetimi
Üretim işletmelerinde satılan malın maliyeti; direkt hammadde giderleri, direkt işçilik maliyetleri ve genel imalat giderlerinden oluşur. Bu sektörde brüt kârı artırmanın yolları, tedarik zinciri optimizasyonundan, üretim hatlarındaki otomasyondan ve fire oranlarının minimize edilmesinden geçer. Kapasite kullanım oranı doğrudan birim maliyeti etkilediği için, fabrikanın verimli çalıştırılması brüt kâr marjını doğrudan yukarı çeker. Enerji maliyetlerinin yüksek olduğu dönemlerde, enerji verimliliği projeleri bu kalemi korumanın en temel stratejisidir.
Perakende ve Ticaret Sektöründe Stok Devir Hızı
Ticari işletmelerde ise durum tamamen stok yönetimi ve tedarikçi pazarlıkları üzerine kuruludur. Ürünü ucuza alıp doğru fiyatla rafa koymak esastır. Stokların rafta kalış süresi uzadıkça finansman maliyeti artar ve olası fiyat düşüşleri veya bozulmalar brüt kârı eritir. Bu nedenle ticaret şirketlerinde brüt kâr analizi yapılırken stok devir hızı ve ortalama tahsilat süreleri mutlaka bu metrikle birlikte ele alınmalıdır.
Brüt Kâr ile Faaliyet Kârı Arasındaki Kritik Farklar
Finansal tablolar incelenirken brüt kâr ile faaliyet kârı veya FAVÖK (Faiz, Amortisman ve Vergi Öncesi Kâr) kavramları birbirine karıştırılabilmektedir. Brüt kâr, işletmenin sadece üretim veya tedarik performansını ölçerken; faaliyet kârı bu aşamadan sonra devreye giren pazarlama, satış, genel yönetim, araştırma ve geliştirme gibi operasyonel giderleri de hesaba katar. Bir şirketin brüt kârı çok yüksek olabilir ancak hantal bir yönetim yapısı veya aşırı pazarlama harcamaları nedeniyle faaliyet zararı yazabilir.
- Brüt kâr, genel yönetim giderlerini ve pazarlama masraflarını içermez; tamamen doğrudan maliyetlerle ilgilidir.
- Faaliyet kârı, brüt kârdan tüm operasyonel giderlerin düşülmesiyle elde edilir.
- Net kâr ise tüm bu operasyonel sonuçlara finansman gelirleri, giderleri ve vergi etkilerinin eklenmesiyle son şeklini alır.
Fiyatlandırma Stratejileri ve Brüt Kâr Optimizasyonu
Şirketlerin uzun vadeli varlığını sürdürebilmesi, doğru fiyatlandırma stratejileri uygulamasına bağlıdır. Maliyet artı fiyatlandırma veya değer odaklı fiyatlandırma modelleri, doğrudan brüt kâr marjını hedef alır. Enflasyonist ortamlarda maliyetler sürekli artarken, satış fiyatlarının bu artışa uyum sağlama hızı brüt kârın korunmasında hayati rol oynar. Şirketler maliyet artışlarını müşterilerine yansıtmakta geciktiklerinde, nominal kârları artsa bile reel olarak brüt kârlılıkları erimeye başlar.
Maliyet Optimizasyonunun Sınırları
Brüt kârı artırmak için maliyetleri kısmak ilk akla gelen yöntemdir ancak bu durumun da operasyonel riskleri bulunmaktadır. Kalitesiz hammadde kullanımı, müşteri memnuniyetsizliğine, iadelerin artmasına ve nihayetinde net satış gelirlerinin düşmesine yol açar. Bu nedenle optimizasyon çalışmaları, kaliteden ödün vermeden süreç iyileştirme, alternatif tedarikçi bulma ve tedarik zincirinde lojistik maliyetleri düşürme odaklı yapılmalıdır.
Yatırımcı Gözüyle Brüt Kârın Yorumlanması
Hisse senetleri borsada işlem gören şirketleri analiz eden yatırımcılar için brüt kâr marjının istikrarı, şirketin rekabet avantajına (ekonomik hendeğe) sahip olup olmadığının en net kanıtıdır. Yıllar boyunca yüksek ve istikrarlı bir brüt kâr marjı koruyabilen şirketler, ürünlerine fiyat esnekliği uygulamadan talep yaratabilen, marka değeri yüksek işletmelerdir. Maliyet baskılarına rağmen marjlarını daraltmayan şirketler, kriz dönemlerinde bile kârlılıklarını sürdürme potansiyeline sahiptir.
Yatırım kararı alırken sadece net kâra odaklanmak yanıltıcı olabilir; çünkü net kâr, tek seferlik varlık satışları veya vergi avantajlarıyla yapay olarak şişirilebilir, oysa brüt kâr şirketin ana işinden ne kadar kazandığını gösteren manipülasyona en kapalı ve en dürüst metriklerden biridir.
Brüt Kâr Nedir? Nasıl Hesaplanır? Hakkında Sıkça Sorulan Sorular
Brüt kâr ile net kâr arasındaki temel fark nedir?
Brüt kâr, sadece net satış gelirlerinden satılan malın maliyeti düşüldüğünde kalan tutardır ve şirketin üretim veya tedarik başarısını gösterir. Net kâr ise brüt kârdan genel yönetim giderleri, pazarlama masrafları, finansman giderleri, vergiler ve diğer tüm operasyonel maliyetler düşüldükten sonra elde kalan, şirketin en son ve en net kazanç rakamıdır.
Satılan malın maliyeti hesaplanırken nelerin dikkate alınması gerekir?
Satılan malın maliyeti; üretim yapan işletmeler için direkt hammadde ve malzeme giderleri, direkt işçilik maliyetleri ve genel imalat giderlerini kapsar. Ticaret işletmelerinde ise satılan malların alış fiyatı, nakliye, gümrük ve depolama gibi ürünü satışa hazır hale getirmek için yapılan tüm doğrudan harcamalar bu hesaba dahil edilir.
Brüt kâr marjı düşük olan bir şirket başarısız mı kabul edilir?
Düşük brüt kâr marjı tek başına bir başarısızlık göstergesi değildir çünkü bu durum tamamen sektörel dinamiklerle ilgilidir. Örneğin perakende ve gıda gibi hacim üzerinden kazanan sektörlerde brüt kâr marjları düşük ancak stok devir hızları son derece yüksektir. Buna karşın yazılım veya lüks tüketim gibi sektörlerde marjlar çok yüksek, satış hacimleri daha sınırlı olabilir.
Enflasyonist dönemlerde brüt kâr nasıl etkilenir?
Enflasyonist ortamlarda hammadde, işçilik ve tedarik maliyetleri hızla artarken, şirketler bu artışları aynı hızda satış fiyatlarına yansıtmakta zorlanabilir. Bu durum satılan malın maliyetini artırarak brüt kâr marjının daralmasına ve reel anlamda kârlılığın düşmesine yol açar; bu nedenle maliyetlerin anlık takibi kritik önem taşır.
Negatif brüt kâr ne anlama gelir ve neden olur?
Negatif brüt kâr, bir şirketin ürettiği veya satın aldığı bir ürünü, o ürünü elde etmek için katlandığı maliyetin bile altında bir fiyata sattığı anlamına gelir. Bu durum genellikle aşırı rekabet, yanlış fiyatlandırma stratejileri, ani hammadde maliyeti patlamaları veya piyasa payı kaybetmemek adına zararına satış yapma zorunluluğundan kaynaklanır ve sürdürülemez bir finansal durumdur.