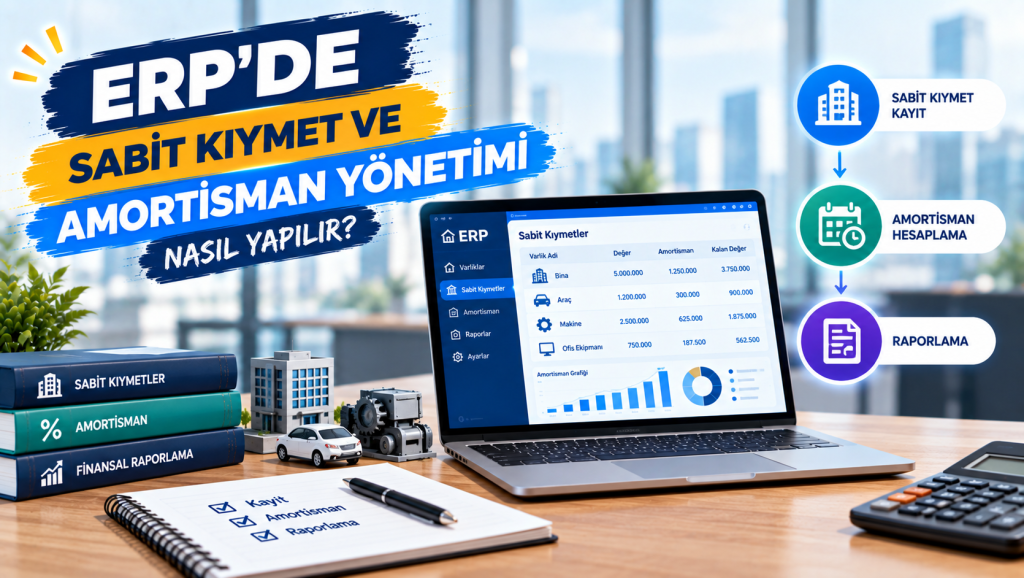
İşletmelerin mali yapılarının omurgasını oluşturan maddi ve maddi olmayan duran varlıkların yönetimi, finansal sürdürülebilirlik açısından kritik bir sorumluluktur. Muhasebe departmanlarının manuel süreçlerde en çok zaman kaybettiği ve hata riskinin en yüksek olduğu alanların başında sabit kıymetlerin takibi gelir. Kurumsal Kaynak Planlama sistemleri, varlıkların envantere girişinden hurdaya ayrıldığı veya satıldığı sürece kadar tüm yaşam döngüsünü tek bir platformda birleştirir. Sahadaki uzun yıllara dayanan deneyimler gösteriyor ki, doğru yapılandırılmış bir yazılım altyapısı, vergi mevzuatına uyumu maksimum seviyeye çıkarırken denetim süreçlerini de kusursuzlaştırır.
Sabit Kıymet Yönetiminin Temel Bileşenleri
Kurumsal yazılımlarda sabit kıymet modülü, sadece defter değerlerini tutan bir tablo olmaktan çok uzaktır. Varlığın satın alma aşamasından başlayarak finansal tablolara yansımasına kadar geçen süreçte her bir kalemin benzersiz bir kimliği bulunur. Bu kimlik, varlığın fiziksel konumundan maliyet bedeline, sorumlu personelinden sigorta poliçe numarasına kadar yüzlerce veri noktasını barındırır.
Varlık Kartı Açılışı ve Veri Mimarisi
Sisteme yeni bir varlık eklendiğinde, doğru parametrelerin girilmesi ileride alınacak raporların kalitesini doğrudan belirler. Varlık kartı oluşturulurken dikkat edilmesi gereken temel unsurlar şunlardır:
- Amortisman hesaplama yöntemi ve faydalı ömür süresi
- Varlığın bağlı olduğu maliyet merkezi ve departman
- Edinme tarihi ve fiili olarak kullanıma başlandığı tarih
- KDV ve ÖTV gibi vergisel unsurlar dahil maliyet bedeli
- Varsa ilişkili olduğu proje veya üretim hattı
Değer Artışları ve Modernizasyon Harcamaları
Faaliyet süresi boyunca sabit kıymetler üzerinde yapılan iyileştirme, tadilat veya kapasite artırıcı harcamalar varlığın defter değerini etkiler. Bu tür finansal hareketler, mevcut varlığın maliyetine eklenerek yeni bir amortisman planına tabi tutulur. Yazılım içinde bu süreç, ara değerleme fişleri aracılığıyla gerçekleştirilir ve maliyet tabanının güncellenmesi sağlanır.
Amortisman Hesaplama Yöntemleri ve ERP Entegrasyonu
Amortisman, bir varlığın aşınma, eskime veya yıpranma payını, ekonomik ömrü boyunca giderleştirmek için kullanılan muhasebe yöntemidir. Kurumsal yazılımlar, yerel vergi usul kanunları ile uluslararası finansal raporlama standartlarına aynı anda uyum sağlayabilecek esnek hesaplama motorlarına sahiptir.
| Amortisman Yöntemi | Uygulama Alanı | Avantajları | ERP Karşılığı |
|---|---|---|---|
| Normal Amortisman (Eşit Taksitli) | Genel demirbaşlar, binalar, mobilyalar | Basit hesaplama, öngörülebilir nakit akışı | Doğrusal (Straight-Line) modül parametresi |
| Azalan Bakiyeler (Hızlandırılmış) | Makine parkuru, teknolojik donanımlar | İlk yıllarda yüksek vergi kalkanı | Çift azalan bakiye algoritması |
| Maden ve Üretim Miktarına Göre | Maden ocakları, özel üretim makineleri | Gerçek kapasite kullanımına dayalı maliyet | Üretim modülü ile entegre çalışma |
Çoklu Defter Yapısı ve Enflasyon Muhasebesi
Uluslararası faaliyet gösteren veya hem yerel vergi yasalarına hem de uluslararası standartlara raporlama yapmak zorunda kalan işletmeler için çoklu defter yönetimi zorunludur. Yazılım, tek bir veri girişinden hareketle hem yasal defterler için Vergi Usul Kanunu uyumlu amortisman hesaplar hem de raporlama standartları için gerçeğe uygun değer ve enflasyon düzeltmesi farklarını otomatik olarak üretir.
Uzman İpucu: Enflasyon düzeltmesi uygulanan dönemlerde, geçmiş yıllara ait birikmiş amortismanların endekslenmesi hataya en açık alanlardan biridir. ERP sisteminizde bu hesaplamaların otomatik yapıldığından emin olun ve her ay sonu kapanışında yasal mizan ile sabit kıymet modülü mutabakatını mutlaka gerçekleştirin.
Envanter ve Fiziksel Sayım Süreçleri
Finansal tablolarda yer alan bir varlığın fiziksel olarak şirkette bulunup bulunmadığının doğrulanması, denetim standartlarının vazgeçilmez bir parçasıdır. Geleneksel yöntemlerle yapılan sayımlar haftalar sürerken, yazılım tabanlı çözümler bu süreci dakikalara indirir.
- Barkod veya RFID etiketlerinin varlıklar üzerine entegre edilmesi
- El terminalleri veya mobil cihazlar aracılığıyla sahadan anlık veri toplama
- Sistemdeki kayıtlı demirbaş listesi ile fiili sayım sonuçlarının karşılaştırılması
- Uyuşmazlık durumlarında otomatik fark raporlarının üretilmesi ve ilgili onay mekanizmalarının tetiklenmesi
Varlık Yaşam Döngüsü Sonu ve Elden Çıkarma İşlemleri
Bir sabit kıymetin ekonomik ömrünü tamamlaması, satılması, hurdaya ayrılması veya arıza nedeniyle operasyondan çekilmesi muhasebe kayıtlarında köklü değişiklikler yaratır. Bu aşamada sistemin doğru çalışması, hem kâr zarar tablosunun doğruluğu hem de vergi matrahının tespiti için hayati önem taşır.
Hurdaya Ayırma ve Değer Düşüklüğü
Kullanılamaz hale gelen varlıkların envanterden düşülmesi işlemi, yönetim kurulu kararı ve teknik rapor onayına istinaden yazılım üzerinden gerçekleştirilir. Varlığın net defter değeri sıfır değilse, kalan tutar ilgili gider hesaplarına aktarılarak aktiften düşülür.
Satış ve Fatura Entegrasyonu
Sabit kıymet satışı gerçekleştiğinde, satış tutarı ile varlığın o anki net defter değeri arasındaki fark, gelir veya zarar olarak finansal tablolara yansıtılır. ERP sistemi, bu süreci faturalandırma modülü ile entegre ederek satış faturası kesildiği anda muhasebe fişini otomatik olarak oluşturur.
ERP’de Sabit Kıymet Yönetimi Hakkında Sıkça Sorulan Sorular
Sabit kıymet modülü ile genel muhasebe modülü nasıl entegre çalışır?
Sabit kıymet modülünde yapılan her amortisman hesaplaması, aylık değer artışı veya elden çıkarma işlemi, arka planda ilgili yasal yevmiye maddelerini otomatik olarak üretir. Bu sayede maliyetler ve giderler gecikmeksizin genel muhasebe defterine aktarılır.
Faydalı ömür süresi dolmuş ancak hâlâ kullanılan varlıklar için ne yapılır?
Yasal mevzuata göre faydalı ömrünü tamamlamış ve amortismanı tamamen ayrılmış varlıklar sistemde iz bedeli ile takip edilmeye devam eder. Bu varlıklar kullanılmaya devam edildiği sürece yeni amortisman hesaplanmaz ancak envanterde gösterilir.
Birden fazla şirketi olan holding yapılarında sabit kıymet transferi nasıl yönetilir?
Holding yapılarındaki şirketler arası varlık transferleri, kaynak şirkette çıkış ve hedef şirkette giriş olmak üzere iki aşamalı olarak tasarlanır. ERP altyapısı, bu transfer sırasında varlığın birikmiş amortisman geçmişini ve orijinal maliyetini koruyarak yeni şirkete aktarılmasını sağlar.
Amortisman hesaplama yöntemi yıl içinde değiştirilebilir mi?
Vergi mevzuatı gereği amortisman yöntemlerinde yapılan değişiklikler genellikle geriye dönük uygulanamaz ve ilgili dönemin veya gelecek yılların maliyetlerini etkiler. ERP yazılımları, bu tür yasal değişikliklerin sadece izin verilen dönemlerde ve onay mekanizmaları dahilinde yapılmasına izin veren kısıtlamalar barındırır.
Mobil cihazlar sayım sürecinde nasıl entegre kullanılır?
Mobil barkod okuma cihazları, sabit kıymet kartlarında bulunan etiketleri tarayarak verileri doğrudan merkezi veritabanına iletir. Bu yöntem, excel tabanlı manuel sayımlarda yaşanan veri kayıplarını ve mükerrer kayıtları tamamen ortadan kaldırır.