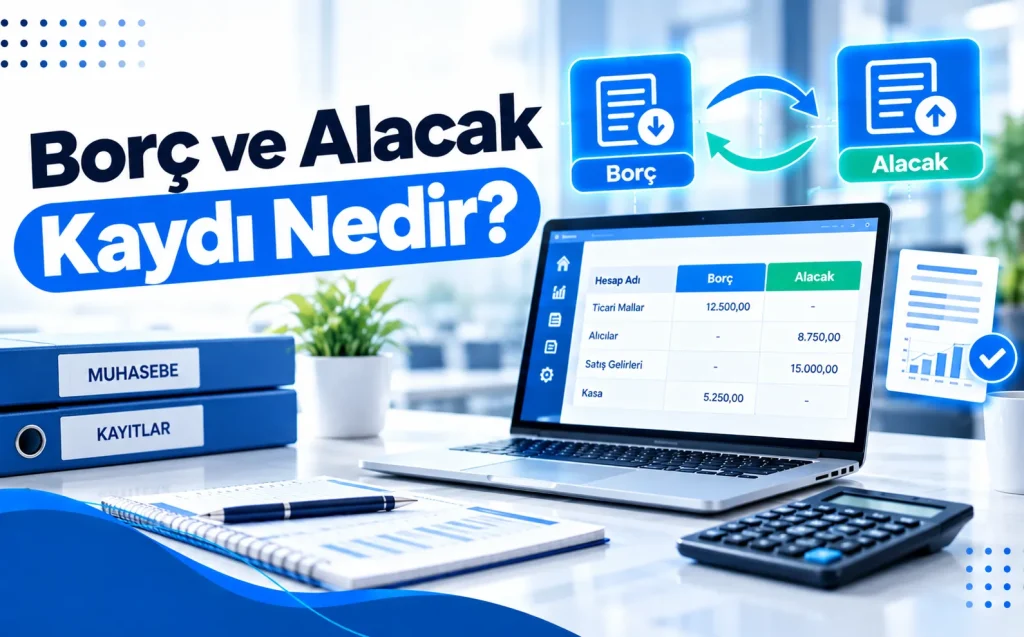
Finansal okuryazarlığın ve kurumsal sürdürülebilirliğin temelini oluşturan muhasebe disiplini, ekonomik varlıkların ve kaynakların sürekli olarak izlendiği, kaydedildiği ve raporlandığı sistematik bir süreçtir. Bu sürecin eksiksiz ve hatasız yürütülmesi, işletmelerin finansal sağlıklarını doğru okuyabilmeleri ve geleceğe yönelik stratejik kararlar alabilmeleri adına hayati önem taşır. Ticari hayatın karmaşık yapısı içerisinde, her bir ekonomik işlemin finansal tablolar üzerinde doğru konumlandırılması gerekir. Çift taraflı kayıt esasına dayanan muhasebe sisteminde, işletmeye giren ve çıkan değerlerin, kaynakların ve borçlanmaların izlenmesi borç ve alacak kayıtları aracılığıyla gerçekleştirilir. Muhasebe teorisinde sıklıkla karıştırılan borç ve alacak kavramları, günlük dildeki borçlanma veya alacaklı olma anlamlarından farklı olarak, teknik birer yönü ifade eder. Bir işletmenin sahip olduğu varlıkların artış veya azalış yönlerini, kaynakların nereden sağlandığını ve nereye tahsis edildiğini gösteren bu kayıtlar, finansal raporlamanın güvenilirliğini doğrudan etkiler.
Muhasebenin Temel Taşı: Çift Taraflı Kayıt Sistemi
Modern muhasebenin temelleri, on beşinci yüzyılda Luca Pacioli tarafından matematiksel temellere oturtulan çift taraflı kayıt esasına dayanır. Bu sisteme göre, her mali işlemin en az iki hesabı etkilemesi ve bu etkileşimin matematiksel bir denge içinde gerçekleşmesi zorunludur. İşletmede meydana gelen her ekonomik olay, varlıklarda, borçlarda veya öz kaynaklarda bir değişime yol açar. Çift taraflı kayıt sistemi, bu değişimin hem kaynağını hem də kullanım yerini aynı anda kayda geçirir. Borç ve alacak kaydı kavramları, bu sistemin işleyiş mekanizmasını oluşturur. Bir hesabın borç tarafına yapılan kayıt ile diğer hesabın alacak tarafına yapılan kayıt toplam tutar bakımından birbirine eşit olmak zorundadır. Bu eşitlik, bilançonun temel denklemini sürekli olarak korur. Varlıklar toplamı, borçlar ile öz kaynakların toplamına her an eşit olmalıdır. Bu denge bozulduğunda, muhasebe kayıtlarında hata veya eksiklik var demektir.
Çift taraflı kayıt sisteminin pratik uygulaması, yevmiye defteri adı verilen resmi deftere işlemlerin kronolojik sırayla işlenmesiyle başlar. Yevmiye maddesi adı verilen bu kayıtlar, hangi hesabın borçlandırılacağını ve hangi hesabın alacaklandırılacağını açıkça gösterir. İşletme yöneticileri ve muhasebe uzmanları, bu sistemi kullanarak işletmenin nakit akışını, ticari alacaklarını, stok seviyelerini ve borç yükümlülüklerini anlık olarak takip edebilir. Sistemin getirdiği bu şeffaflık, vergi denetimlerinden iç kontrol mekanizmalarına kadar geniş bir yelpazede güven unsuru oluşturur.
Borç ve Alacak Kavramlarının Teknik Tanımı ve Anlamı
Muhasebe dilinde borç ve alacak terimleri, günlük hayattaki borçlu veya alacaklı olma durumundan tamamen ayrılır. Teknik olarak borç, bir hesabın sol tarafını ifade ederken, alacak ise aynı hesabın sağ tarafını ifade eder. Hesap türlerine göre borç ve alacak kayıtlarının anlamları değişiklik gösterir. Aktif karakterli hesaplar yani varlıklar, borç kalanı ile çalışmaya başlar. Yani bir varlık hesabındaki artışlar borç tarafına, azalışlar ise alacak tarafına kaydedilir. Pasif karakterli hesaplar yani borçlar ve öz kaynaklar ise alacak kalanı ile çalışır. Bu hesaplardaki artışlar alacak tarafına, azalışlar ise borç tarafına yazılır.
Aşağıdaki tablo, hesap türlerine göre borç ve alacak kayıtlarının artış ve azalış yönlerini net bir şekilde ortaya koymaktadır:
| Hesap Türü | Artış Kaydı Yapılan Taraf | Azalış Kaydı Yapılan Taraf | Normal Kalan Veren Taraf |
|---|---|---|---|
| Varlık Hesapları (Aktif) | Borç (Sol) | Alacak (Sağ) | Borç Kalanı |
| Yabancı Kaynaklar (Borçlar) | Alacak (Sağ) | Borç (Sol) | Alacak Kalanı |
| Öz Kaynaklar | Alacak (Sağ) | Borç (Sol) | Alacak Kalanı |
| Gelir Hesapları | Alacak (Sağ) | Borç (Sol) | Alacak Kalanı |
| Gider Hesapları | Borç (Sol) | Alacak (Sağ) | Borç Kalanı |
Bu tablonun dikkatle incelenmesi, muhasebe kayıtlarının mantığını kavramak açısından elzemdir. Bir gider yapıldığında gider hesabı borçlandırılırken, bu gideri ödemek için kullanılan kasa veya banka hesabı alacaklandırılır. Benzer şekilde, bir mal satıldığında gelir hesabı alacaklandırılır, elde edilen bedelin girdiği kasa veya banka hesabı ise borçlandırılır.
Yevmiye Defteri ve Büyük Defter (Defter-i Kebir) İlişkisi
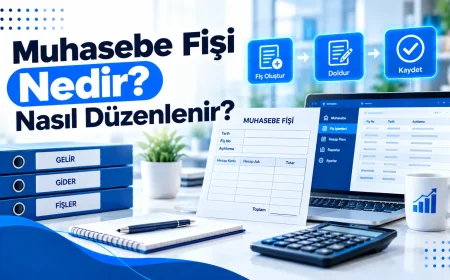
Muhasebe bilgi sisteminde belgelerden hareketle ilk kayıtların yapıldığı yasal defter yevmiye defteridir. Yevmiye defterine yapılan kayıtlar, tarih sırasına göre ve maddeler halinde yazılır. Her yevmiye maddesinde borçlu hesaplar üst kısımda, alacaklı hesaplar ise alt kısımda bir miktar içeriden başlayarak listelenir. Yevmiye maddesinin toplam borç tutarı, toplam alacak tutarına eşit olmak zorundadır. Yevmiye defterine kaydedilen bu veriler daha sonra büyük deftere yani defter-i kebire aktarılır.
Büyük defter, her hesabın ayrı ayrı izlendiği, borç ve alacak hareketlerinin toplulaştırıldığı ve hesabın kalanının yani bakiyesinin görüldüğü yardımcı defter niteliğindedir. Yevmiye defterindeki karmaşık ve kronolojik akış, büyük defter sayesinde her hesabın bazında düzenli bir formata dönüştürülür. Örneğin, kasa hesabı için ayrı, ticari alacaklar hesabı için ayrı, satıcılar hesabı için ayrı büyük defter sayfaları tutulur. Bu sayede işletme herhangi bir anda kasasında ne kadar para olduğunu veya bir müşteriden ne kadar alacağı kaldığını saniyeler içinde görebilir.
Yevmiye Kaydı Oluşturma Adımları
Bir ticari işlemin muhasebeleştirilmesi sürecinde izlenmesi gereken sistematik adımlar bulunmaktadır. Bu adımların takip edilmesi, kayıt hatalarının minimuma indirilmesini sağlar:
- İşlemi kanıtlayan belgenin (fatura, makbuz, dekont vb.) temin edilmesi ve incelenmesi.
- İşlemin hangi hesapları etkileyeceğinin tespit edilmesi.
- Etkilenen hesapların aktif, pasif, gelir veya gider karakterlerinin belirlenmesi.
- Hangi hesabın borçlandırılacağına, hangi hesabın alacaklandırılacağına karar verilmesi.
- Borç ve alacak tutarlarının eşitliğinin teyit edilmesi.
- Yevmiye defterine usulüne uygun olarak kaydın işlenmesi.
- İlgili tutarların büyük deftere aktarılması.
Muhasebe kayıtlarında belgesiz işlem yapılması kesinlikle yasaktır ve yasal düzenlemelere aykırıdır. Her borç ve alacak kaydının arkasında yasal bir kanıtlayıcı belge bulunmak zorundadır.
Bilanço ve Gelir Tablosu ile Borç Alacak İlişkisi
Borç ve alacak kayıtlarının nihai amacı, işletmenin finansal tablolarını doğru ve güvenilir bir şekilde üretmektir. Finansal tabloların en önemlileri bilânço ve gelir tablosudur. Bilanço, belirli bir tarihte işletmenin varlıklarını ve bu varlıkların sağlandığı kaynakları gösteren statik bir tablodur. Gelir tablosu ise belirli bir döneme ait gelir ve giderleri, dolayısıyla dönemin kâr veya zararını gösteren dinamik bir tablodur.
Bilanço hesaplarının borç ve alacak bakiyeleri, dönem sonunda mizan aracılığıyla kontrol edilir. Mizan, büyük defter hesaplarının borç ve alacak toplamları ile kalanlarını listeleyen bir özet cetvelidir. Mizan dengesinin sağlanması, borç ve alacak kayıtlarının matematiksel olarak doğru yapıldığını kanıtlar. Ancak bu durum, hesapların doğru sınıflandırıldığını tek başına garanti etmez; yine de hataların tespitinde birincil araçtır. Gelir tablosu hesapları ise dönem sonunda kapatılarak bilanço hesaplarına devredilir ve net kâr veya zarar öz kaynaklar altında bilançoya yansıtılır.
Ticari Hayatta Sık Karşılaşılan Borç ve Alacak Senaryoları
Teorik bilginin pratik hayata uyarlanması, farklı ticari senaryolar üzerinden incelendiğinde daha anlaşılır hale gelir. İşletmelerin günlük operasyonlarında en sık gerçekleştirdiği işlemlerin borç ve alacak kayıtları belirli standartlara göre yapılır.
Mal Alış ve Satış İşlemleri
Bir işletme peşin mal satın aldığında, ticari mal stoku arttığı için mal alımı hesabı borçlandırılır. Ödeme peşin yapıldığı için kasa hesabı alacaklandırılır. Eğer mal veresiye yani vadeli alınmışsa, kasa hesabı yerine satıcılar hesabı alacaklandırılır. Bu durum, işletmenin satıcısına karşı bir borç yükümlülüğü altına girdiğini gösterir. Mal satışında ise tam tersi bir mekanizma çalışır. Mal satıldığında gelir tablosu hesabı olan yurt içi satışlar hesabı alacaklandırılır. Elde edilen bedel peşin alınmışsa kasa hesabı borçlandırılır, vadeli satılmışsa alıcılar hesabı borçlandırılır.
Banka Kredisi Kullanımı ve Geri Ödemesi
İşletmeler finansman ihtiyacını karşılamak için bankalardan kredi çekerler. Bankadan nakit kredi çekildiğinde, banka hesabındaki para artacağı için ilgili banka hesabı borçlandırılır. Karşılığında işletmenin bankaya olan borcu arttığı için banka kredileri hesabı alacaklandırılır. Kredinin anapara veya faiz ödemesi yapıldığında ise banka kredileri hesabı borçlandırılır, ödemenin yapıldığı banka hesabı ise alacaklandırılır.
Maliyet ve Gider Tahakkukları
İşletmenin faaliyetlerini sürdürebilmesi için katlandığı elektrik, su, kira, personel ücretleri gibi giderler borç karakterli hesaplarda izlenir. Bu giderler tahakkuk ettiğinde ilgili gider hesabı borçlandırılır, ödeme şekline göre kasa, banka veya borç senetleri hesabı alacaklandırılır. Gider hesapları dönem sonunda gelir tablosuna aktarılarak kapatılır.
Kritik Muhasebe Hataları ve Düzeltme Kayıtları
Sahada görev yapan muhasebe uzmanları, yoğun işlem hacmi içerisinde bazen hatalı borç ve alacak kayıtları ile karşılaşabilirler. Bu hataların zamanında tespit edilmesi ve düzeltilmesi finansal raporların doğruluğu için mecburidir. Hatalar genellikle yanlış hesap seçimi, tutar yanlışlıkları veya işlemin eksik kaydedilmesi şeklinde ortaya çıkar.
- Yanlış hesaba borç veya alacak kaydı yapılması durumunda, ters kayıtla işlem iptal edilip doğru hesaba kayıt yapılır.
- Eksik tutarla yapılan kayıtlarda, aradaki fark kadar ek kayıt oluşturulur.
- Fazla tutarla yapılan kayıtlarda ise ters yönlü kayıtla fazla kısım düzeltilir.
Yevmiye defterine kaydedilmiş bir işlemin doğrudan silinmesi veya kazınması muhasebe hukukuna ve vergi usul kanununa kesinlikle aykırıdır. Hatalı kayıtlar ancak muhasebe kurallarına uygun düzeltme maddeleri ile ortadan kaldırılabilir.
Borç ve Alacak Kaydı Hakkında Sıkça Sorulan Sorular
Borç ve alacak kayıtlarında denge nasıl sağlanır?
Çift taraflı kayıt sistemine göre her işlemin en az iki hesabı etkilemesi ve toplam borç tutarının toplam alacak tutarına eşit olması gerekir. Bu eşitlik yevmiye maddesi aşamasında sağlanır ve mizan ile sürekli olarak kontrol edilir.
Bir hesabın borç bakiyesi vermesi ne anlama gelir?
Aktif karakterli hesaplarda borç bakiyesi, o hesabın varlık değerini veya ilgili giderin tutarını gösterir. Pasif karakterli hesaplarda ise borç bakiyesi genellikle bir azalışı veya istisnai durumlarda ters bakiyeyi ifade eder.
Yevmiye defteri ile büyük defter arasındaki temel fark nedir?
Yevmiye defteri, işlemlerin tarih sırasına ve maddeler halinde kaydedildiği resmi bir defterdir. Büyük defter ise yevmiye defterindeki kayıtların hesap bazında sınıflandırılarak toplulaştırıldığı ve bakiyelerin takip edildiği yardımcı defterdir.
Mizan nedir ve ne amaçla düzenlenir?
Mizan, büyük defter hesaplarının borç ve alacak toplamları ile kalanlarını listeleyen bir cetveldir. Borç ve alacak kayıtlarının matematiksel doğruluğunu test etmek ve finansal tablolara hazırlık yapmak amacıyla aylık veya dönemsel olarak düzenlenir.
Muhasebe hataları defterden silinerek mi düzeltilir?
Asla silinemez veya kazınamaz. Muhasebe ve vergi mevzuatına göre hatalı kayıtlar, usulüne uygun ters kayıtlar veya düzeltme maddeleri yazılmak suretiyle düzeltilir, defter bütünlüğü bu şekilde korunur.