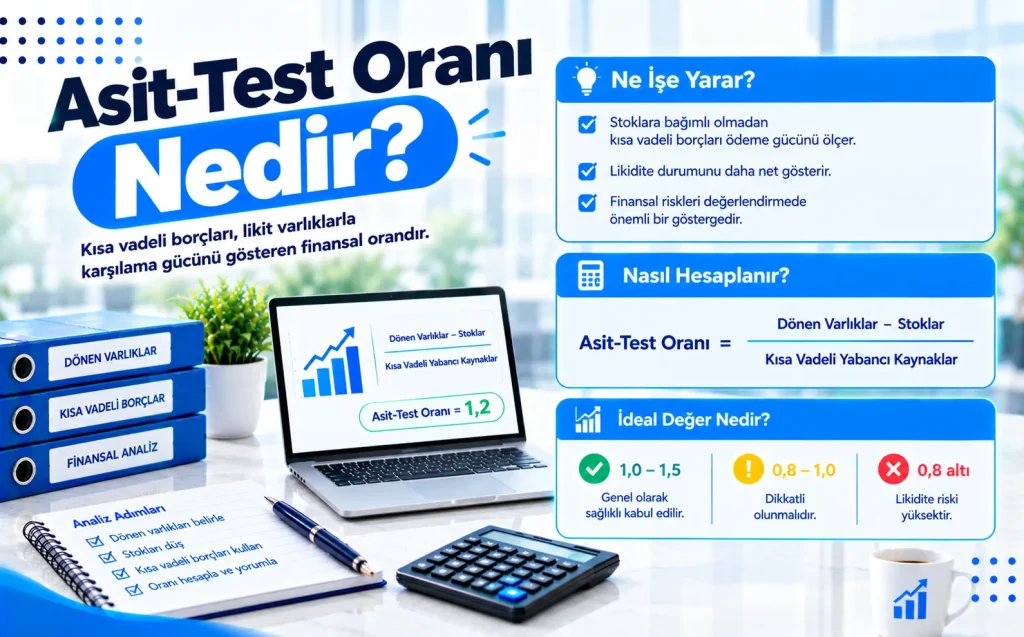
Finansal analiz disiplini, bir işletmenin operasyonel sürdürülebilirliğini ve borç ödeme kapasitesini ölçmek için çeşitli rasyolardan yararlanır. Bu rasyolar arasında en katı ve en muhafazakar likidite göstergesi olarak öne çıkan metrik, asit-test oranıdır. Likidite, bir varlığın değer kaybetmeden nakde dönüştürülebilme hızı ve kolaylığı olarak tanımlanır. Klasik cari oran, işletmenin tüm döner varlıklarını kısa vadeli borçlarına oranlarken, stokları da bu varlıklar arasında değerlendirir. Ancak ticari hayatta stokların nakde dönüştürülmesi her zaman anlık ve kayıpsız gerçekleşmez. Ekonomik dalgalanmalar, sektörel daralmalar veya ürünlerin eskimesi, stokların likidite kabiliyetini doğrudan kısıtlar. Bu gerçeklikten hareketle finans yöneticileri, en hızlı likit olabilecek varlıkları baz alan daha sert bir süzgece ihtiyaç duymuş ve asit-test oranını geliştirmiştir.
Saha tecrübelerimiz, özellikle kriz dönemlerinde veya daralan piyasalarda şirketlerin hayatta kalma mücadelesinin bilanço kalitesine doğrudan bağlı olduğunu göstermektedir. Bilançoda yüksek görünen toplam döner varlıklar, eğer yavaş hareket eden stok kalemlerinden oluşuyorsa, vadesi gelen borçların ödenmesinde anlık bir tıkanıklık yaratabilir. Asit-test oranı, tam olarak bu noktada devreye girerek işletmenin hiçbir stok satışı gerçekleştirmeden, elindeki nakit, pazarlanabilir menkul kıymetler ve vadesi gelen alacaklar vasıtasıyla kısa vadeli yükümlülüklerini kaç kat karşalayabildiğini net bir şekilde ortaya koyar. Bu metrik, kreditörler, bankalar ve finansal analistler tarafından bir firmanın finansal sağlığını test eden en kritik eşiklerden biri olarak kabul edilir.
Asit-Test Oranının Finansal Analizdeki Yeri ve Önemi
Şirketlerin finansal yapıları incelenirken likidite, solunum sistemi kadar hayati bir öneme sahiptir. Likidite yetersizliği, karlılığı ne kadar yüksek olursa olsun bir işletmenin iflas eşiğine gelmesine neden olabilir. Asit-test oranı, cari oranın sunduğu pembe tabloyu rasyonel bir süzgeçten geçirerek gerçeğe en yakın likidite fotoğrafını çeker. Stokların döner varlıklar içerisindeki payı sektöre göre büyük değişkenlik gösterir. Örneğin ağır sanayi ve perakende sektörlerinde stoklar devasa boyutlara ulaşabilirken, hizmet sektöründe bu kalem neredeyse sıfıra yakındır. Bu durum, asit-test oranının sektörel bazda okunmasını zorunlu kılsa da, genel prensip olarak her sektörde likidite güvenliğinin simgesi olmayı sürdürür.
Finansal raporlama süreçlerinde likidite analizinin temel amacı, işletmenin vadesi bir yılı bulmayan borçlarını ödeme kabiliyetini anlık olarak izlemektir. Asit-test oranının cari orana kıyasla üstün yönü, stokların satılması, tahsil edilmesi ve bu süreçte yaşanabilecek değer kayıpları gibi belirsizlikleri analizin dışına itmesidir. Bir işletmenin kısa vadeli borçlanma maliyetlerini düşürmesi, bankalardan uygun faizli kredi temin etmesi ve ticari tedarikçileriyle sağlıklı ilişkiler kurması, asit-test oranının optimal seviyelerde seyretmesine doğrudan bağlıdır. Kredi komiteleri, borç başvurularını değerlendirirken bu oranın seyrine bakarak şirketin şoklara karşı dayanıklılığını ölçümler.
Asit-Test Oranı Nasıl Hesaplanır?
Asit-test oranının hesaplanması, bilançonun aktif ve pasif kalemleri arasında hassas bir matematiksel ilişki kurmayı gerektirir. Temel formül, döner varlıklardan stokların çıkarılması suretiyle elde edilen net likit değerlerin, kısa vadeli yabancı kaynaklara bölünmesi esasına dayanır. Bu hesaplama yapılırken bilançonun dönemsel özelliklerine ve kalemlerin gerçek değerlerine dikkat edilmelidir.
Temel Formül ve Bileşenler
Oranın matematiksel ifadesi şu şekildedir: Asit-Test Oranı eşittir (Döner Varlıklar eksi Stoklar) bölü Kısa Vadeli Yabancı Kaynaklar. Alternatif ve daha detaylı bir ifadeyle, nakit, nakit benzerleri, pazarlanabilir menkul kıymetler ve net ticari alacaklar toplamı, kısa vadeli borçlara bölünür. Bu formüldeki her bir bileşenin bilançodaki karşılığı ve analitik değeri ayrı bir incelemeyi hak eder.
- Nakit ve Nakit Benzerleri: Kasa, bankalardaki vadesiz ve vadeli mevduatlar, likiditesi yüksek yatırım araçları.
- Pazarlanabilir Menkul Kıymetler: Şirketin kısa vadede nakde çevirmek amacıyla elinde tuttuğu hisse senetleri, tahviller ve bono gibi finansal varlıklar.
- Ticari Alacaklar: Müşterilere yapılan vadeli satışlardan doğan ve vadesi bir yılın altında olan senetli ve senetsiz alacaklar.
- Kısa Vadeli Yabancı Kaynaklar: Bir yıl içinde ödenmesi gereken banka kredileri, ticari borçlar, ödenecek vergi ve benzeri yükümlülükler.
Adım Adım Hesaplama Süreci
- İşletmenin güncel bilanço verilerine ulaşılır ve aktif toplamı içindeki döner varlık kalemi tespit edilir.
- Döner varlıklar kalemi altındaki ilk sırada yer alan stoklar kalemi (ilk madde ve malzeme, yarı mamuller, mamuller, ticari mallar) toplam döner varlık tutarından düşülür.
- Çıkarma işlemi sonucunda elde edilen rakam, işletmenin anında likit varlık tutarını verir.
- Bilançonun pasif tarafında yer alan kısa vadeli yabancı kaynaklar toplamı belirlenir.
- Bulunan net likit değerler, kısa vadeli borçlar toplamına bölünerek asit-test oranı hesaplanır.
Stokların bilançodan düşülmesi, muhafazakar bir yaklaşım gereğidir; ancak ticari alacakların kalitesi de en az stoklar kadar dikkatle incelenmelidir. Şüpheli hale gelmiş ve tahsil edilemeyen alacaklar likit varlık gibi hesaba dahil edilirse, asit-test oranı olduğundan yüksek ve yanıltıcı çıkacaktır.
Asit-Test Oranında İdeal Değerler ve Sektörel Kıyaslamalar
Finansal analizde “altın oran” kavramı her şirket için aynı sonucu vermez; ancak asit-test oranı söz konusu olduğunda finans literatüründe kabul görmüş bazı evrensel eşikler bulunmaktadır. Bu eşiklerin altında veya üstünde kalmak, işletmenin sermaye yapısı ve operasyonel dinamikleri hakkında önemli ipuçları verir.
1.00 Eşiğinin Anlamı
Teorik olarak asit-test oranının 1.00 veya üzerinde olması, işletmenin hiçbir stok satışı yapmaksızın tüm kısa vadeli borçlarını derhal ödeyebilecek likiditeye sahip olduğunu gösterir. Bu durum, finansal risklerin minimum düzeyde olduğunu ve şirketin yüksek bir likidite güvenliğine sahip bulunduğunu kanıtlar. Ancak uygulamada her şirketin 1.00 oranını tutturması beklenmez ve her zaman rasyonel de olmayabilir.
| Asit-Test Oranı Aralığı | Finansal Durum Değerlendirmesi | Operasyonel Yorum |
|---|---|---|
| 1.00 ve Üzeri | Güçlü Likidite Yapısı | Şirket borç ödeme krizine karşı son derece dirençlidir; ancak atıl nakit tutuluyor olabilir. |
| 0.80 – 0.99 Arası | Kabul Edilebilir / Normal Seviye | Çoğu üretim ve ticaret şirketi için operasyonel akışa uygun, sağlıklı bir dengedir. |
| 0.80 Altı | Likidite Baskısı / Riskli Alan | Kısa vadeli borçların ödenmesinde aksamalar yaşanabilir, nakit yönetimi acilen gözden geçirilmelidir. |
Sektörel Dinamiklerin Etkisi
Asit-test oranını yorumlarken sektörel bağlamdan kopmak büyük analiz hatalarına yol açar. Perakende sektörü, nakit akışının çok hızlı olduğu, satışların peşin veya kredi kartıyla yapıldığı ancak tedarikçilere vadeli borçlanıldığı bir yapıya sahiptir. Bu iş modelinde asit-test oranının 1.00 altında (örneğin 0.60 seviyelerinde) olması bile normal karşılanabilir çünkü günlük kasa girişleri borçları sürekli finanse eder. Buna karşın, siparişe dayalı üretim yapan ve tahsilat süreçleri uzun süren makine imalatı gibi sektörlerde likidite oranının yüksek tutulması zorunludur. Aşağıdaki tablo, farklı sektörlerin tipik asit-test eğilimlerini özetlemektedir.
| Sektör Adı | Tipik Asit-Test Oranı | Likidite Karakteristiği |
|---|---|---|
| Perakende ve Gıda | 0.50 – 0.80 | Yüksek stok devir hızı ve sürekli nakit girişi sayesinde düşük oranla sürdürülebilir yapı. |
| Otomotiv Yan Sanayi | 0.80 – 1.10 | Uzun vadeli tedarik zinciri ilişkileri ve dönemsel tahsilat döngüleri gereği dengeli oran. |
| İlaç ve Sağlık | 1.00 – 1.50 | Düzenli ve garantiye yakın alacak yapısı nedeniyle güçlü likidite rezervleri. |
| İnşaat ve Taahhüt | 0.40 – 0.70 | Proje bazlı nakit akışları ve yüksek hakediş alacakları sebebiyle dalgalı yapı. |
Asit-Test Oranının Düşük Olmasının Nedenleri ve Riskleri
Bir işletmenin asit-test oranının referans değerlerin altına gerilemesi, finansal yönetimde kronik sorunların habercisidir. Bu durumun arkasında yatan temel nedenleri ve şirkete vereceği zararları teknik açıdan ele almak gerekir. Likidite darlığı, işletmenin tedarik zincirinden hammadde temin edememesinden, çalışanlarının maaşlarını ödeyememesine kadar zincirleme krizleri tetikler.
Asit-test oranının düşmesine yol açan faktörler şunlardır:
- Kısa vadeli borçlanmanın aşırı artması: Şirketin uzun vadeli yatırımlarını yanlış bir şekilde kısa vadeli kredilerle finanse etmesi.
- Alacak tahsilat süreçlerinin uzaması: Müşterilerden vadeli alacakların zamanında tahsil edilememesi ve ortalama tahsilat süresinin (DSO) uzaması.
- Yetersiz özkaynak yapısı: İşletmenin operasyonlarını yürütecek yeterli işletme sermayesinden yoksun kalması ve sürekli borçla dönmesi.
- Yanlış nakit yönetimi: Nakit giriş ve çıkışlarının senkronize edilememesi, büyük nakit çıkışlarının vadesinin gelirken girişlerin gecikmesi.
Bu tablonun yarattığı riskler ise oldukça ağırdır. Likidite krizine giren bir firma, piyasadaki itibarını kaybeder, tedarikçiler peşin çalışmaya başlar ve üretim aksar. Bankalar kredi limitlerini iptal eder veya daraltır. Son aşamada ise işletme, karlılığı ne kadar yüksek olursa olsun, borçlarını ödeyemez duruma düşerek yasal takip süreçleriyle yüzleşmek zorunda kalır.
Asit-Test Oranının Yüksek Olmasının Nedenleri ve Fırsat Maliyeti
Finansal analizde ilk bakışta yüksek likidite her zaman güvenli liman olarak algılansa da, asit-test oranının gereğinden fazla yüksek olması da profesyonel yönetim açısından bir başarı göstergesi değildir. Paranın zaman değeri prensibi gereği, elinde atıl nakit tutan veya vadesiz hesaplarda değerlendirilmeyen fonlar barındıran bir şirket, gizli bir maliyetle karşı karşıyadır.
Yüksek asit-test oranının arkasında yatan operasyonel eksiklikler şunlardır:
- Etkin olmayan varlık yönetimi: Şirket yönetiminin elindeki nakdi yeni yatırımlara, Ar-Ge faaliyetlerine veya borç kapatmaya yönlendirememesi.
- Düşük kaldıraç tercihi: Finansal kaldıraç avantajından yararlanılmaması, şirketin büyüme potansiyelini sadece iç kaynaklarla sınırlaması.
- Enflasyonist ortamda nakit erimesi: Yüksek enflasyonun bulunduğu ekonomilerde, vadesiz veya düşük getirili nakit varlıkların alım gücünün hızla azalması.
Yüksek asit-test oranı, hissedarlar açısından sermayenin verimsiz kullanıldığı anlamına gelir. Şirket yönetimi, likidite güvenliği ile karlılık arasında optimum dengeyi kurmak zorundadır. Atıl duran nakitler kısa vadeli finansal yatırımlara yönlendirilmeli veya maliyet düşürücü borç ödemelerinde kullanılmalıdır.
Cari Oran ile Asit-Test Oranı Arasındaki Kritik Farklar
Bilanço analizinde sıklıkla karıştırılan iki temel likidite rasyosu cari oran ve asit-test oranıdır. Bu iki oran arasındaki temel ayrım, döner varlıkların likidite derecesine göre süzgeçten geçirilme derecesidir. Analistlerin sağlıklı bir karar verebilmesi için bu iki metriğin birlikte değerlendirilmesi şarttır.
Cari oran formülü, tüm döner varlıkların kısa vadeli borçlara bölünmesiyle elde edilir. Bu oran, stokların likidite kabiliyetini de hesaba katar. Ancak stoklar, ekonomik kriz anlarında veya acil nakit ihtiyaçlarında anında paraya çevrilemeyebilir. Hatta bazı durumlarda stoklar değer kaybedebilir veya elde kalabilir. Asit-test oranı ise stokları tamamen denklemin dışına iterek en saf likiditeyi ölçer.
İki oran arasındaki farkları netleştirmek için şu analitik kıyaslama yapılabilir:
- Cari oran yüksek çıkıp asit-test oranı düşük çıkıyorsa: Şirketin varlıklarının büyük kısmı stoklardan oluşmaktadır. Bu durum, stokların satılamaması durumunda ciddi bir likidite krizinin kapıda olduğunu gösterir.
- Cari oran ile asit-test oranı birbirine çok yakın çıkıyorsa: Şirketin stok miktarı minimum düzeydedir veya hiç stok tutmayan bir hizmet sektöründe faaliyet göstermektedir. Bu yapı, likidite kalitesinin yüksek olduğuna işaret eder.
Asit-Test Oranını İyileştirme Stratejileri
Düşük asit-test oranına sahip bir işletmenin bu metriği kabul edilebilir seviyelere çekmesi için acil ve yapısal operasyonel kararlar alması gerekir. Bu stratejiler, bilançonun her iki tarafını da optimize etmeyi hedefler.
Likiditeyi artırmak için izlenebilecek operasyonel adımlar şunlardır:
- Alacak yönetiminin sıkılaştırılması: Müşterilere tanınan vadelerin kısaltılması, erken ödeme iskontoları (skonto) uygulanarak nakit girişlerinin hızlandırılması.
- Kısa vadeli borçların yeniden yapılandırılması: Vadesi yaklaşan borçların uzun vadeli kredilere dönüştürülmesi suretiyle kısa vadeli yabancı kaynaklar toplamının azaltılması.
- Alternatif varlık satışı: Şirketin operasyonel faaliyetlerinde kullanılmayan duran varlıkların veya menkul kıymetlerin nakde çevrilerek likidite havuzuna aktarılması.
- Gider optimizasyonu: Operasyonel harcamaların rasyonelleştirilmesi ve nakit çıkışlarının ertelenmesi.
Bu adımların uygulanması sırasında şirketin ticari faaliyetlerinin ve pazar payının zarar görmemesi, finans yöneticilerinin stratejik kabiliyetine bağlıdır. Alacak tahsilatını aşırı zorlaştırmak satışları düşürebilir; bu nedenle dengeli ve veri odaklı bir likidite planlaması şarttır.
Asit-Test Oranı Analizinde Yapılan Yaygın Hatalar
Finansal analiz süreçlerinde teorik bilginin pratikle buluştuğu noktada bazı yaygın yanılgılar ortaya çıkabilir. Asit-test oranı yorumlanırken düşülen bu tuzaklar, yanlış kararlar alınmasına ve şirketin gerçek finansal durumunun yanlış okunmasına neden olur.
Sık yapılan analitik hatalar şunlardır:
- Alacak kalitesinin incelenmemesi: Şüpheli ve tahsil kabiliyeti kalmamış ticari alacakların likit varlık gibi hesaba dahil edilmesi, oranı olduğundan iyi gösterir.
- Mevsimsellik etkisinin göz ardı edilmesi: Tarım, turizm veya perakende gibi mevsimsel dalgalanma gösteren sektörlerde, yılın sadece belirli bir dönemine ait bilanço ile genel bir yargıya varılması.
- Sektörel normların dikkate alınmaması: Her sektöre aynı 1.00 eşiğinin uygulanması, bazı sağlıklı şirketlerin riskli ilan edilmesine yol açabilir.
- Enflasyon muhasebesi etkilerinin unutulması: Yüksek enflasyon ortamında bilançodaki kalemlerin (özellikle alacaklar ve stoklar) gerçeğe uygun değerlerinden uzaklaşmasının analize etkisinin hesaplanmaması.
Profesyonel bir analist, asit-test oranını tek başına bir mutlak doğru olarak ele almaz; nakit akım tablosu, faaliyet rasyoları ve karlılık göstergeleriyle birlikte bütüncül bir perspektifle yorumlar.
Asit-Test Oranı Nedir? Hakkında Sıkça Sorulan Sorular
Asit-test oranı neden “asit testi” olarak adlandırılır?
Bu terim, altın madenciliğinde altının saf olup olmadığını anlamak için kullanılan asit testinden türetilmiştir. Altının saflığını kanıtlayan bu kimyasal test gibi, asit-test oranı da bir şirketin bilançosundaki varlıkların ne kadarının gerçek anlamda saf ve likit olduğunu test ettiği için bu ismi almıştır.
Stoklar neden asit-test oranından çıkarılır?
Stoklar, döner varlıklar içinde nakde en yavaş dönüşen kalemdir. Kriz anlarında veya acil nakit ihtiyaçlarında stokların değerinde kayıp yaşanabilir ya da hemen alıcı bulunamayabilir. Şirketin en kötü senaryoda stok satışına bağımlı kalmadan borç ödeme gücünü ölçmek amacıyla stoklar hesaptan çıkarılır.
Asit-test oranının düşük olması şirketin battığı anlamına mı gelir?
Kesinlikle hayır. Düşük asit-test oranı, anlık bir likidite baskısına veya riskine işaret eder. Ancak güçlü bir nakit akışı döngüsüne sahip, perakende gibi sürekli kasa girişi olan bazı sektörlerde düşük oranlar operasyonel modelin doğası gereği normal kabul edilebilir ve şirketler faaliyetlerini başarıyla sürdürebilir.
Pazarlanabilir menkul kıymetler asit-test oranına neden dahildir?
Pazarlanabilir menkul kıymetler, kısa vadede borsada veya finansal piyasalarda kolayca satılarak anında nakde dönüştürülebilen yüksek likiditeli varlıklardır. Bu özellikleri nedeniyle nakit ve nakit benzerleri ile aynı kategoride değerlendirilerek asit-test oranının hesaplamasına dahil edilirler.
Asit-test oranı ile likidite oranı aynı şey midir?
Evet, finans literatüründe asit-test oranı aynı zamanda “likidite oranı” veya “quick ratio” olarak adlandırılır. İkisi de aynı matematiksel formüle dayanır ve bilançodaki en likit varlıkların kısa vadeli borçları karşılama gücünü ölçer.