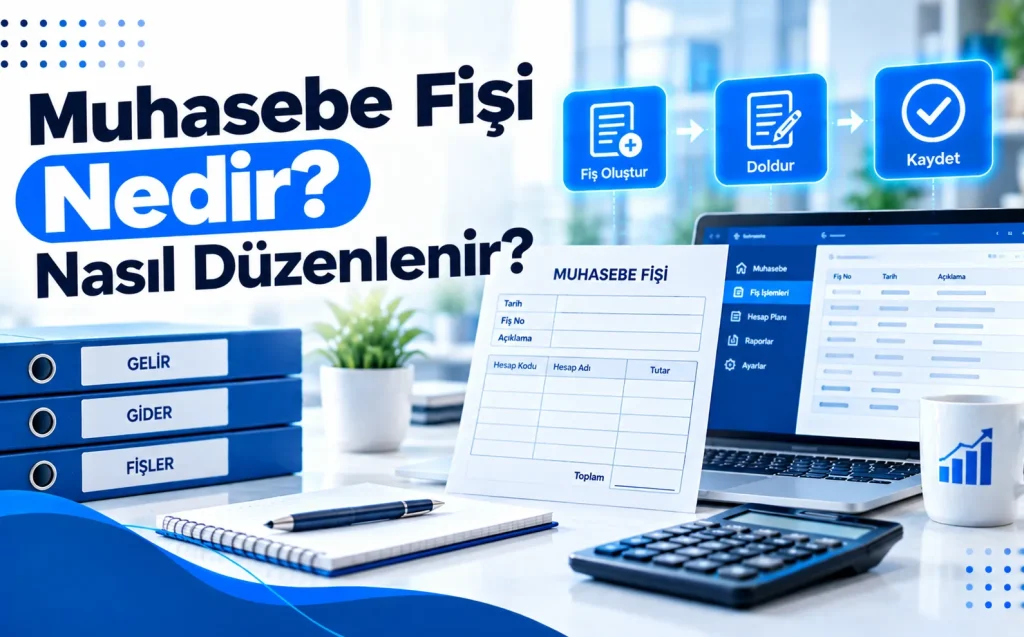
Muhasebe sistemi, işletmelerin finansal nitelikli işlemlerinin kayıt altına alınması, sınıflandırılması, özetlenmesi ve raporlanması süreçlerini kapsayan dinamik bir mekanizmadır. Bu mekanizmanın en temel yapı taşı ise belgelendirme aşamasıdır. Şirketlerin mali varlıklarını etkileyen her türlü iktisadi hareket, yasal düzenlemelere uygun belgelere dayanmak zorundadır. İşte bu noktada, harici belgeler ile yasal defterler arasındaki köprüyü kuran en kritik araç muhasebe fişidir. Muhasebe fişi, işletme adına gerçekleştirilen mali işlemlerin, yasal defterlere yani yevmiye defterine kayıt edilmeden önce düzenlendiği, borç ve alacak ilişkisinin matematiksel bir doğrulukla kurulduğu resmi bir belgedir. Saha tecrübesi göstermektedir ki, sağlıklı bir finansal raporlama altyapısının temeli, doğru ve eksiksiz düzenlenen muhasebe fişlerine dayanır. Hatalı veya eksik düzenlenen bir fiş, mizan dengesizliklerinden vergi incelemelerinde karşılaşılan ağır cezai yaptırımlara kadar geniş bir yelpazede finansal riskler doğurur. Bu rehberde, muhasebe fişinin tanımından türlerine, düzenleme kurallarından yasal zorunluluklarına kadar tüm teknik detaylar operasyonel ve mevzuata uygun bir perspektifle ele alınmaktadır.
Muhasebe Fişi Nedir ve Finansal Süreçlerdeki Yeri Nedir?
Muhasebe fişi, işletmenin mali yapısında değişim yaratan bir işlemin, hangi hesaplara borç ve hangi hesaplara alacak olarak kaydedileceğini gösteren, yetkili kişilerce imzalanan ve onaylanan resmi bir dahili belgedir. Vergi Usul Kanunu ve Türk Ticaret Kanunu hükümleri çerçevesinde, işletmelerin yaptıkları işlemlerin belgelendirilmesi esastır. Fatura, sevk irsaliyesi, makbuz veya banka dekontu gibi harici belgeler bir işlemin vuku bulduğunu kanıtlar. Ancak bu harici belgelerin doğrudan yevmiye defterine işlenmesi, büyük hacimli işletmelerde hem operasyonel süreçleri yavaşlatır hem de hata olasılığını artırır. Muhasebe fişi, harici belgelerdeki verilerin tek bir format altında toplanmasını, hesap kodlarının netleştirilmesini ve çift yanlı kayıt kuralına göre borç ve alacak tutarlarının eşitliğinin denetlenmesini sağlar.
Bir muhasebe fişinin temel işlevi, denetlenebilirliği artırmaktır. Bağımsız denetim süreçlerinde veya vergi incelemelerinde, yevmiye defterindeki bir kaydın kaynağına ulaşmak istendiğinde ilk bakılan nokta ilgili muhasebe fişi ve onun ekindeki harici belgedir. Fiş üzerinde işlemin tarihi, yevmiye numarası, borçlu hesapların kodları ve tutarları, alacaklı hesapların kodları ve tutarları ile işlemin mahiyetini açıklayan detaylı bir açıklama metni yer alır. Bu unsurlardan herhangi birinin eksik olması, belgenin hukuki ve mali geçerliliğini zedeler.
Muhasebe Fişi Çeşitleri ve Kullanım Alanları
Muhasebe uygulamalarında işlemlerin niteliğine göre kullanılan fişler farklılık gösterir. Tekdüzen Hesap Planı çerçevesinde yürütülen muhasebe sisteminde temel olarak üç çeşit fiş bulunmaktadır. Bu fişlerin doğru yerde ve doğru zamanda kullanılması, muhasebe içi kontrol mekanizmasının sağlıklı çalışması için mecburidir. İşlemlerin nakit hareketine, banka transferine veya mahsup niteliğine bağlı olarak hangi fişin kullanılacağı önceden belirlenmelidir.
Tahsil Fişi
İşletmenin kasasına nakit para girişini gerektiren tüm mali işlemlerin kaydedilmesi amacıyla düzenlenen fiş türüdür. Tahsil fişi, işletme veznesine fiziki olarak para girdiğini belgeleyen ve bu paranın hangi hesaptan kaynaklandığını gösteren bir kontrolden geçer. Örneğin, bir müşterinin olan borcunu nakden ödemesi, işletmenin demirbaş satışı karşılığında peşin tahsilat yapması veya ortakların şirkete nakit sermaye koyması durumunda tahsil fişi düzenlenir. Tahsil fişinin en temel teknik özelliği, kasa hesabının daima borçlu tarafta yer almasıdır. Kasa hesabı aktif karakterli bir bilanço kalemi olduğundan, artışlar borç tarafına kaydedilir.
- Müşterilerden tahsil edilen nakit alacaklar
- Peşin yapılan mal ve hizmet satış gelirleri
- Sermaye artırımlarında kasaya konulan nakit ödemeler
- Faiz, kira gibi nakden elde edilen arızi gelirler
Tediye Fişi
Tediye kelimesi ödeme anlamına gelmektedir. Dolayısıyla tediye fişi, işletmenin kasasından nakit para çıkışına neden olan tüm işlemlerin kaydedilmesi için düzenlenir. Kasadan yapılan her türlü ödeme, tediye fişi olmaksızın yevmiye defterine aktarılamaz. Personele yapılan nakit avans ödemeleri, peşin mal alımları, kırtasiye giderlerinin kasadan ödenmesi veya vergi dairelerine yapılan nakit ödemeler tediye fişi ile belgelendirilir. Tahsil fişinin tam tersi olarak, tediye fişinde kasa hesabı daima alacaklı tarafta yer alır. Kasadan para çıktığı için varlık azalır ve aktif hesap alacaklandırılır.
- Tedarikçilere yapılan nakit borç ödemeleri
- Personel ücret ve avanslarının kasadan ödenmesi
- İşletme genel giderleri için yapılan nakit harcamalar
- Vergi, resim ve harçların nakit olarak yatırılması
Mahsup Fişi
Nakit tahsilat veya tediye içermeyen, yani kasaya nakit para girmeyen veya kasadan nakit çıkışına yol açmayan tüm diğer muhasebe işlemlerinin kaydedildiği fiş türüdür. İşletmelerin finansal operasyonlarının çok büyük bir kısmı mahsup fişleri aracılığıyla yürütülür. Bankalar arası transferler, veresiye mal alım ve satımları, senet düzenlenmesi, amortisman hesaplamaları, dönem sonu yansıtma ve gelir tablosu kayıtları mahsup fişi ile sisteme girilir. Mahsup fişinde kasa hesabı yer almaz; bunun yerine borç ve alacak toplamları birbirine eşit olmak koşuluyla çeşitli bilanço ve gelir tablosu hesapları karşılıklı olarak çalıştırılır.
- Vadeli (açık hesap) mal alım ve satımları
- Banka hesapları arasındaki fon transferleri
- Demirbaşlar için ayrılan amortisman kayıtları
- Dönem sonu gelir ve gider tahakkukları
| Fiş Türü | Kasa Hesabının Durumu | Temel Kullanım Amacı | Tipik Örnek İşlem |
|---|---|---|---|
| Tahsil Fişi | Borçlu (Aktif Artış) | İşletme kasasına nakit girişini kaydetmek | Müşteriden nakit tahsilat yapılması |
| Tediye Fişi | Alacaklı (Aktif Azalış) | İşletme kasasından nakit çıkışını kaydetmek | Tedarikçiye kasadan nakit ödeme yapılması |
| Mahsup Fişi | Yer Almaz | Nakit içermeyen tüm muhasebe kayıtlarını yapmak | Veresiye mal alımı veya senet düzenlenmesi |
Muhasebe Fişi Nasıl Düzenlenir? Adım Adım Operasyonel Süreç
Muhasebe fişinin düzenlenmesi, yüksek düzeyde dikkat, mevzuat bilgisi ve muhasebe ilkelerine tam hakimiyet gerektiren teknik bir süreçtir. Bilgisayarlı muhasebe programlarının yaygınlaşması ile birlikte fiziki kağıt fişlerin yerini elektronik ortamdaki fiş ekranları almıştır. Ancak süreçlerin mantığı ve uyulması gereken kurallar değişmemiştir. Hatalı düzenlenen bir fiş, tüm finansal tabloları kirletebilir ve şirketin mali analizlerini yanıltıcı hale getirebilir. Aşağıdaki adımlar, hatasız bir muhasebe fişinin baştan sona nasıl oluşturulması gerektiğini ortaya koymaktadır.
- Belge Kontrolü ve Doğrulama: Fiş düzenlenmeden önce, işlemin dayanağı olan harici belgenin (fatura, dekont, makbuz) Vergi Usul Kanunu hükümlerine uygunluğu kontrol edilir. Belge üzerinde unvan, vergi numarası, tarih, seri numarası ve imza gibi zorunlu unsurların bulunup bulunmadığı teyit edilir.
- Fiş Türünün Belirlenmesi: İşlemin niteliğine göre uygun fiş türü seçilir. Nakit girişleri için tahsil, nakit çıkışları için tediye, diğer tüm işlemler için mahsup fişi seçilerek sisteme giriş yapılır.
- Tarih ve Evrak Numarası Girişi: İşlemin fiilen gerçekleştiği tarih, yasal süreler göz önünde bulundurularak fiş tarihine yazılır. Harici belgenin seri ve sıra numarası, ilgili referans alanına işlenir.
- Hesap Kodlarının Seçimi: Tekdüzen Hesap Planı rehber alınarak, işlemin gerektirdiği ana ve alt hesap kodları (muavin hesaplar) doğru seviyede seçilir. Yanlış hesap kodu seçimi, bilançonun ve gelir tablosunun yanlış gruplandırılmasına yol açar.
- Borç ve Alacak Tutarının Yazılması: Çift yanlı kayıt kuralına riayet edilerek, ilgili hesapların borç ve alacak sütunlarına tutarlar girilir. Toplam borç tutarının toplam alacak tutarına tam olarak eşit olması zorunludur.
- Açıklama Metninin Oluşturulması: Fişin açıklama satırına, işlemin ne amaçla yapıldığını, hangi döneme ait olduğunu ve hangi belgeye dayandığını gösteren net, anlaşılır ve denetime imkan tanıyan bir metin yazılır. “Çeşitli giderler” veya “Mal alımı” gibi yetersiz açıklamalardan kaçınılarak, “X Firmasının 2024 Mayıs Dönemi Danışmanlık Hizmet Faturası Bedeli” gibi spesifik ifadeler kullanılır.
- Onay ve Kayıt İşlemi: Fişin matematiksel doğruluğu ve hesap kodlarının doğruluğu kontrol edildikten sonra kayıt tamamlanır ve yevmiye defterine aktarılır.
Uzman İncelemesi: Muhasebe fişi düzenlenirken yapılan en yaygın hata, açıklama kısımlarının ihmal edilmesi veya standart kalıplarla geçiştirilmesidir. Vergi denetimleri sırasında müfettişlerin ilk odaklandığı husus, fiş açıklamalarının belgenin içeriğini ne kadar doğru yansıttığıdır. Yetersiz açıklamalar, işlemlerin kanuni kabul edilmeyen gider olarak değerlendirilmesine veya KDV indirimlerinin reddedilmesine zemin hazırlayabilir.
Muhasebe Fişlerinde Çift Yanlı Kayıt İlkesi ve Matematiksel Denge
Muhasebenin temel dayanaklarından biri olan çift yanlı kayıt ilkesi, her mali işlemin en az iki hesabı etkilediğini ve bu etkileşimin eşit büyüklükte gerçekleştiğini savunur. Muhasebe fişi, bu ilkenin kağıt veya ekran üzerindeki somutlaşmış halidir. Bir fiş hazırlandığında, borç sütununa yazılan rakamlar toplamı ile alacak sütununa yazılan rakamlar toplamı birbirine milimetrik olarak eşit olmak zorundadır. Bu eşitlik sağlanmadığı takdirde muhasebe programı kaydın onaylanmasına izin vermez.
Çift yanlı kayıt ilkesinin teknik altyapısı, bilanço denklemi üzerine kuruludur. Varlıklar eşittir kaynaklar denklemi, her işlemin bu dengesini koruyacak şekilde kaydedilmesini şart koşar. Aktif hesaplardaki artışlar borç, azalışlar alacak kaydı ile gösterilirken; pasif ve öz kaynak hesaplarında bu durum tam tersidir. Muhasebe fişi düzenleyen bir meslek mensubu, hangi hesabın borçlandırılacağını ve hangi hesabın alacaklandırılacağını belirlerken bu matematiksel yönü kusursuz bir şekilde kurgulamalıdır. Örneğin, bankadan çekilen bir kredinin işletme hesabına geçmesi işlemi incelendiğinde; banka hesabı (aktif hesap) artacağı için borçlandırılır, banka kredileri hesabı (pasif kaynak hesap) artacağı için alacaklandırılır. Bu işlem bir mahsup fişi ile sisteme yansıtılır ve borç-alacak dengesi korunur.
Elektronik Muhasebe Fişleri ve Dijitalleşme Süreçleri
Teknolojinin finansal sektörde entegre bir şekilde yer almasıyla birlikte, geleneksel kağıt fişlerin yerini elektronik muhasebe fişleri almıştır. Kurumsal Kaynak Planlama (ERP) yazılımları ve bulut tabanlı muhasebe programları, fiş düzenleme süreçlerini otomatize etmiş ve insan kaynaklı hataları minimum seviyeye indirmiştir. E-defter ve e-fatura entegrasyonları sayesinde, harici belgeler ile muhasebe fişleri arasındaki bağ dijital ortamda kurulmaktadır.
Dijitalleşmenin getirdiği en büyük avantajlardan biri, banka hareketlerinin entegrasyonu sayesinde tahsil ve tediye fişlerinin otomatik olarak oluşturulabilmesidir. Banka entegrasyonları, işletmenin banka hesaplarına gelen veya giden tutarları anlık olarak tarayarak ilgili cari hesaplar ile eşleştirmekte ve taslak fişler üretmektedir. Mali müşavir veya muhasebe yetkilisi bu taslakları kontrol ederek onaylamaktadır. Bu durum, veri girişi için harcanan zamanı büyük ölçüde azaltırken, finansal raporların güncelliğini ve doğruluğunu artırmaktadır. Ancak otomasyon sistemlerinin varlığı, muhasebe uzmanlarının kontrol mekanizmalarını devre dışı bırakmasını gerektirmez. Sistem tarafından otomatik oluşturulan fişlerin hesap planı uygunluğu ve vergi mevzuatı açısından periyodik olarak denetlenmesi zorunludur.
Muhasebe Fişlerinde Karşılaşılan Yaygın Hatalar ve Çözüm Yolları
Saha uygulamalarında, yoğun iş temposu ve karmaşık işlemler nedeniyle muhasebe fişleri düzenlenirken çeşitli hatalarla karşılaşılmaktadır. Bu hataların zamanında tespit edilip düzeltilmemesi, finansal tabloların güvenilirliğini sarsar ve yasal riskler doğurur. Aşağıda en sık rastlanan hatalar ve bu hataların bertaraf edilme yöntemleri incelenmiştir.
- Hesap Kodunun Yanlış Seçilmesi: Benzer nitelikteki giderlerin yanlış muavin hesaplara yazılması, maliyet analizlerinin hatalı çıkmasına neden olur. Örneğin, pazarlama departmanına ait bir masrafın genel yönetim giderleri hesabına yazılması. Çözüm yolu, periyodik mizan kontrolleri ve hesap analizi yapılarak hatalı kayıtların mahsup fişi ile ters kayıt (iptal kaydı) yapılarak düzeltilmesidir.
- Borç ve Alacak Tutar Uyuşmazlığı: Veri girişleri sırasında rakamların yer değiştirmesi veya küsurat hataları nedeniyle fişin dengesinin bozulması. Bilgisayar sistemleri bu duruma izin vermese de, entegrasyon programlarında aktarım hataları yaşanabilmektedir. Çözüm, mizan dengesinin günlük olarak takip edilmesidir.
- Tarih Uyumsuzlukları: İşlemin gerçekleştiği dönemsellik ilkesine aykırı olarak farklı bir dönemin fişine yazılması. Özellikle geçici vergi dönemlerinde bu hata ciddi vergi cezalarına yol açabilir. Çözüm, evrak tarihlerinin sisteme girilirken titizlikle kontrol edilmesidir.
- Açıklama Eksikliği: Denetim izini kaybettirecek kadar kısa ve anlamsız açıklamalar yazılması. Çözüm, kurum içi standart açıklama prosedürleri oluşturulmasıdır.
Muhasebe Fişi Düzenlerken Dikkat Edilmesi Gereken Yasal Sorumluluklar
Muhasebe fişleri, doğrudan yasal defterlerin dayanağını oluşturduğu için Vergi Usul Kanunu ve ilgili diğer kanunlar karşısında hukuki birer kanıt niteliği taşımaktadır. Fişlerin düzenlenmesinde, saklanmasında ve ibraz edilmesinde uyulması gereken katı kurallar mevcuttur. İşletmeler, düzenledikleri muhasebe fişlerini ve eklerindeki harici belgeleri yasal saklama süreleri boyunca (genellikle beş yıl boyunca) muhafaza etmekle yükümlüdür.
Vergi incelemelerinde, inceleme elemanları yevmiye defterindeki kayıtların doğruluğunu teyit etmek amacıyla muhasebe fişlerinin ve ekindeki belgelerin ibrazını talep edebilir. Fişlerin kanuni süresi içinde usulüne uygun olarak düzenlenmemiş olması, defterlerin tasdik olmamış veya tutulmamış sayılması gibi ağır sonuçlar doğurabilir. Bu durum, re’sen tarhiyat yapılmasına, katmerli vergi ziyaı cezalarının kesilmesine ve işletmenin mali itibarının zedelenmesine neden olur. Dolayısıyla, muhasebe süreçlerinin en alt kademesinden en üst kademesine kadar mevzuata tam uyum bilinciyle hareket edilmelidir.
Muhasebe Fişi Nedir? Nasıl Düzenlenir? Hakkında Sıkça Sorulan Sorular
Muhasebe fişi yasal olarak saklanmak zorunda mıdır?
Evet, Türk Ticaret Kanunu ve Vergi Usul Kanunu hükümleri gereğince işletmeler düzenledikleri tüm muhasebe fişlerini, bunlara dayanak teşkil eden belgelerle birlikte eksiksiz olarak muhafaza etmek zorundadır. Saklama süresi Vergi Usul Kanunu’na göre ilgili yılı takip eden takvim yılından başlamak üzere beş yıldır. Türk Ticaret Kanunu açısından ise bu süre on yıl olarak belirlenmiştir. Elektronik ortamda düzenlenen fişlerin de güvenli elektronik imza veya mühürle muhafaza edilmesi ve yasal ibraz sürelerinde denetime hazır tutulması hukuki bir zorunluluktur.
Mahsup fişinde kasa hesabı kullanılabilir mi?
Teknik olarak mahsup fişinde kasa hesabının kullanılması hatalı bir uygulamadır. Kasa hesabını ilgilendiren tüm mali hareketler, para girişleri için tahsil fişi, para çıkışları için ise tediye fişi aracılığıyla kaydedilmelidir. Mahsup fişi, nakit hareketlerinin bulunmadığı, yani kasaya para girmeyen veya kasadan para çıkmayan işlemler için tasarlanmıştır. Kasa hesabının mahsup fişinde kullanılması, iç kontrol ve denetim mekanizmalarının raporlama tutarlılığını olumsuz etkiler ve nakit akış tablolarının analizinde yanılsamalara yol açar.
Fiş kaydedildikten sonra hata fark edilirse ne yapılmalıdır?
Muhasebe fişi sisteme kaydedilip yevmiye defterine aktarıldıktan sonra doğrudan silinemez veya değiştirilemez. Yevmiye defterine intikal etmiş kayıtların silinmesi yasal olarak yasaktır. Hatalı bir kaydın düzeltilmesi için iki temel yöntem bulunur. İlk yöntem, hatalı kaydın tam tersi tutarlarla bir iptal kaydı (mahsup fişi ile ters kayıt) oluşturmak ve ardından doğru kaydı yeniden girmektir. İkinci yöntem ise, aradaki farkı kapatacak nitelikte düzeltme mahsup fişi düzenlemektir. Hangi yöntemin kullanılacağı hatanın niteliğine ve dönemsellik ilkesine bağlı olarak mali müşavir tarafından belirlenir.
Tahsil ve tediye fişi arasındaki temel fark nedir?
Tahsil ve tediye fişleri arasındaki temel fark, nakit akışının yönüdür. Tahsil fişi, işletmenin veznesine veya banka hesaplarına nakit para girişi olduğunda düzenlenir ve bu fişte kasa hesabı borçlandırılır. Tediye fişi ise, işletmenin kasasından dışarıya nakit para çıkışı olduğunda düzenlenir ve bu fişte kasa hesabı alacaklandırılır. Bu iki fiş türü, işletmenin nakit yönetiminin ve likidite durumunun anlık olarak izlenebilmesi açısından kritik öneme sahiptir.
Bilgisayarlı muhasebe sistemlerinde kağıt fiş basmak zorunlu mudur?
Gelişen teknoloji ve dijitalleşme süreçleriyle birlikte, e-defter uygulamasına geçiş yapan işletmeler için fiziksel kağıt fiş basma zorunluluğu büyük ölçüde ortadan kalkmıştır. Veriler elektronik ortamda güvenli bir şekilde saklanmakta ve yasal denetimlerde dijital olarak ibraz edilmektedir. Ancak e-defter kullanmayan veya geleneksel defter tutma yöntemlerini sürdüren mükelleflerin, yevmiye maddelerinin dayanağı olan muhasebe fişlerini kağıt ortamında çıktı alarak düzenli bir şekilde dosyalamaları yasal bir zorunluluk olarak devam etmektedir.