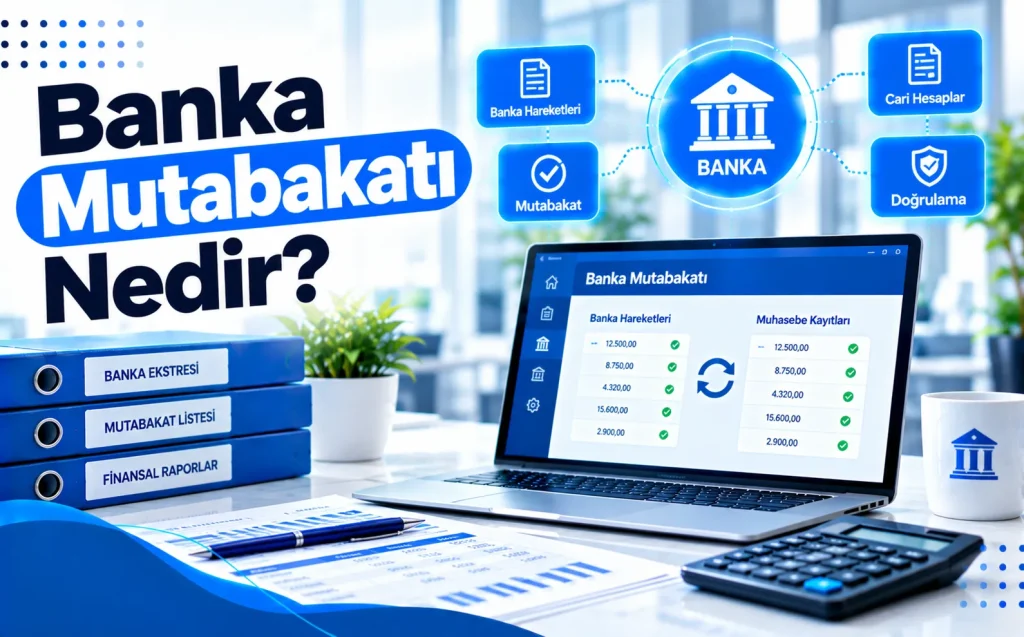
Şirketlerin finansal sağlığını koruması ve mali tablolarının gerçeği yansıtması, harici kurumlarla yürütülen sürekli bir doğrulama döngüsüne dayanır. İşletmelerin finansal süreçlerinde en kritik operasyonel adımlardan biri olan banka mutabakatı, muhasebe kayıtlarında yer alan nakit hareketleri ile finansal kurumlar nezdindeki resmi hesap özetlerinin birebir örtüştüğünün doğrulanması sürecidir. Bu doğrulama mekanizması sadece defter tutma rutini olmaktan öte, nakit akışının kontrol altında tutulması, usulsüzlüklerin ve hataların erkenden tespit edilmesi açısından hayati bir denetim aracıdır. Finans departmanlarının günlük operasyonlarında sıklıkla yürüttüğü bu süreç, şirket içi kayıtlar ile banka ekstreleri arasındaki her bir kuruşluk farkın mercek altına alınmasını gerektirir.
Banka Mutabakatı Nedir ve Finansal Kontroldeki Yeri
Banka mutabakatı nedir sorusunun teknik tanımı, bir işletmenin kendi muhasebe sisteminde takip ettiği banka hesaplarına ait borç ve alacak kayıtları ile ilgili bankanın resmi olarak gönderdiği hesap ekstresindeki verilerin belirli bir dönem sonu itibarıyla karşılaştırılarak aradaki uyumsuzlukların giderilmesi işlemidir. İşletmeler ticari faaliyetleri sırasında yüzlerce belki de binlerce tahsilat ve ödeme gerçekleştirir. Bu işlemlerin bir kısmı anında muhasebeleştirilirken, bir kısmı zaman farkı nedeniyle banka kayıtlarına daha geç yansıyabilir. Mutabakat süreci, bu zaman farklarını, kayıt hatalarını, atlanan komisyonları ve yetkisiz işlemleri açığa çıkaran en güvenilir finansal filtredir.
Şirketler İçin Banka Mutabakatının Stratejik Önemi
Mali disiplini sağlamak isteyen her işletme, banka hesaplarının kontrolünü düzenli olarak yapmak zorundadır. Bu süreç, sadece dönemsel bir formalite değil, yönetsel kararların alınmasında kullanılan verilerin doğruluğunu teyit eden bir mekanizmadır. Yanlış ya da eksik muhasebeleştirilen bir işlem, şirketin elindeki net nakit miktarını hatalı göstererek yanlış yatırım veya borçlanma kararlarına yol açabilir. Sektörel tecrübelerimiz, mutabakat süreçlerini ihmal eden veya manuel ve hatalı yöntemlerle yürüten şirketlerin, gizli maliyetler, banka kesinti hataları ve hatta operasyonel dolandırıcılık riskleriyle karşı karşıya kaldığını açıkça göstermektedir.
Banka mutabakatı, yalnızca muhasebe departmanının kendi içindeki kayıtları eşitleme çabası değildir; şirket varlıklarının korunması için kurulan ilk savunma hattıdır. Mutabakat yapılmayan her hesap, potansiyel bir finansal risk barındırır.
Yasal Dayanaklar ve Türk Ticaret Kanunu Kapsamındaki Yeri
Türk Ticaret Kanunu ve Vergi Usul Kanunu hükümleri gereğince, işletmelerin finansal verilerini gerçeğe uygun, şeffaf ve denetlenebilir bir biçimde tutmaları yasal bir zorunluluktur. Banka mutabakatları, bağımsız denetim süreçlerinde denetçilerin ilk talep ettiği kanıt belgelerinin başında gelir. Dönem sonlarında yapılan mutabakatlar, bilanço günündeki nakit ve nakit benzerleri kalemlerinin doğruluğunu ispatlar. Özellikle e-mutabakat sistemlerinin yaygınlaşmasıyla birlikte, bu süreçlerin hukuki geçerliliği ve izlenebilirliği de resmiyet kazanmıştır.
Banka Mutabakatı Sürecinin Adım Adım İşleyişi
Sistematik bir banka mutabakatı yürütmek, belirli prosedürlerin ve kontrol adımlarının eksiksiz uygulanmasını gerektirir. Sürecin her aşamasında dikkat edilmesi gereken teknik detaylar, hatasız bir finansal tablo ortaya çıkarmanın temelini oluşturur.
- Veri Toplama ve Entegrasyon: İlgili döneme ait şirket muhasebe programındaki banka defteri dökümleri ile bankalardan resmi olarak temin edilen ekstreler eksiksiz bir şekilde aynı platformda toplanır.
- Eşleştirme ve Kontrol: Karşılıklı işlemler tarih, tutar ve açıklama bazında eşleştirilir. Doğrudan eşleşmeyen kalemler ayrı bir inceleme listesine alınır.
- Fark Analizi ve Tespit: Zaman farkları, banka masrafları, faiz gelirleri veya tahsil edilemeyen çekler gibi uyumsuzluğa neden olan unsurlar tek tek tespit edilir.
- Düzeltme Kayıtlarının Oluşturulması: Muhasebe kayıtlarında yapılması gereken düzeltmeler (masraf tahakkukları, faiz kayıtları vb.) ilgili yevmiye maddeleriyle defterlere işlenir.
- Mutabakat Formunun Onayı: Hesapların tamamen eşitlendiği veya açıklanan farkların yasal dayanağa oturtulduğu mutabakat tutanağı hazırlanarak taraflarca onaylanır.
Mutabakatsizlik Nedenleri ve Fark Çeşitleri
Şirket kayıtları ile banka ekstreleri arasında her zaman birebir uyum beklenmez. Bu uyumsuzlukların arkasında operasyonel zamanlama farkları veya muhasebe hataları yatar. Bu farkları doğru sınıflandırmak, sorunun kaynağını hızlıca çözmek için kritik önem taşır.
| Fark Türü | Açıklama | Çözüm / Muhasebe İşlemi |
|---|---|---|
| Yolda Olan Tahsilatlar | Şirket tarafından kasaya veya bankaya gönderilen ancak banka kayıtlarına henüz geçmemiş tutarlar. | Sonraki dönemin banka ekstresinde kontrol edilerek beklenir, kayıt düzeltmesi gerekmez. |
| Ödenmemiş Çekler ve Senetler | Şirket tarafındankeşide edilen ancak henüz hak sahibi tarafından bankadan tahsil edilmeyen çekler. | Ödeme tablosunda düşülen tutar olarak takip edilir, tahsil anında kapanır. |
| Banka Masraf ve Komisyonları | Banka tarafından hesaptan kesilen ancak şirketin henüz haberinin olmadığı havale, EFT veya hesap işletim ücretleri. | Banka ekstresine istinaden ilgili gider hesaplarına borç, banka hesabına alacak kaydedilir. |
| Faiz ve Gelir Tahakkukları | Mevduat hesaplarına yatan faizler veya kredi kartı tahsilatlarından düşülen komisyon farkları. | Ekstre tutarına göre finansal gelir veya gider olarak muhasebeleştirilir. |
| Kayıt ve Tutar Hataları | Muhasebe personeli tarafından bir işlemin rakamsal olarak yanlış girilmesi (örn. 1.000 TL yerine 10.000 TL yazılması). | Hatalı kayıt iptal edilerek doğru tutarla yeniden yevmiye maddesi oluşturulur. |
Manuel Mutabakattan Dijital E-Mutabakat Sistemlerine Geçiş
Geleneksel yöntemlerle yürütülen banka mutabakatları kağıt üzerinde, e-posta yazışmalarıyla veya faksla yürütülürdü. Bu yöntem, hem zaman kaybına yol açar hem de insan hatası riskini maksimum seviyeye çıkarır. Günümüz iş dünyasında, ERP sistemleri ile entegre çalışan dijital mutabakat yazılımları operasyonel yükü ortadan kaldırmaktadır.
Otomasyonun Sağladığı Operasyonel Avantajlar
Dijital sistemler sayesinde banka ekstreleri doğrudan API bağlantılarıyla ya da banka formatlarındaki (Swift, MT940 vb.) dosyalarla muhasebe programlarına anlık olarak aktarılır. Algoritmik eşleştirme motorları, binlerce kalemi saniyeler içinde tarayarak eşleşenleri otomatik onaylar, sadece şüpheli veya uyumsuz kayıtları finans uzmanının incelemesine sunar. Bu durum, aylık kapanış sürelerini günlerden dakikalara indirir.
Otomasyon süreçleri insan kaynaklı hataları minimuma indirirken, şirket iç denetim mekanizmalarını sürekli ve dinamik hale getirir. Dijitalleşme, finans departmanlarının veri toplamakla değil, veriyi yorumlamakla vakit geçirmesini sağlar.
Farklı Sektörlerde Banka Mutabakatı Uygulamaları
Banka mutabakatının zorluk derecesi ve hacmi, şirketin faaliyet gösterdiği sektöre ve günlük işlem yoğunluğuna göre büyük değişiklik gösterir. Her sektörel dinamik, mutabakat sürecinde farklı parametrelerin göz önünde bulundurulmasını zorunlu kılar.
Perakende ve E-Ticaret Sektöründe Yoğun İşlem Yönetimi
Yüz binlerce küçük tutarlı tahsilatın gerçekleştiği e-ticaret ve perakende sektöründe, banka mutabakatı yapmak başlı başına uzmanlık gerektirir. Kredi kartı ile yapılan satışlarda aracı ödeme kuruluşlarının (POS komisyonları, ertelenmiş ödemeler, iadeler) kesintileri hesaplanırken, binlerce işlemin tek tek eşleştirilmesi manuel olarak imkansızdır. Bu sektörlerde özel entegrasyon yazılımları kullanılarak her bir sipariş ID’si ile bankaya yatan net tutar eşleştirilir.
Üretim ve Holding Yapılarında Çoklu Banka Yönetimi
Farklı bankalarla çalışan büyük ölçekli holdingler ve üretim şirketleri, onlarca farklı hesabı aynı anda yönetmek zorundadır. Farklı para birimleriyle (Döviz cinsinden) yapılan işlemler, kur farkı değerlemeleri ve çapraz transferler mutabakat sürecini karmaşıklaştırır. Bu yapılarda günlük nakit pozisyon raporlarının (Treasury) sağlıklı alınabilmesi için her sabah tüm bankalarla eksiksiz mutabakat yapılması şarttır.
Banka Mutabakat Sürecinde Karşılaşılan Yaygın Hatalar ve Riskler
Finans operasyonlarında deneyimli ekiplerin bile gözden kaçırabileceği bazı kritik hatalar, bilançoların yanlış çıkmasına veya denetimlerde ağır cezalarla karşılaşılmasına neden olabilir. Bu risklerin önlenmesi için iç kontrol mekanizmalarının sıkı tutulması gerekir.
- Zamanlama Uyumsuzluklarının Yanlış Yorumlanması: Dönem sonuna denk gelen transferlerin eksik veya mükerrer kaydedilmesi.
- Döviz Çevrim Hataları: Yabancı para cinsinden banka hesaplarının değerlemesinde kullanılan kur ile muhasebe kayıt kurunun tutarsız olması.
- Yetkisiz İşlem Atlamaları: Banka ekstresinde görülen ancak muhasebede karşılığı bulunmayan küçük tutarlı masraf veya kesintilerin önemsenmeyerek göz ardı edilmesi.
- Mutabakat Tutanaklarının Onaysız Saklanması: Karşılıklı imzalanmayan veya resmiyet kazandırılmayan mutabakatların hukuki delil niteliği taşımaması.
Bağımsız Denetim ve Vergi İncelemelerinde Banka Mutabakatının Rolü
Maliye Bakanlığı denetmenleri ve bağımsız denetim şirketleri, şirketlerin mali tablolarını incelerken en çok banka mektuplarına ve mutabakat tutanaklarına güvenir. Doğrudan teyit (Confirmation) prosedürü adı verilen yöntemle, bağımsız denetçiler şirket yönetiminin müdahalesi olmaksızın doğrudan bankalarla yazışarak hesap bakiyelerini teyit ederler. Şirket kayıtları ile banka yazışmaları arasında en ufak bir tutarsızlık bulunması durumunda, şirket hakkında detaylı vergi incelemesi başlatılabilir veya finansal tablolara olumlu görüş verilmeyebilir. Bu nedenle mutabakat süreçleri kusursuz bir titizlikle yürütülmelidir.
Banka Mutabakatı Sürecini Optimize Etme Yöntemleri
Finans operasyonlarının verimliliğini artırmak ve olası riskleri sıfırlamak için şirketlerin uygulayabileceği stratejik optimizasyon adımları şunlardır:
- Günlük Mutabakat Kültürünün Oluşturulması: Aylık dönemler beklemek yerine, her gün mesai bitiminde bir önceki günün banka hareketlerinin kontrol edilmesi.
- Rol Ayrılığı Prensibi (Segregation of Duties): Banka talimatlarını veren veya ödeme yapan personelin, mutabakat ve kontrol sürecini tek başına yürütmesine izin verilmemesi.
- Otomatik Entegrasyon Araçlarının Yatırımı: ERP sistemleri ile bankalar arasında güvenli API köprüleri kurularak veri akışının insansızlaştırılması.
- Düzenli İç Denetim Kontrolleri: İç denetim ekibinin periyodik olarak banka mutabakatlarını ve düzeltme kayıtlarını örnekleme yöntemiyle test etmesi.
Banka Mutabakatı Nedir? Hakkında Sıkça Sorulan Sorular
Banka mutabakatı hangi sıklıkla yapılmalıdır?
İdeal olan mutabakatın günlük olarak yapılmasıdır. Ancak yoğunluk ve operasyonel yapı göz önüne alındığında, en geç ayda bir kez tüm banka hesapları için resmi mutabakat yapılması zorunludur. Büyük hacimli şirketlerde günlük nakit akışını yönetmek için günlük mutabakat standart uygulama olarak kabul edilir.
Banka mutabakatı yapılmazsa ne gibi riskler ortaya çıkar?
Mutabakat yapılmaması durumunda şirket hesaplarındaki yetkisiz çekimler, gizli dolandırıcılık faaliyetleri, banka kesinti hataları veya muhasebe kayıt noksanlıkları fark edilemez. Bu durum, şirket bilançolarının gerçeği yansıtmamasına, nakit yönetiminin zayıflamasına ve yasal denetimlerde ağır yaptırımlarla karşılaşılmasına yol açar.
Müşteri veya tedarikçi cari mutabakatı ile banka mutabakatı arasındaki fark nedir?
Cari mutabakat, ticari ilişki içinde olunan müşteriler veya tedarikçilerle yapılan alacak ve borç bakiyesi mutabakatıdır. Banka mutabakatı ise doğrudan şirketin parasını emanet ettiği finansal kurumlar (bankalar) ile olan hesap hareketlerinin doğrulanması sürecidir. Her ikisi de finansal kontrolün farklı ama tamamlayıcı ayaklarını oluşturur.
Banka ekstresi ile muhasebe defteri tutmuyor ise ilk olarak ne yapılmalıdır?
Uyumsuzluk durumunda öncelikle farkın tutarı hesaplanır. Ardından tarihler incelenerek zaman farkı olup olmadığına bakılır. Zaman farkı değilse, banka masrafları, faizler veya yanlış tuşlama/kayıt hataları sırasıyla taranarak kaynağı bulunur ve gerekli muhasebe düzeltme fişi düzenlenir.
E-mutabakat sistemi kullanmak yasal olarak zorunlu mudur?
E-mutabakat sistemlerinin kullanımı doğrudan bir yasal zorunluluk olarak ifade edilmese de, Türk Ticaret Kanunu ve Vergi Usul Kanunu hükümleri gereğince tutulması gereken defter ve belgelerin tevsik edilebilir, şeffaf ve denetime hazır olması şarttır. Dijital mutabakatlar, sağladığı delil niteliği ve izlenebilirlik sayesinde yasal gereklilikleri en üst düzeyde karşılar.