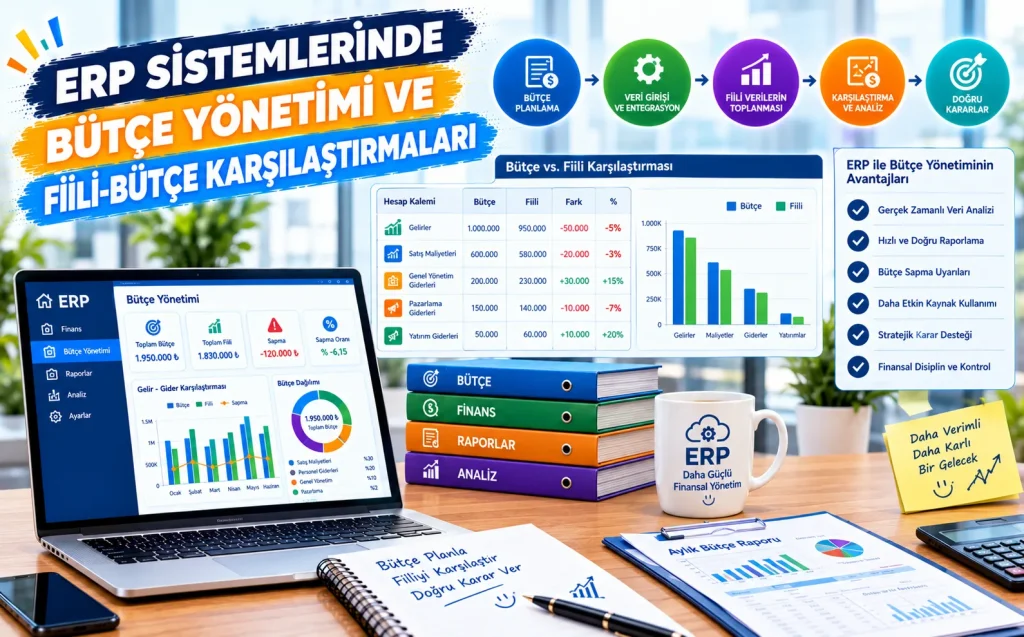
Kurumsal kaynak planlama altyapılarında finansal kontrol mekanizmalarının omurgasını oluşturan bütçe yönetimi, işletmelerin stratejik hedefleri ile operasyonel gerçeklikleri arasındaki köprüyü kurar. Yıllık finansal planlamanın ötesine geçerek departman bazlı maliyetlerin, nakit akışının ve gelir projeksiyonlarının anlık olarak izlenmesini sağlayan bu süreç, kurumsal sürdürülebilirliğin temel şartıdır. Finans yöneticileri, operasyonel birimlerden gelen verilerin sisteme entegre edilmesiyle birlikte, öngörülen hedefler ile gerçekleşen finansal sonuçlar arasındaki makasın açılmasını engellemek üzere gelişmiş yazılım araçlarına güvenirler. Modern işletmelerde bütçe yönetimi, statik tablolardan oluşan bir geçmişin kaydı olmaktan çıkıp, geleceğe yönelik riskleri minimize eden dinamik bir karar destek mekanizmasına dönüşmüştür.
ERP Altyapılarında Bütçe Mimarisinin Temelleri
Kurumsal kaynak planlama yazılımlarında bütçe modülü, finansal verilerin merkezi bir veri tabanında toplanmasını ve ilgili maliyet merkezleri ile ilişkilendirilmesini sağlar. Bu mimarinin başarısı, hesap planı yapısının bütçeleme mantığına uygun olarak tasarlanmasına ve operasyonel süreçlerin bu yapıya göre kurgulanmasına dayanır. Geleneksel yöntemlerle yürütülen bütçe çalışmalarında yaşanan veri tutarsızlıkları, ERP sistemlerinin entegre yapısı sayesinde ortadan kalkar; çünkü tedarik zinciri, insan kaynakları ve satış gibi tüm modüller finansal bütçeyi doğrudan besler.
Maliyet Merkezleri ve Kar Merkezleri Tanımlamaları
Bütçe yönetiminin en kritik adımı, işletmenin organizasyonel yapısına uygun maliyet ve kar merkezlerinin hiyerarşik olarak tanımlanmasıdır. Her bir departman, şube veya proje ayrı bir maliyet merkezi olarak ele alınır ve bunlara ait gider bütçeleri bağımsız olarak takip edilir. Kar merkezleri ise gelir üretme potansiyeli olan yapıları kapsar ve bu sayede birim bazlı karlılık analizleri, bütçe hedefleriyle birebir örtüşecek şekilde raporlanabilir. Tanımlama aşamasındaki detay seviyesi, ilerleyen dönemlerde yapılacak fiili bütçe karşılaştırmalarının hassasiyetini doğrudan belirler.
Bütçe Senaryoları ve Versiyonlama Süreçleri
Piyasa koşullarındaki dalgalanmalar ve makroekonomik değişkenler, tek bir sabit bütçe ile yıl boyunca hareket etmeyi imkansız hale getirir. Bu doğrultuda ERP sistemleri, optimistik, pesimistik ve baz senaryo olmak üzere çoklu bütçe versiyonlarının oluşturulmasına imkan tanır. Versiyonlama süreçleri sayesinde, yıl içinde meydana gelen stratejik yön değişiklikleri veya beklenmeyen maliyet artışları sisteme işlenir ve ana bütçe bozulmadan revize senaryolar üzerinden simülasyonlar gerçekleştirilir.
Fiili ve Bütçelenen Verilerin Entegrasyonu
Bütçe yönetiminin katma değer yaratabilmesi, planlanan rakamlar ile operasyonlar sonucunda ortaya çıkan gerçek verilerin, yani fiili değerlerin, aynı platformda ve eş zamanlı olarak karşılaştırılabilmesine bağlıdır. Entegrasyon eksikliği bulunan yapılarda, muhasebe kayıtları ile bütçe tablolarının mutabakatı haftalar sürebilmekte, bu da stratejik kararların gecikmesine yol açmaktadır. ERP sistemleri, satın alma siparişlerinin girilmesi, faturaların onaylanması veya ambar çıkışlarının yapılması gibi anlık işlemleri doğrudan ilgili bütçe kaleminden düşerek güncel durumu gözler önüne serer.
Gerçek Zamanlı Veri Akışının Mekaniği
Sistemsel entegrasyonun kusursuz çalışması, veri akışının otomatikleştirilmesini gerektirir. Bir mal alım faturası sisteme kaydedildiği anda, ilgili masraf merkezinin bütçesinden düşüş gerçekleşir ve bütçe aşım riski varsa sistem otomatik olarak ilgili yöneticilere uyarı gönderir. Bu mekanizma, hataya açık manuel müdahaleleri ortadan kaldırarak finansal disiplini en üst seviyede tutar.
| Entegrasyon Bileşeni | Manuel Süreçlerdeki Durum | ERP Entegrasyonundaki Durum |
|---|---|---|
| Veri Girişi | Çoklu Excel tabloları, mükerrer kayıt riski | Tekil veri tabanı, otomatik senkronizasyon |
| Mutabakat Süresi | Günler veya haftalar süren kontrol döngüleri | Anlık, saniyeler içinde güncellenen raporlar |
| Hata Tespiti | Dönem sonunda fark edilen maliyet kaçakları | İşlem anında yakalanan ve bloke edilen uyarılar |
| Raporlama Esnekliği | Statik, kısıtlı ve manuel hazırlanan çıktılar | Dinamik, çok boyutlu ve detaylı analiz ekranları |
Varyans (Sapma) Analizi ve Kritik Parametreler
Fiili bütçe karşılaştırmalarının kalbi varyans analizidir. Bütçelenen tutar ile gerçekleşen tutar arasındaki farkın mutlak değer olarak tespiti yeterli değildir; bu farkın arkasındaki operasyonel nedenlerin derinlemesine incelenmesi gerekir. Varyans analizi, işletmenin hangi noktalarda hedeflerinden saptığını, maliyetlerin neden öngörülenin üzerine çıktığını veya gelirlerin neden beklentinin altında kaldığını net bir şekilde ortaya koyar.
Hacim ve Fiyat Varyanslarının Ayrıştırılması
Giderlerde veya gelirlerde görülen sapmaların kök nedenini bulmak için fiyat ve miktar etkilerinin birbirinden ayrılması şarttır. Örneğin, hammadde maliyetlerindeki artış, birim hammadde fiyatının yükselmesinden mi yoksa planlanandan daha fazla hammadde tüketilmesinden mi kaynaklanıyor sorusunun yanıtı ERP raporları sayesinde netleşir. Bu ayrım, maliyet kontrolü sırasında doğru aksiyonun alınmasını sağlar; fiyat kaynaklı sapmalarda tedarikçi pazarlıkları gündeme gelirken, miktar kaynaklı sapmalarda üretim verimliliği ve fire oranları mercek altına alınır.
- Sapmanın tespit edildiği hesap kalemi ve ilgili maliyet merkezi belirlenir.
- Fiili harcama tutarı ile bütçelenen rakam arasındaki mutlak fark hesaplanır.
- Farkın yüzde olarak sapma oranı çıkarılır ve önceden belirlenen tolerans eşikleriyle kıyaslanır.
- Birim fiyat değişimi ile miktar tüketim artışı matematiksel olarak ayrıştırılır.
- İlgili operasyonel birim yöneticisinden sapmanın gerekçesine dair açıklama talep edilir.
- Alınacak düzeltici aksiyonlar belirlenerek sistem üzerinden takip süreci başlatılır.
Bütçe Kontrol ve Onay Mekanizmaları
Finansal disiplinin sürdürülebilmesi, bütçenin sadece planlanan bir hedef olmaktan çıkıp operasyonel süreçleri kısıtlayan ya da yönlendiren bir kontrol mekanizması haline gelmesiyle mümkündür. ERP sistemlerinde kurgulanan iş akışları, bütçe limitlerinin aşılması durumunda harcama süreçlerinin otomatik olarak bloke edilmesini veya üst yönetim onayına sunulmasını sağlar.
Yumuşak ve Sert Bütçe Kontrol Politikaları
İşletmelerin operasyonel esneklik ihtiyaçlarına göre bütçe kontrol politikaları farklılık gösterir. Sert bütçe kontrolü uygulanan senaryolarda, ilgili kalemde bütçe kalmadığı takdirde sistem hiçbir suretle yeni bir satın alma talebine veya faturaya onay vermez. Yumuşak bütçe kontrolü ise bütçe aşımına anında izin vermekle birlikte, sistemin ilgili departman yöneticisine ve finans direktörlüğüne acil bildirim göndermesini ve gerekçe talep etmesini sağlar. Kritik operasyonların aksamaması için doğru politikanın seçilmesi sistem mimarisinin en önemli kararlarından biridir.
Kritik Uzman Uyarısı: Sert bütçe kontrollerinin operasyonel verimliliği felç etmemesi için, acil durumlar ve beklenmeyen piyasa dalgalanmaları göz önünde bulundurularak esneklik payları veya özel onay matrisleri mutlaka tanımlanmalıdır.
Fiili-Bütçe Karşılaştırmalarında Sık Karşılaşılan Operasyonel Zorluklar
Teknolojik altyapı ne kadar gelişmiş olursa olsun, insan faktörü ve yanlış süreç kurguları bütçe yönetiminin başarısını gölgeleyebilir. Özellikle departmanlar arası iletişim kopuklukları, bütçe kalemlerinin yanlış kodlanması ve dönemselleştirme hataları, fiili bütçe karşılaştırmalarının güvenilirliğini zedeler.
- Farklı departmanların bütçe hazırlık sürecinde gerçekçi olmayan iyimser varsayımlar kullanması.
- Giderlerin gerçekleştiği dönem ile muhasebeleştirildiği dönem arasında zamansal uyumsuzluklar yaşanması.
- Maliyet dağıtım anahtarlarının hatalı veya eksik kurgulanması nedeniyle genel giderlerin yanlış merkezlere yüklenmesi.
- Kullanıcıların sistemdeki doğru hesap kodları yerine en kolay ulaşılabilir kodları seçme eğilimi.
- Döviz bazlı bütçelerde kur dalgalanmalarının yansıtılmasında kullanılan kur politikalarındaki tutarsızlıklar.
Yatırım ve Proje Bütçelemesinde Fiili Takip Süreçleri
Operasyonel bütçelerin yanı sıra uzun vadeli yatırımlar ve sermaye harcamaları da ERP sistemleri üzerinden titizlikle izlenmelidir. Proje bazlı bütçe yönetimi, inşaat, Ar-Ge, teknolojik dönüşüm veya kapasite artırımı gibi uzun soluklu projelerin başlangıçtan kapanışa kadar olan maliyet seyrini kontrol altında tutar.
Aşama Bazlı Maliyet Kontrolü
Yatırım projelerinde fiili bütçe karşılaştırması, projenin tamamlanma yüzdesi ile harcanan bütçe oranının kıyaslanmasına dayanır. Proje yönetim modülü ile entegre çalışan bütçe altyapısı, hak ediş ödemelerini, taşeron maliyetlerini ve malzeme sarfiyatlarını anlık olarak takip ederek bütçe sapmalarının erken aşamada fark edilmesini sağlar. Bu sayede bütçe aşımları proje bitmeden kontrol altına alınır.
ERP Sistemlerinde Bütçe Yönetimi ve Fiili-Bütçe Karşılaştırmaları Hakkında Sıkça Sorulan Sorular
ERP sistemlerinde bütçe revizyonu nasıl yapılır ve nelere dikkat edilmelidir?
Bütçe revizyonu, yıl içinde değişen piyasa koşulları veya stratejik kararlar doğrultusunda mevcut bütçe değerlerinin güncellenmesi sürecidir. ERP yazılımlarında bu işlem, ana bütçenin versiyonlanması suretiyle gerçekleştirilir. Revizyon yapılırken geçmiş dönem fiili gerçekleşmeleri baz alınmalı, geleceğe yönelik öngörüler gerçekçi verilerle desteklenmeli ve revize bütçenin onay yetki matrisinden geçmesi sağlanmalıdır.
Fiili bütçe karşılaştırmalarında dönemselleştirme hataları nasıl önlenir?
Dönemselleştirme hataları, gider veya gelirlerin ait oldukları dönem dışında kaydedilmesinden kaynaklanır. Bu sorunu önlemek için ERP sistemlerinde tahakkuk muhasebesi kuralları eksiksiz uygulanmalı, dönemsel faturalar ve masraflar otomatik dağıtım şablonları ile ilgili aylara bölünmeli ve dönem kapanış kontrol listeleri titizlikle işletilmelidir.
Yumuşak ve sert bütçe kontrolü arasında operasyonel olarak hangi farklar vardır?
Sert bütçe kontrolü, limit aşımı durumunda işlemleri tamamen durdurarak maksimum finansal kontrol sağlarken, operasyonel iş akışlarında yavaşlamalara yol açabilir. Yumuşak bütçe kontrolü ise işlemin yapılmasına izin verir ancak ilgili yöneticilere anlık uyarılar göndererek denetimi sonradan sağlar. İşletmenin risk iştahına ve sektörün dinamiklerine göre bu iki modelin dengeli bir kombinasyonu tercih edilmelidir.
Maliyet merkezleri bütçe yönetiminde neden kritik bir öneme sahiptir?
Maliyet merkezleri, işletmenin hangi departmanının ne kadar harcama yaptığını ve bu harcamaların kurumsal hedeflere ne ölçüde katkı sağladığını şeffaf bir şekilde görmeyi sağlar. Detaylı maliyet merkezi tanımları yapılmadığı takdirde, işletme genelindeki toplam sapmaların kaynağı tespit edilemez ve hangi birimde verimsizlik yaşandığı izlenemez.
Çoklu para birimi kullanan işletmelerde bütçe takibi nasıl yapılandırılmalıdır?
Farklı para birimlerinde gelir ve gider üreten uluslararası işletmelerde ERP bütçe yönetimi, kur dalgalanmalarının etkisini minimize edecek şekilde kurgulanmalıdır. Bütçe hazırlık aşamasında baz alınacak döviz kurları net olarak belirlenmeli, fiili gerçekleşmeler anlık kur entegrasyonları ile sisteme yansıtılmalı ve kur farkı zararları bütçe sapmalarından ayrı olarak raporlanmalıdır.