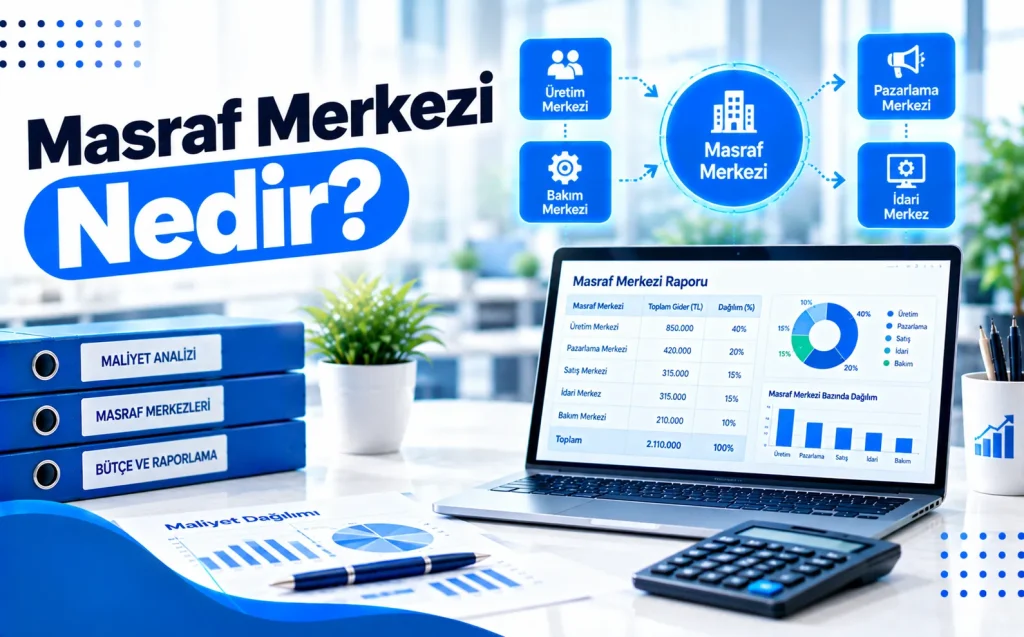
Kurumsal yapılar büyüdükçe ve operasyonel süreçler karmaşıklaştıkça, finansal kaynakların hangi birimler tarafından tüketildiğini ve bu tüketimin kurumsal hedeflere nasıl bir katma değer sağladığını izlemek hayati bir zorunluluk haline gelir. Finansal yönetimin temel taşlarından biri olan bu izleme mekanizması, işletmelerin gelir elde etmeyen ancak operasyonun sürdürülebilmesi için harcama yapmak zorunda olan departmanlarını sınıflandırmak ve kontrol altında tutmak üzere tasarlanmıştır. Bu bağlamda, işletme içi giderlerin doğrudan izlenebildiği, bütçelendirilebildiği ve performans denetimlerinin yapılabildiği en küçük finansal takip birimi olarak tanımlanan yapı, yönetim muhasebesinin en kritik enstrümanıdır. Şirket yönetimleri, hangi departmanın bütçeyi aştığını, hangi operasyonun maliyetleri yukarı çektiğini ve kaynakların verimli kullanılıp kullanılmadığını bu yapılar sayesinde net bir şekilde görebilir. Stratejik kararların alınmasında pusula görevi gören bu sistem, sadece bir muhasebe kalemi olmanın ötesinde, operasyonel verimliliğin ve maliyet disiplininin temel denetleyicisidir.
Maliyet Merkezlerinin Temel Mantığı ve İşletmeler İçin Önemi
Bir işletmenin finansal yapısı incelendiğinde, gelir üreten ana faaliyet kollarının yanı sıra bu faaliyetlerin yürütülmesini sağlayan destekleyici birimlerin de var olduğu görülür. Satış departmanı doğrudan ciro yaratırken, insan kaynakları veya bilgi işlem departmanları doğrudan fatura keserek gelir elde etmez; ancak satış departmanının çalışabilmesi için altyapı ve personel desteği sağlar. İşte bu noktada, doğrudan gelir getirmeyen ancak şirketin varlığını sürdürmesi için katlanmak zorunda olduğu harcamaların toplandığı alanlar devreye girer. Bu birimlerin her biri, finansal sistem içinde bağımsız birer bütçe havuzu olarak ele alınır. Yönetim, bu havuzlar sayesinde harcamaları departman bazında ayrıştırabilir ve hangi birimin ne kadarlık bir finansal yük getirdiğini anlık olarak raporlayabilir.
Maliyet merkezlerinin kurulmasındaki temel amaç, şirket genelindeki toplam giderleri anlaşılır parçalara bölmek ve bu parçalar üzerinde mutlak bir kontrol sağlamaktır. Parçala ve yönet felsefesinin finansal muhasebeye uyarlanmış hali olan bu sistem, yöneticilere bütçe sapmalarını erken fark etme ve müdahale etme şansı tanır. Örneğin, genel yönetim giderleri içinde kaybolabilecek bir kalem, özel bir takip birimi altında izlendiğinde, o kalemin artış eğilimi hemen fark edilebilir. Bu sayede proaktif finansal yönetim mümkün hale gelir ve şirketler yıl sonu sürprizleriyle karşılaşmazlar.
Maliyet Merkezi ile Kar Merkezinin Temel Farkları
Muhasebe literatüründe ve kurumsal uygulamalarda en sık karıştırılan kavramların başında maliyet merkezi ile kar merkezi gelir. İki yapı da yönetim muhasebesinin alt dallarıdır ve işletme içi performans ölçümünde kullanılır; ancak finansal sorumluluk alanları ve şirket hedeflerine katkı biçimleri açısından taban tabana zıt prensiplerle çalışırlar. Doğru bir finansal mimari kurabilmek için bu iki yapının sınırlarının net bir şekilde çizilmesi gerekir.
Maliyet merkezi, sadece yapılan harcamalardan sorumludur. Bu birimin yöneticisi, bütçe dahilinde en verimli hizmeti sunmakla yükümlüdür ancak ciro veya kar üretme baskısı altında değildir. Kar merkezi ise hem gelir hem de gider sorumluluğunu aynı anda taşır. Yani bir kar merkezinin başında bulunan yönetici, hem operasyonel maliyetlerini optimize etmek hem de dış müşterilere satış yaparak veya iç hizmet faturalandırması gerçekleştirerek kar üretmek zorundadır.
| Kriter | Maliyet Merkezi | Kar Merkezi |
|---|---|---|
| Gelir Sorumluluğu | Yoktur. Doğrudan ciro üretmez. | Vardır. Doğrudan gelir ve ciro üretir. |
| Gider Sorumluluğu | Vardır. Bütçe dahilinde harcama yapar. | Vardır. Hem maliyet hem gider yönetimi yapar. |
| Performans Ölçütü | Bütçeye uyum, operasyonel verimlilik, tasarruf. | Elde edilen net kar, brüt marj, ciro büyümesi. |
| Örnek Birimler | İnsan Kaynakları, Bilgi İşlem, Muhasebe. | Satış Şubesi, Üretim Fabrikası, E-Ticaret Birimi. |
Yatırım Merkezi ve Gelir Merkezi ile Olan İlişkiler
Finansal sorumluluk muhasebesi sadece maliyet ve kar merkezlerinden ibaret değildir. Yapının daha üst kademelerinde yatırım merkezleri ve gelir merkezleri de yer alır. Bu yapıların birbiriyle olan entegrasyonu, şirketin genel performans yönetim sisteminin başarısını doğrudan etkiler.
Gelir merkezi, adından da anlaşılacağı üzere sadece gelir yaratma odaklı birimlerdir. Ancak bu birimler çalışırken belirli maliyetlere katlanırlar; fakat muhasebesel olarak odak noktası satış hacmi ve pazar payıdır. Yatırım merkezi ise maliyet ve kar merkezlerinin bir adım ötesinde, sermaye yatırımı yapma ve bu yatırımların geri dönüş oranını (ROI) yönetme yetkisine sahip birimlerdir. Örneğin, bir holdingin altındaki ayrı bir şirket veya büyük bir fabrikanın kendisi bir yatırım merkezi olarak konumlandırılabilir.
Maliyet merkezleri, bu geniş ekosistemin temel taşıyıcısıdır. Yatırım merkezlerinin veya kar merkezlerinin kârlılığını hesaplarken, arkada çalışan maliyet merkezlerinin giderleri ilgili birimlere adil bir şekilde dağıtılmalıdır. Dağıtım yapılmadığı takdirde, kar merkezlerinin gerçek kârlılık oranları yanlış hesaplanmış olur ve bu durum stratejik yönetim kararlarını sakatlar.
Maliyet Merkezlerinin Kurulum Aşamaları
İşletmenizde etkin bir maliyet muhasebesi altyapısı kurmak istiyorsanız, rastgele birimler tanımlamak yerine sistematik bir yol izlemeniz gerekir. Kurulum süreci, şirketin organizasyon şeması ve operasyonel dinamikleriyle birebir uyumlu olmalıdır.
- Organizasyon şemasının detaylı analizi ve her departmanın işlevinin tespiti yapılır.
- Doğrudan gelir getiren birimler ile destek birimleri birbirinden ayrıştırılır.
- Destek birimleri kendi içinde alt fonksiyonlara bölünerek takip edilebilir havuzlar haline getirilir.
- Her birim için bir bütçe yöneticisi veya masraf sorumlusu atanır.
- Kurumsal kaynak planlama (ERP) yazılımında ilgili kod ağacı ve hiyerarşi tanımlanır.
- Giderlerin bu birimlere nasıl yansıtılacağına dair dağıtım anahtarları belirlenir.
Uzman Uyarı: Maliyet merkezi kurulumunda en sık yapılan hata, birimleri aşırı derecede detaylandırmaktır. Yönetilemeyecek kadar çok sayıda takip birimi açmak, muhasebe süreçlerini bürokratik bir yüke dönüştürür ve kontrolü zorlaştırır. İdeal olan, yönetilebilir ve anlamlı veri üretecek optimum sayıda birim tanımlamaktır.
Gider Dağıtım Yöntemleri ve Teknik Parametreler
Şirket içinde yapılan bazı harcamalar doğrudan tek bir birime ait olabilir. Örneğin, Bilgi İşlem departmanı için satın alınan özel bir sunucu doğrudan o departmanın bütçesine yazılır. Buna karşılık, tüm şirketin kullandığı elektrik, su, kira veya genel yönetim maaşları gibi ortak giderler mevcuttur. Bu ortak giderlerin ilgili birimlere adil ve mantıklı kriterlere göre dağıtılması gerekir.
Gider dağıtımında kullanılan temel teknik parametreler şunlardır:
- Personel Sayısı: Yemekhane, insan kaynakları veya bina yönetimi giderlerinin departmanlara paylaştırılmasında çalışan oranları baz alınır.
- Metrekare (Alanın Kullanımı): Kira, aydınlatma, ısıtma ve temizlik gibi gayrimenkul kaynaklı masraflar birimlerin kapladığı alan oranında dağıtılır.
- Bilgisayar ve Ağ Kullanımı: Bilgi işlem destek giderleri, departmanlardaki terminal veya kullanıcı sayılarına göre paylaştırılır.
- Makine Çalışma Saati: Üretim destekli maliyet alanlarında, ekipmanların çalışma süreleri anahtar olarak kullanılır.
Bu dağıtımlar yapılmazsa, bazı departmanlar olduğundan daha kârlı veya daha az maliyetli görünürken, bazıları haksız yere yüksek maliyet yükü altında kalır. Adil dağıtım, finansal raporların güvenilirliği için vazgeçilmezdir.
Kurumsal Kaynak Planlama (ERP) Sistemlerinde Maliyet Muhasebesi
Günümüzün dijital işletme ortamında, manuel tablolarla maliyet merkezi yönetimi yapmak imkansıza yakındır. Milyonlarca liralık işlemin döndüğü kurumlarda, tüm finansal hareketlerin anlık olarak ilgili bütçe havuzlarına işlenmesi gerekmektedir. Bu noktada ERP sistemleri devreye girer.
ERP yazılımlarında her bir maliyet alanı, özel bir anahtar kodla (Cost Center Code) tanımlanır. Bir faturaya giriş yapılırken veya bir personel maaşı muhasebeleştirilirken, o işlemin hangi birime ait olduğu sistemde seçilir. Bu entegrasyon sayesinde yönetim, ay sonunu beklemeksizin anlık bütçe raporları alabilir. Hangi departmanın bütçesinin yüzde kaçını harcadığı, hangi kalemde sapma yaşandığı ekranlar üzerinden canlı olarak takip edilir.
ERP entegrasyonunun sağladığı bir diğer avantaj ise yetki matrisleridir. Her maliyet havuzunun yöneticisi sadece kendi birimine ait harcamaları onaylayabilir veya görüntüleyebilir. Bu durum, şirket içi finansal kontrolü artırır ve yetkisiz harcamaların önüne geçer.
Performans Değerlendirme ve Bütçe Sapma Analizleri
Maliyet merkezlerinin varlık nedenlerinden biri de performans ölçümüdür. Bütçe dönemi başında her birim için belirlenen harcama hedefleri, dönem sonunda gerçekleşen rakamlarla karşılaştırılır. Bu karşılaştırma işlemine bütçe sapma (Varyans) analizi denir.
Sapma analizi iki temel boyutta incelenir:
- Olumlu Sapma (Favorable Variance): Gerçekleşen harcamanın bütçelenen tutardan daha düşük olması durumudur. İlk bakışta tasarruf gibi görünse de, operasyonel aksamalara yol açıp açmadığı dikkatle incelenmelidir.
- Olumsuz Sapma (Unfavorable Variance): Gerçekleşen harcamanın bütçeyi aşması durumudur. Bu durumda aşımın nedenleri sorgulanır, enflasyonist etkiler mi yoksa yönetimsel bir zaafiyet mi olduğu tespit edilir.
Yöneticiler, bu analizler neticesinde bir sonraki dönemin bütçe stratejilerini belirlerler. Sürekli olumsuz sapma gösteren birimler için ek tedbirler alınır, süreçler yeniden yapılandırılır veya dış kaynak kullanımına (outsourcing) geçiş değerlendirilir.
Sektörel Bazda Maliyet Merkezi Uygulamaları
Maliyet merkezi yaklaşımı her sektörde farklı ağırlıklarla ve önceliklerle uygulanır. Üretim sektörü ile hizmet sektörü arasındaki yapısal farklar, bu birimlerin kurgulanış biçimini doğrudan etkiler.
Üretim Sektöründe Maliyet Alanları
Üretim işletmelerinde maliyet merkezleri, genellikle doğrudan üretim hatları, kalite kontrol, bakım-onarım ve depo yönetimi olarak ayrıştırılır. Burada temel amaç, birim ürün başına düşen maliyeti optimize etmektir. Bakım departmanının yaptığı harcamalar üretim hatlarına dağıtılarak mamul maliyetinin doğru hesaplanması sağlanır.
Hizmet ve Teknoloji Sektöründe Maliyet Alanları
Hizmet veya yazılım gibi gayri maddi varlık üreten sektörlerde ise hammadde maliyeti olmadığından, en büyük gider kalemi insan kaynağıdır. Bu sektörlerde takip birimleri genellikle yazılım geliştirme, müşteri destek, pazarlama ve idari işler olarak yapılandırılır. Ar-Ge departmanları bu yapılar içinde en stratejik maliyet merkezleri olarak öne çıkar ve devlet teşvikleri ile vergi avantajlarının takibi bu birimler üzerinden yürütülür.
Yaygın Uygulama Hataları ve Çözüm Önerileri
Şirketlerin maliyet muhasebesi süreçlerinde yaşadığı başarısızlıklar genellikle sistemsel değil, uygulama hatalarından kaynaklanır. Bu hataların önceden bilinmesi, operasyonel körlüğün engellenmesinde kritik rol oynar.
En sık karşılaşılan hataların başında, giderlerin yanlış birimlere yazılması gelir. Yoğun iş temposu içinde faturayı kesen muhasebe personeli, doğru kodu seçmediğinde tüm analizler çöp olur. Bu hatayı önlemek için sistem düzeyinde otomasyonlar kurulmalı, tedarikçi bazlı varsayılan kod tanımlamaları yapılmalıdır.
Bir diğer yaygın hata, yöneticilerin bütçe harcamalarını sadece yıl sonuna yakın dönemlerde kontrol etmesidir. Maliyet kontrolü dinamik bir süreçtir ve haftalık, en geç aylık periyotlarla gözden geçirilmelidir. Aksi takdirde, bütçe aşıldıktan sonra yapılan müdahaleler sadece durumu raporlamaktan öteye geçemez.
Uzman Uyarı: Maliyet merkezlerini bir ceza mekanizması veya baskı aracı olarak kullanmak, departman yöneticilerinin bütçeden kaçmasına ve yaratıcı muhasebe hilelerine başvurmasına neden olur. Sistem, çalışanları cezalandırmak için değil, operasyonel verimliliği birlikte artırmak için bir rehber olarak konumlandırılmalıdır.
Maliyet Azaltma Stratejileri ve Optimizasyon Süreçleri
Maliyet merkezleri üzerinden elde edilen veriler analiz edildiğinde, şirketin operasyonel yüklerini hafifletecek stratejik kararların alınması kolaylaşır. Optimizasyon süreci rastgele tasarruf tedbirleriyle değil, veri odaklı kararlarla yürütülmelidir.
Süreç iyileştirme adımları şunları kapsar:
- Maliyet merkezleri bazında en yüksek harcama kalemlerinin Pareto analizi ile tespiti.
- Tekrarlayan ve katma değer üretmeyen bürokratik işlemlerin otomasyonla ortadan kaldırılması.
- Piyasa araştırmaları yapılarak tedarikçi maliyetlerinin yeniden müzakere edilmesi.
- İç operasyonların verimliliğini artırmak için çalışan eğitimlerine yatırım yapılması.
Bu adımlar uygulandığında, gelir getirmeyen birimlerin bile şirkete net bir maliyet avantajı sağladığı görülür. Şirket genelinde yaratılan bu tasarruf kültürü, uzun vadeli sürdürülebilirliğin temel güvencesidir.
Maliyet Merkezi Hakkında Sıkça Sorulan Sorular
Maliyet merkezi ile gelir getirici birimler arasındaki temel fark nedir?
Maliyet merkezi, şirketin operasyonlarını sürdürebilmesi için harcama yapan ancak doğrudan ciro veya fatura keserek gelir elde etmeyen departmanları kapsar. Gelir getirici birimler ise doğrudan satış yapar ve şirkete nakit girişi sağlar. Maliyet merkezlerinin amacı bütçe dahilinde en yüksek verimi sunmakken, gelir getirici birimlerin amacı ciro ve kar üretmektir.
Hangi departmanlar tipik olarak maliyet merkezi olarak kabul edilir?
İnsan kaynakları, bilgi işlem, muhasebe, hukuk müşavirliği, halkla ilişkiler, bina yönetimi ve idari işler departmanları işletmelerde en yaygın görülen maliyet merkezleridir. Bu birimler şirketin ana faaliyet alanını destekler ancak doğrudan satış yapmazlar.
Ortak giderler maliyet merkezlerine nasıl paylaştırılır?
Tüm şirketi ilgilendiren kira, elektrik, su ve genel yönetim masrafları gibi ortak giderler; personel sayısı, metrekare kullanımı, bilgisayar terminal sayısı veya makine çalışma saatleri gibi önceden belirlenmiş mantıksal dağıtım anahtarları kullanılarak ilgili birimlere oransal olarak paylaştırılır.
Maliyet merkezleri kârlılığı doğrudan etkiler mi?
Evet, dolaylı yoldan son derece güçlü bir şekilde etkiler. Maliyet merkezlerinin harcamaları kontrol altında tutulmadığında ve optimize edilmediğinde, işletmenin genel giderleri artar. Bu durum, kar merkezlerinin elde ettiği brüt karları eriterek şirketin net kârlılığını aşağı çeker.
Maliyet merkezi yöneticisinin temel sorumlulukları nelerdir?
Maliyet merkezi yöneticisi, kendisine tahsis edilen yıllık bütçeyi aşmamak, departmanın operasyonel sürekliliğini en verimli şekilde sağlamak, kaynakların israf edilmesini önlemek ve harcamaların şirket politikalarına uygunluğunu denetlemekle sorumludur. Doğrudan satış veya gelir hedefi yoktur.