Bilanço ve gelir tablosu bir işletmenin finansal durumunun yalnızca anlık fotoğraflarını sunarken, nakit akış tablosu şirketin operasyonel canlılığını, likidite yönetimini ve hayatta kalma kapasitesini zaman ekseninde gözler önüne serer. Yıllara dayanan finansal danışmanlık ve saha tecrübelerim gösteriyor ki, karlılık ile nakit yaratma kabiliyeti arasındaki uçurumu doğru okuyamayan şirketler, kağıt üzerinde büyürken finansal krizlerle karşı karşıya kalmaktadır. Nakit akış tablosu nasıl yorumlanır sorusu, bir işletmenin sadece ne kadar kazandığını değil, bu kazancın ne kadarını kasasında nakit olarak tutabildiğini ve gelecekteki yükümlülüklerini finanse edip edemeyeceğini anlamanın anahtarıdır. Finansal okuryazarlığın ötesinde stratejik bir bakış açısı gerektiren bu analiz süreci, işletmelerin operasyonel faaliyetlerinden, yatırım hamlelerinden ve finansman operasyonlarından elde ettiği ya da kaybettiği her kuruşun hikayesini yazar.
Nakit Akış Tablosunun Temel Yapısı ve Bileşenleri
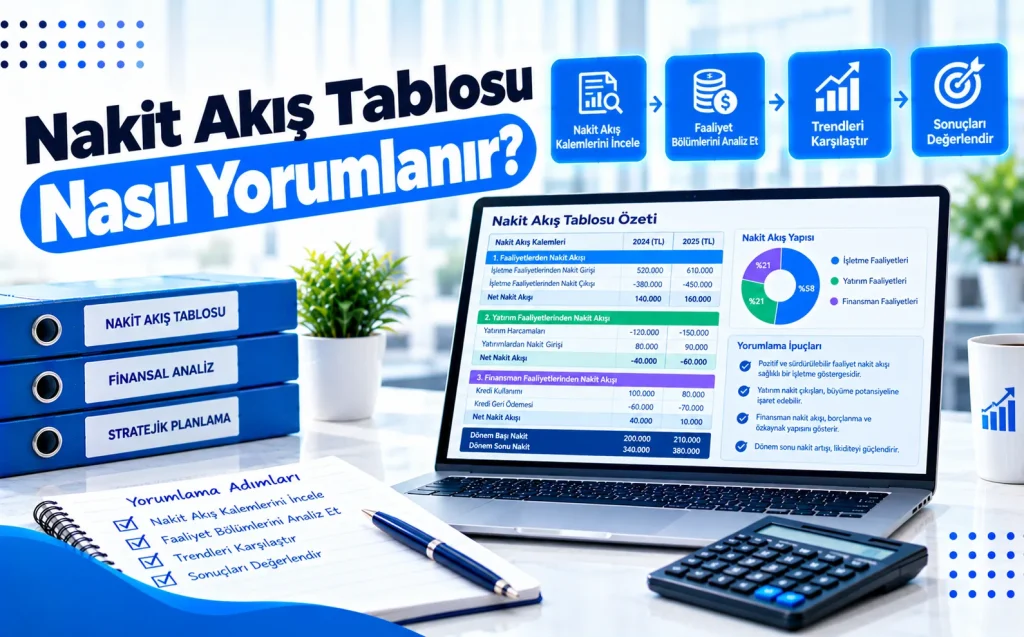
Nakit akış tablosu, standart finansal raporlama ilkeleri gereği üç ana kategoriye ayrılır. Bu kategorilerin her biri, işletmenin farklı bir operasyonel dinamigini temsil eder ve bir bütün olarak değerlendirilmediğinde yanlış finansal sonuçlara yol açabilir. İşletmenin ana faaliyet konusundan elde ettiği nakit yaratma gücü ile dış kaynaklardan sağladığı finansman veya yaptığı yatırımlar birbirine karıştırılmamalıdır.
İşletme Faaliyetlerinden Kaynaklanan Nakit Akışları
Bir şirketin sürdürülebilirliğinin en net göstergesi, işletme faaliyetlerinden kaynaklanan nakit akışlarıdır. Bu bölüm, mal veya hizmet satışından elde edilen tahsilatlar ile operasyonel giderler, hammadde alımları, personel ödemeleri ve vergi ödemeleri gibi nakit çıkışlarının net sonucunu gösterir. Dolaylı yöntemle hazırlanan tablolarda, net kar rakamı amortisman gibi nakit çıkışı gerektirmeyen kalemler ve işletme sermayesindeki değişimler dikkate alınarak nakit temeline uyarlanır. Güçlü bir işletme faaliyetinden nakit akışı, şirketin dış finansmana bağımlı olmadan kendi öz kaynaklarıyla büyüme potansiyeline sahip olduğunun kanıtıdır.
- Ticari alacaklardaki artış veya azalışların operasyonel nakde doğrudan etkisi.
- Stok yönetiminin nakit akış döngüsü üzerindeki baskısı.
- Ticari borçların vadelendirilmesiyle sağlanan operasyonel finansman kolaylıkları.
Yatırım Faaliyetlerinden Kaynaklanan Nakit Akışları
Yatırım faaliyetleri, şirketin gelecekteki büyüme potansiyelini desteklemek amacıyla gerçekleştirdiği maddi ve maddi olmayan duran varlık alım ve satımlarını, iştirak yatırımlarını ve finansal varlık hareketlerini kapsar. Bu kalem genellikle net nakit çıkışı ile karakterizedir çünkü büyüyen işletmeler sürekli olarak tesise, makineye, teknolojiye ve Ar-Ge projelerine sermaye harcaması yapar. Yatırım faaliyetlerinden kaynaklanan nakit akışlarının negatif olması, şirket büyürken doğal kabul edilir; ancak bu yatırımların işletme faaliyetlerinden elde edilen nakit ile mi yoksa borçlanma yoluyla mı finanse edildiği kritik bir ayrım noktasıdır.
Finansman Faaliyetlerinden Kaynaklanan Nakit Akışları
Finansman faaliyetleri, şirketin sermaye yapısını ve borçlanma politikasını yansıtır. Banka kredilerinin alınması ve geri ödenmesi, tahvil ihraçları, ortaklara yapılan sermaye ilaveleri veya temettü ödemeleri bu kategoride yer alır. Finansman nakit akışlarının analizi, şirketin likidite sıkışıklığını aşmak için dış borçlanmaya ne kadar bağımlı olduğunu ve ortaklarına ne ölçüde nakit dağıtımı yaptığını ortaya koyar. Olgun ve nakit fazlası üreten şirketler bu kalemde net nakit çıkışısergilerken, büyüme aşamasındaki veya finansal zorluk yaşayan şirketler net nakit girişi kaydeder.
Doğrudan ve Dolaylı Yöntem Arasındaki Farklar
Nakit akış tablosunun hazırlanmasında doğrudan ve dolaylı olmak üzere iki farklı yaklaşım bulunur. Doğrudan yöntem, müşterilerden yapılan tahsilatlar ve tedarikçilere yapılan nakit ödemeler gibi brüt nakit giriş ve çıkışlarını doğrudan listeler. Bu yöntem, işletmenin nakit hareketlerinin kaynağını çok daha şeffaf bir şekilde gösterse de, veri toplama maliyeti ve operasyonel karmaşıklığı nedeniyle küresel ölçekte daha az tercih edilir.
Dolaylı yöntem ise gelir tablosundaki net kar veya zarar rakamından başlar ve bu rakamı nakit esaslı bir değere dönüştürmek için düzeltmeler yapar. Amortismanlar, karşılıklar, varlık satış karları veya zararları ile işletme sermayesi kalemlerindeki değişimler net kara eklenir veya çıkarılır. Analistlerin nakit akış tablosu nasıl yorumlanır sorusuna yanıt ararken karşılaştığı raporların çok büyük bir kısmı dolaylı yöntemle hazırlanmıştır. Dolaylı yöntemde, net kar ile işletme faaliyetlerinden nakit akışı arasındaki makasın açıklığı, kazanç kalitesini değerlendirmek için birincil göstergedir.
Nakit Akış Tablosu ile Gelir Tablosu Karşılaştırmalı Analizi
Muhasebe standartları gereği gelir tahakkuk esasına göre kaydedilir. Bu durum, bir malın satıldığı ve gelir yazıldığı halde parasının henüz tahsil edilmemiş olabileceği anlamına gelir. Benzer şekilde, giderler de tahakkuk esasıyla kaydedilir. Bu temel fark, kar eden bir şirketin iflas edebilmesi paradoksunu doğurur. Nakit akış tablosu ile gelir tablosunu birlikte okumak, finansal manipülasyonları veya operasyonel verimsizlikleri tespit etmenin tek yoludur.
| Finansal Gösterge | Gelir Tablosu Odaklı Bakış | Nakit Akış Tablosu Odaklı Bakış |
|---|---|---|
| Muhasebe Temeli | ||
| Temel Soru | ||
| Risk Faktörü | ||
| Yatırımcı Algısı |
Tabloda yer alan bu temel ayrım, analistlerin gelir tablosundaki yüksek net karları görünфильterek yanılgıya düşmesini engeller. Eğer bir şirket gelir tablosunda milyonlarca lira kar açıklıyor ancak işletme faaliyetlerinden kaynaklanan nakit akışı sürekli negatif veya sıfıra yakın seyrediyorsa, bu durum ticari alacakların tahsil edilemediğini, stokların eritilemediğini veya gelirlerin tahsilat yapılmadan deftere işlendiğini gösterir.
İşletme Sermayesi Dinamikleri ve Nakit Çevrim Döngüsü
Nakit akış tablosunun derinlemesine yorumlanabilmesi için işletme sermayesindeki değişimlerin arkasındaki mekanizmanın kavranması gerekir. Ticari alacaklar, stoklar ve ticari borçlar üçgeni, şirketin nakit çevrim döngüsünü belirler. Saha uygulamalarında karşılaşılan en yaygın operasyonel hata, ciroyu artırmak adına vadesiz veya çok uzun vadeli satışlar yapılmasıdır. Bu strateji gelir tablosunu büyütürken, nakit akış tablosunda felaket senaryolarına yol açar.
- Stok Yönetimi: Satılmayan her ürün kasadan çıkmış ama karşılığında nakit girmemiş maliyet demektir. Stok devir hızının düşmesi nakit akışını tıkar.
- Alacak Yönetimi: Vadeli satışların tahsilat süresi (DSO) uzadıkça, şirket cari borçlarını ödemek için finansman arayışına girmek zorunda kalır.
- Borç Yönetimi: Tedarikçilere tanınan ödeme vadeleri (DPO), işletme sermayesini finanse etmek için kullanılan en ucuz ve en etkili gayri resmi kredi aracıdır.
Kritik Uzman Uyarısı: İşletme sermayesindeki artışlar nakit çıkışına, azalışlar ise nakit girişine neden olur. Ciro artış dönemlerinde hızlı büyüyen şirketler, artan alacak ve stok finansmanı ihtiyacı nedeniyle sıklıkla nakit açığı yaşarlar. Buna aşırı büyüme sancısı denir ve doğru yönetilmezse karlılık ne kadar yüksek olursa olsun iflasla sonuçlanabilir.
Serbest Nakit Akışı Hesaplama ve Değerleme Metrikleri
Şirket analistleri ve yatırımcılar için nakit akış tablosundan türetilen en önemli metrik Serbest Nakit Akışıdır (Free Cash Flow – FCF). Serbest nakit akışı, bir şirketin operasyonel faaliyetlerinden elde ettiği nakitten, varlıklarını korumak veya büyütmek için yaptığı sermaye harcamalarını (CapEx) çıkardıktan sonra kalan net nakit tutarıdır. Bu tutar, şirketin borçlarını ödemek, hisse geri alımı yapmak veya ortaklara temettü dağıtmaklı üzere serbestçe kullanabileceği kaynaktır.
Serbest nakit akışının hesaplanmasında kullanılan standart formül, işletme faaliyetlerinden nakit akışından maddi duran varlık alımları için yapılan nakit çıkışlarının düşülmesiyle elde edilir. Pozitif ve istikrarlı bir şekilde büyüyen serbest nakit akışı, şirketin finansal bağımsızlığının ve operasyonel verimliliğinin doruk noktasını temsil eder. Şirket değerleme çalışmalarında, gelecekteki nakit akışlarının bugünkü değerine indirgendiği DCF (Discounted Cash Flows) modelleri doğrudan nakit akış tablosu verilerine dayanır.
Nakit Akış Tablosu Analizinde Yapılan Kritik Hatalar
Saha tecrübelerim sırasında finansal raporları inceleyen birçok profesyonelin nakit akış tablosunu okurken düştüğü bazı sistematik hatalar gözlemledim. Bu hataların başında, tek bir dönemin nakit akışına bakarak nihai yargıya varmak gelir. Yatırım ve finansman faaliyetlerindeki dalgalanmalar dönemsel olarak nakit akışını büyük ölçüde etkileyebilir. Bu nedenle en az üç ila beş yıllık trend analizi yapılması zorunludur.
Bir diğer yaygın hata, finansman faaliyetlerinden elde edilen pozitif nakit akışının her zaman olumlu bir gelişme olarak algılanmasıdır. Şirket iflasın eşiğine geldiği için yüksek faizle yeni borç alarak nakit yaratıyorsa, finansman nakit akışındaki bu artış aslında yaklaşan felaketin habercisidir. Nakit girişinin kaynağı mutlaka irdelenmelidir. Operasyonel kârlılıktan mı yoksa yeni borçlanmalardan mı kaynaklandığı net bir şekilde ayrıştırılmalıdır.
Sektörel Dinamikler ve Nakit Akışı Profilleri
Nakit akış tablosu yorumlanırken şirketin faaliyet gösterdiği sektörün dinamikleri göz ardı edilemez. Sermaye yoğun endüstriler ile hizmet veya perakende sektörlerinin nakit akış profilleri birbirinden taban tabana zuttur. Perakende sektöründe faaliyet gösteren bir market zinciri, ürünleri müşteriye peşin veya kısa vadeli kredi kartıyla satarken tedarikçilerine uzun vadeli ödeme vadeleri tanır. Bu iş modeli, negatif işletme sermayesi ile çalışarak devasa operasyonel nakit fazlası üretir.
Buna karşılık, enerji, telekomünikasyon veya havacılık gibi ağır yatırımlar gerektiren sektörler, devasa sermaye harcamaları (CapEx) nedeniyle sürekli olarak yatırım faaliyetlerinde yüksek nakit çıkışları kaydeder. Bu sektörlerdeki şirketlerin nakit akış profili değerlendirilirken, yatırımların geri dönüş süreleri ve uzun vadeli borç servis kapasiteleri dikkate alınmalıdır. Sektörel kıyaslama yapılmadan mutlak rakamlar üzerinden yapılan değerlendirmeler yanıltıcı sonuçlar doğurur.
Nakit Akış Tablosu Nasıl Yorumlanır Hakkında Sıkça Sorulan Sorular
Nakit akış tablosunda net kar ile işletme faaliyetlerinden nakit akışı neden farklıdır?
Gelir tablosu tahakkuk esasına göre hazırlandığı için henüz tahsil edilmemiş gelirleri veya henüz ödenmemiş giderleri kar hesabına dahil eder. Nakit akış tablosu ise sadece fiili nakit giriş ve çıkışlarını dikkate alır. Ticari alacakların tahsil edilememesi, stok birikmesi veya amortisman gibi nakit çıkışı gerektirmeyen muhasebesel giderler bu iki kalem arasında kalıcı farklar oluşturur.
İşletme faaliyetlerinden nakit akışı sürekli negatif olan bir şirket ne ifade eder?
Bu durum, şirketin ana faaliyet konusundan para kazanamadığını, sattığı ürün veya hizmetlerin maliyetini nakit olarak tahsil edemediğini veya işletme sermayesini yönetemediğini gösterir. Uzun vadede bu durum sürdürülemez olup, şirket ya dış borçlanma yoluyla ya da sermaye artırımıyla fon bulmak zorundadır, aksi takdirde iflas kaçınılmazdır.
Yatırım faaliyetlerinden nakit akışının negatif olması kötü bir durum müdür?
Kesinlikle hayır. Yatırım faaliyetlerinden nakit akışının negatif olması, şirketin gelecekteki büyümesini desteklemek için yeni fabrikalar, makineler, teknoloji veya iştirakler satın aldığını gösterir. Sağlıklı ve büyüyen şirketlerde bu kalemin negatif olması doğal ve arzu edilen bir durumdur; kritik olan bu yatırımların işletme faaliyetlerinden elde edilen nakit ile finanse edilmesidir.
Serbest nakit akışı neden bu kadar önemlidir?
Serbest nakit akışı, şirketin tüm zorunlu operasyonel ve sermaye harcamalarını gerçekleştirdikten sonra elinde kalan ve tamamen kendi kontrolünde olan nakit tutarıdır. Bu metrik, şirketin borç ödeme kapasitesini, temettü dağıtma gücünü ve finansal esnekliğini doğrudan ölçtüğü için hisse senedi ve şirket değerlemesinde en güvenilir parametredir.
Finansman faaliyetlerinden nakit akışının pozitif olması şirketin güçlü olduğunu mu gösterir?
Hayır, finansman faaliyetlerinden nakit akışının pozitif olması, şirketin bankalardan yeni kredi çektiğini, tahvil ihraç ettiğini veya ortaklardan nakit sermaye aldığını gösterir. Eğer bu nakit girişi yeni bir büyüme projesini finanse etmek için yapılıyorsa olumludur; ancak operasyonel zararları kapatmak veya vadesi gelen borçları ödemek için yapılıyorsa finansal sıkıntının işaretidir.