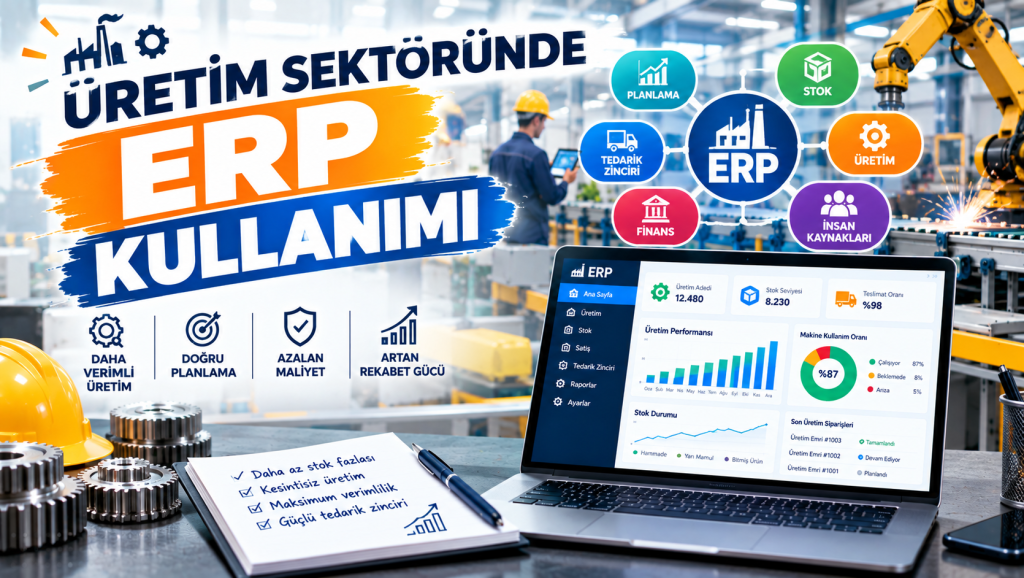
Üretim işletmelerinin karşılaştığı en büyük operasyonel engellerden biri, sahadaki fiili durum ile yönetim katındaki verilerin eş zamanlı olarak akmamasıdır. Malzeme ihtiyaç planlamasındaki sapmalar, tezgah duruşlarının zamanında raporlanamaması ve iş emri maliyetlerinin yanlış hesaplanması, karlılığı doğrudan eriten faktörlerdir. Kurumsal kaynak planlama sistemleri, tam bu noktada tüm operasyonel adımları tek bir veri tabanında birleştirerek işletmelere yönetsel refleks kazandırır. Sahadaki uzun yıllara dayanan deneyimler gösteriyor ki, doğru kurgulanmış bir yazılım altyapısı sadece bir veri kayıt aracı değil, aynı zamanda fabrikanın sinir sistemidir.
Üretim Sektöründe Kurumsal Kaynak Planlamasının Stratejik Temelleri
Endüstriyel üretim süreçleri; hammadde tedarikinden nihai ürünün sevkiyatına kadar uzanan karmaşık bir değer zinciridir. Bu zincirin her halkasında anlık veri üretilir. Geleneksel yöntemlerle yürütülen departmanlar arası bilgi akışı, gecikmelere ve hatalı karar mekanizmalarına yol açar. Kurumsal sistemler, bu verileri standardize ederek tüm departmanların aynı dili konuşmasını sağlar.
Endüstriyel Süreçlerde Veri Silosunun Ortadan Kaldırılması
Satın alma departmanının stok seviyelerinden habersiz sipariş geçmesi veya üretim planlamasının sahadaki arızaları geç öğrenmesi, işletmeleri operasyonel çıkmaza sokar. Yazılım entegrasyonu sayesinde her departman, diğerinin hareketlerini anlık olarak izleyebilir.
- Stok hareketleri tüm birimler tarafından eş zamanlı görülür.
- Satış siparişleri doğrudan üretim emrine dönüşür.
- Finans departmanı, hammadde girişinden itibaren maliyeti takip eder.
- Kalite kontrol sonuçları anında üretime yansıtılır.
Üretim Yönetim Sistemleri ile Entegrasyon Dinamikleri
Kurumsal kaynak planlama yazılımları, fabrika sahasındaki otomasyon katmanı ile doğrudan konuşmalıdır. Tezgah verilerinin toplanması ve iş emirlerinin makinelere doğrudan gönderilmesi, insan kaynaklı veri girişi hatalarını sıfıra indirir. PLC ve SCADA sistemlerinden alınan sinyaller, kurumsal veritabanına işlenerek gerçek zamanlı OEE (Genel Ekipman Etkinliği) takibine olanak tanır.
Süreç Verimliliğinin Artırılması ve Operasyonel Optimizasyon
Verimlilik, en az kaynakla en yüksek kaliteli çıktıyı elde etme sanatıdır. Üretim sahasında verimliliği artıran en temel unsur, darboğazların önceden tespit edilmesi ve planlama esnekliğidir.
Gelişmiş Planlama ve Çizelgeleme Algoritmaları
Sonlu kapasite planlaması yapabilen sistemler, fabrikanın mevcut makineparkuru, işgücü ve hammadde kısıtlarını aynı anda değerlendirir. Bu sayede siparişlerin teslim tarihlerine yetişip yetişemeyeceği henüz iş emri açılmadan simüle edilebilir.
- Siparişin sisteme girişi ve rota tanımlarının yapılması.
- Mevcut iş yükü ve kapasite analizi yapılması.
- Malzeme ihtiyaç planlamasının çalıştırılması ve eksiklerin tespiti.
- Üretim iş emirlerinin öncelik sırasına göre tezgahlara atanması.
- Operasyonun başlatılması ve anlık ilerleme takibi.
Stok Devir Hızının İyileştirilmesi
Bağlanmış sermayenin en büyük kalemi olan stoklar, yanlış planlama yüzünden depolarda çürüyebilir. Kurumsal sistemler, tam zamanında üretim yaklaşımını destekleyerek hammadde maliyetlerini optimize eder.
| Stok Parametresi | Geleneksel Yöntem | Kurumsal Sistem Yaklaşımı |
|---|---|---|
| Emniyet Stoku | Tahminlere dayalı yüksek seviyeler | Tüketim hızına göre dinamik hesaplama |
| Hammadde Tedariği | Gecikmeli ve manuel siparişler | Otomatik tetiklenen min-max seviyeleri |
| Yarı Mamul Takibi | Tezgah başı yığılmalar | Akış bazlı anlık maliyetlendirme |
Maliyet Takibi ve Gerçek Zamanlı Finansal Kontrol
Üretim maliyeti hesaplamak, sadece hammadde ve işçilik fiyatlarını toplamakla bitmez. Genel imalat giderlerinin ürünlere doğru anahtarlarla dağıtılması, gerçek karlılığın görülmesi için hayati önem taşır.
İş Emri Bazlı Maliyet Muhasebesi
Her bir ürün veya parti için ayrı bir iş emri açılır. Bu iş emrine harcanan tüm girdiler sistem tarafından otomatik olarak kaydedilir.
- Reçetede yer alan hammaddelerin fiili sarfiyatları.
- Operatörlerin o iş emri için harcadığı direkt işçilik süreleri.
- Tezgahların çalışma sürelerine göre endirekt maliyet yüklemeleri.
- Fason operasyon ve dış kaynak maliyetleri.
Sahadaki en yaygın hata, fiili maliyetlerin ay sonunda maliyet muhasebesi tarafından geriye dönük hesaplanmaya çalışılmasıdır. Yazılım kullanan işletmeler, her vardiya sonunda o vardiyanın net maliyetini ve karlılığını görebilmelidir.
Fiili Maliyet ile Standart Maliyet Sapma Analizi
Bütçelenen maliyetler ile gerçekleşen maliyetler arasındaki farklar, işletmenin operasyonel başarısızlık alanlarını gösterir. Sistem, bu sapmaları anlık olarak raporlar.
- Hammadde fire oranlarının standartların üzerine çıkması.
- Planlanandan uzun süren duruşlar nedeniyle artan işçilik maliyetleri.
- Enerji tüketimlerindeki anormal dalgalanmaların maliyete etkisi.
Uygulama Sürecinde Karşılaşılan Zorluklar ve Çözüm Stratejileri
Yazılım yatırımları yüksek bütçeli projelerdir ve başarısızlık oranları sektörel ortalamalarda azımsanmayacak kadar yüksektir. Bunun temel sebebi teknik yetersizlikler değil, değişim yönetimi eksikliğidir.
Kullanıcı Kabulü ve Eğitim Paradigması
Sahadaki operatör veya beyaz yaka çalışanlar, alışageldikleri Excel tablolarından vazgeçmek istemezler. Sistemi benimsemeyen personel, sisteme yanlış veya geç veri girer, bu da raporların güvenilirliğini zedeler.
- Projenin en başında süreç sahiplerinin projeye dahil edilmesi.
- Rol bazlı, operasyonel odaklı ve sade eğitim programlarının hazırlanması.
- Veri giriş yükünü azaltacak barkod ve el terminali entegrasyonlarının yapılması.
- Yönetimin projeye olan inancının ve desteğinin somut olarak gösterilmesi.
Özelleştirme ve Standart Süreç Dengesi
Her fabrikanın kendine has üretim kültürü vardır. Ancak sistemi tamamen mevcut süreçlere göre uyarlamak, gelecekteki güncellemeleri imkansız hale getirir ve maliyetleri katlar. Doğru yaklaşım, endüstriyel en iyi uygulamaları benimseyip, sadece rekabet avantajı sağlayan benzersiz süreçleri özelleştirmektir.
Üretim Sektöründe ERP Kullanımı: Süreç Verimliliği ve Maliyet Takibi Hakkında Sıkça Sorulan Sorular
Bir imalat işletmesi kurumsal kaynak planlama sistemine ne zaman geçmelidir?
İşletme artık manuel yöntemlerle siparişleri takip edemez duruma geldiyse, stok maliyetleri kontrol edilemez boyutlara ulaştıysa, teslim tarihlerinde sürekli sapmalar yaşanıyor ve finansal tablolar gerçek zamanlı üretilemiyorsa geçiş vakti gelmiş demektir. Ölçekten bağımsız olarak, büyüme ivmesi yakalayan her üretici bu altyapıya ihtiyaç duyar.
Yazılım maliyetleri yatırımın geri dönüş süresini nasıl etkiler?
Yatırım maliyeti ilk etapta yüksek görünebilir; ancak stok optimizasyonu sayesinde serbest kalan nakit, azaltılan fire oranları, artan tezgah verimliliği ve işçilik tasarrufları sayesinde sistem genellikle iki ila üç yıl içinde kendini amorti eder. Doğru kurgulanan bir proje, ilk aydan itibaren operasyonel tasarruf sinyalleri vermeye başlar.
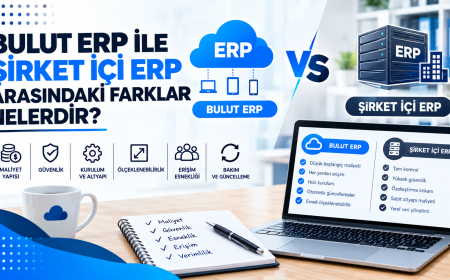
Bulut tabanlı sistemler mi yoksa yerinde kurulum mu tercih edilmelidir?
Bu karar fabrikanın IT altyapısına, güvenlik politikalarına ve bütçesine bağlıdır. Bulut tabanlı sistemler düşük ilk yatırım maliyeti, esneklik ve uzaktan erişim avantajı sunarken, yerinde kurulum kritik verilerin kurum içerisindeki sunucularda tutulmasını zorunlu kılan endüstriler için tercih edilir.
Mevcut makine parkuru ve otomasyon sistemleri yeni yazılıma nasıl entegre edilir?
Endüstriyel haberleşme protokolleri ve IoT gateway cihazları kullanılarak makineler ağa dahil edilir. PLC, CNC ve SCADA sistemlerinden alınan veriler, OPC UA veya benzeri arayüzler vasıtasıyla yazılımın veritabanına aktarılır. Bu entegrasyon sayesinde manuel veri girişine gerek kalmadan üretim adetleri ve duruş nedenleri otomatik olarak toplanır.
Proje sürecinde başarısızlığa yol açan en yaygın hatalar nelerdir?
Yetersiz analiz, üst yönetimin projeye yeterli desteği vermemesi, personelin değişime direnç göstermesi, kapsam yönetimin yapılamaması ve verilerin temizlenmeden sisteme aktarılması en sık rastlanan başarısızlık nedenleridir. Sürecin teknik boyutu kadar beşeri ve yönetsel boyutuna da aynı özenin gösterilmesi şarttır.