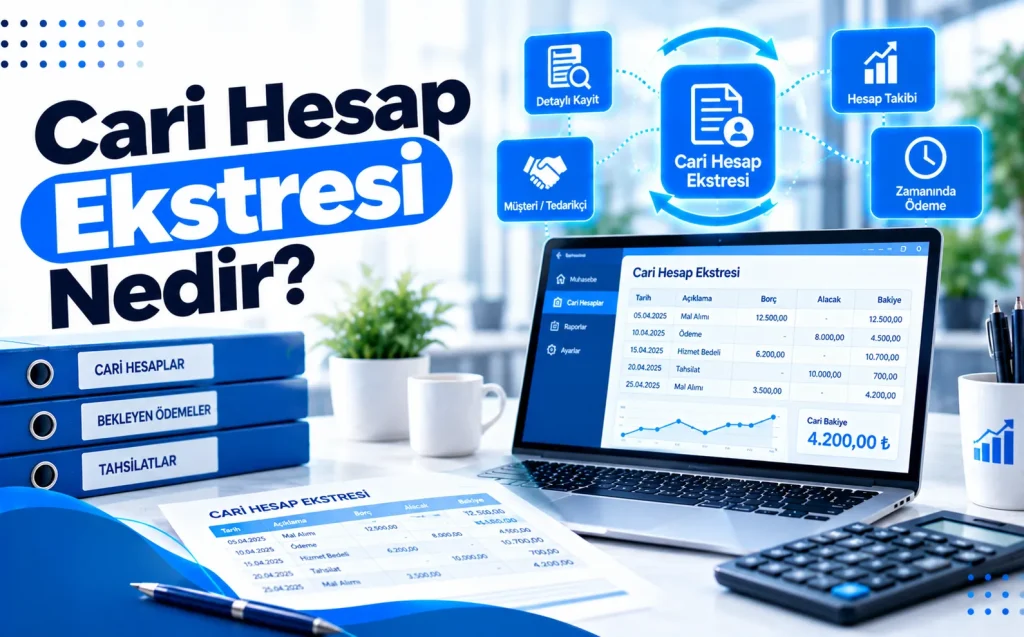
Ticari hayatın sürdürülebilirliği, taraflar arasındaki ticari işlemlerin kusursuz bir şekilde kayıt altına alınmasına ve bu kayıtların düzenli olarak doğrulanmasına dayanır. Tedarikçiler, müşteriler, alt yükleniciler ve finansal kurumlar arasında gerçekleşen mal ve hizmet alışverişleri, nakit akışını doğrudan etkileyen ekonomik değerler üretir. Bu ekosistem içerisinde, tarafların birbirlerine olan borç ve alacak bakiyelerini, gerçekleştirilen tahsilatları, yapılan ödemeleri ve kesilen faturaları kronolojik bir sırayla gösteren temel finansal belgelere cari hesap ekstresi adı verilir. Finansal yönetimin omurgasını oluşturan bu belge, yalnızca muhasebe kayıtlarının bir dökümü değil, aynı zamanda olası ticari ihtilafların önlenmesinde kullanılan hukuki nitelikteki en güçlü mutabakat aracıdır.
Cari Hesap Ekstresinin Temel Bileşenleri ve Yapısal Unsurları
Profesyonel düzeyde düzenlenen bir cari hesap ekstresi, muhasebe standartlarına uygun olarak belirli zorunlu alanları barındırmak zorundadır. Bu alanların eksik veya hatalı olması, belgenin ticari ve hukuki geçerliliğini zedeler. Bir ekstrenin yapısal bütünlüğünü oluşturan unsurlar, işletmenin mali durumunu şeffaf bir şekilde yansıtacak biçimde tasarlanmalıdır.
Şirket Bilgileri ve Antet
Ekstreyi düzenleyen işletmenin tam ticari unvanı, vergi dairesi ve vergi kimlik numarası,MERSİS numarası, merkez adresi ve iletişim bilgileri belgenin en üst kısmında yer alır. Aynı şekilde, adına ekstre düzenlenen karşı tarafın da (müşteri veya tedarikçi) kurumsal kimlik bilgileri eksiksiz olarak belirtilmelidir. Bu veriler, belgenin hangi tüzel veya gerçek kişiler arasında düzenlendiğini kanıtlar niteliktedir.
Tarih Aralığı ve Düzenlenme Tarihi
Cari hesap ekstresinin hangi dönemi kapsadığı, başlangıç ve bitiş tarihleri olarak net bir şekilde ifade edilmelidir. Örneğin, bir aylık, üç aylık veya yıllık periyotlar halinde alınabilen bu belgelerde, ekstrenin sistemden hangi gün ve saatte üretildiği bilgisi de operasyonel takip açısından kritik önem taşır.
Hesap Dönemi Devir Bakiyesi
Seçilen tarih aralığının başlangıcından önceki döneme ait kapanış bakiyesi, yeni dönemin devir bakiyesi olarak ekstrenin en başına yazılır. Devir bakiyesi, borç bakiyesi veya alacak bakiyesi şeklinde nitelendirilir. Bu rakam, geçmişten gelen finansal yükümlülüklerin veya hakların bugüne taşınan net tutarını gösterir.
Cari Hesap Ekstresinde Yer Alan Kalemler ve İşlem Türleri
Ekstre içerisinde yer alan her bir satır, ticari hayatın akışı içerisinde gerçekleştirilen finansal bir hareketi temsil eder. Muhasebe departmanları, bu hareketleri belirli standart kodlar ve açıklamalarla sisteme kaydeder. Ekstre incelendiğinde karşılaşılan temel işlem türleri şu şekildedir:
- Satış faturaları ve verilen hizmet bedelleri
- Alış faturaları ve tedarikçi masraf yansıtma belgeleri
- Alınan ve verilen çekler ile senetlerin vadesi ve tutarları
- Banka havaleleri, EFT işlemleri ve SWIFT transferleri
- Kredi kartı ile yapılan tahsilat ve ödemeler
- Nakit tahsilat ve tediye makbuzu işlemleri
- İade faturaları ve fiyat farkı alacak/borç dekontları
- Kur farkı hesaplamaları ve finansal yansıtma tutarları
Borç ve Alacak Sütunlarının Mantığı ve Bakiye Hesaplanması
Cari hesap ekstresinin matematiksel altyapısı çift taraflı kayıt sistemine dayanır. Muhasebe teorisinde her borç kaydının karşılığında bir alacak kaydı bulunur. Ancak müşteri veya tedarikçi perspektifinden bakıldığında bu durum farklılık gösterir. Ekstreyi kendi muhasebe programından çıkaran işletme için borç ve alacak kavramları, karşı tarafın durumuna göre şekillenir.
Bir müşteriye mal satıldığında veya hizmet sunulduğunda, müşterinin cari hesabına borç kaydı işlenir. Müşteri bu faturaya karşılık ödeme yaptığında ise cari hesaba alacak kaydı düşülür. Tedarikçi ilişkilerinde ise süreç tam tersi şekilde işler; tedarikçiden mal alındığında alacak kaydı oluşurken, tedarikçiye ödeme yapıldığında borç kaydı yapılır.
| İşlem Tarihi | İşlem Açıklaması | Borç Tutarı (TL) | Alacak Tutarı (TL) | Bakiye (TL) |
|---|---|---|---|---|
| 01.10.2024 | Geçen Dönemden Devir | – | – | 15.000,00 B |
| 05.10.2024 | 12456 Nolu Satış Faturası | 45.000,00 | – | 60.000,00 B |
| 12.10.2024 | Banka Havale Tahsilatı | – | 30.000,00 | 30.000,00 B |
| 20.10.2024 | 12890 Nolu Satış Faturası | 12.500,00 | – | 42.500,00 B |
| 28.10.2024 | Alınan Çek Tahsilatı | – | 42.500,00 | 0,00 |
Ticari operasyonlarda bakiye yanında yer alan harfler hayati önem taşır. ‘B’ harfi borç bakiyesini (müşterinin borçlu olduğunu veya tedarikçiden alacaklı olunduğunu), ‘A’ harfi ise alacak bakiyesini (müşterinin alacaklı olduğunu veya tedarikçiye borçlu olunduğunu) ifade eder. Bu harflerin yanlış yorumlanması, milyonlarca liralık hatalı ödemelere veya tahsilatlara yol açabilir.
Cari Hesap Ekstresinin İşletmeler İçin Stratejik Önemi
Cari hesap ekstresi, basit bir kağıt parçası veya dijital rapor olmanın ötesinde, işletmenin finansal sağlığını doğrudan etkileyen stratejik bir yönetim aracıdır. Doğru yönetilmeyen cari hesaplar, işletmelerin nakit akışını kilitler, kârlılığı eritir ve nihayetinde iflasa kadar giden süreçleri tetikler.
Nakit Akışı ve Tahsilat Yönetimi
İşletmelerin en büyük operasyonel risklerinden biri likidite sıkışıklığıdır. Cari hesap ekstreleri, hangi müşterinin vadesi gelen borcunu ödemediğini, hangi tedarikçiye ne kadar ödeme vadesi yaklaştığını net bir şekilde gösterir. Finans yöneticileri, bu ekstreleri analiz ederek tahsilat stratejileri belirler ve nakit akış projeksiyonları hazırlar.
Ticari İlişkilerde Şeffaflık ve Güven
Ticari ortaklıkların uzun ömürlü olması karşılıklı güvene dayanır. Düzenli olarak mutabakat amacıyla gönderilen cari hesap ekstreleri, taraflar arasında herhangi bir yanlış anlaşılmaya veya unutulan bir faturaya mahal vermez. Şeffaf bir mutabakat süreci, iş ortakları arasındaki ticari hacmin güvenle büyümesini sağlar.
Cari Hesap Mutabakatı Süreci ve Yasal Boyutu
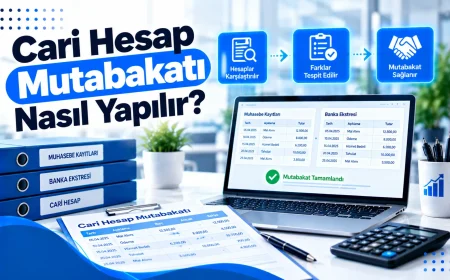
Cari hesap ekstrelerinin düzenlenmesindeki en temel amaçlardan biri mutabakat yapmaktır. Mutabakat, iki ticari işletmenin karşılıklı olarak muhasebe kayıtlarının doğruluğunu teyit etmesi işlemidir. Özellikle Türk Ticaret Kanunu hükümleri çerçevesinde, mutabakat süreçlerinin hukuki geçerliliği ve süreleri büyük bir titizlikle takip edilmelidir.
- Mutabakat döneminin (aylık, üç aylık veya yıllık) belirlenmesi ve ekstrelerin sistemden üretilmesi.
- Ekstrelerin karşı tarafa e-posta, KEP (Kayıtlı Elektronik Posta) veya kargo yoluyla iletilmesi.
- Karşı tarafın muhasebe departmanı tarafından kendi kayıtları ile ekstrenin karşılaştırılması.
- Mutabakat sağlanması durumunda mutabakat mektubunun imzalanıp kaşelenerek iade edilmesi.
- Uyuşmazlık (mutabakatsizlik) durumunda hatalı fatura veya ödeme kalemlerinin tespit edilerek düzeltilmesi.
Vergi Usul Kanunu ve Türk Ticaret Kanunu gereğince, cari hesap mutabakatsizliklerinin belirli süreler içerisinde yazılı olarak bildirilmesi gerekmektedir. İtibar edilmeyen veya süresi içinde itiraz edilmeyen ekstreler, hukuki süreçlerde kabul edilmiş sayılabilir. Bu nedenle mutabakat mektuplarının takibi ve arşivlenmesi, olası vergi incelemelerinde veya icra takiplerinde delil niteliği taşır.
Dijitalleşme Sürecinde Cari Hesap Ekstresi Yönetimi
Geleneksel muhasebe yöntemlerinde kağıt ortamında hazırlanan ve postalardan günlerce bekleyen cari hesap ekstreleri, günümüzde kurumsal kaynak planlama (ERP) yazılımları ve bulut tabanlı muhasebe sistemleri sayesinde saniyeler içinde üretilmekte ve iletilmektedir. Dijital dönüşüm, cari hesap yönetiminde devrim niteliğinde yenilikler getirmiştir.
E-Mutabakat Sistemleri ve Entegrasyonlar
Modern işletmeler, manuel olarak ekstre göndermek yerine e-mutabakat yazılımlarını kullanmaktadır. Bu sistemler, binlerce müşteriye ve tedarikçiye tek bir tuşla cari hesap ekstresi gönderebilmekte, karşı tarafın onay veya ret yanıtlarını anlık olarak raporlayabilmektedir. Bu sayede muhasebe departmanlarının iş yükü azalmakta ve hata oranı minimum seviyeye inmektedir.
API Tabanlı Anlık Bakiye Takibi
Gelişmiş finansal teknolojiler sayesinde işletmeler, iş ortaklarına özel web portaları veya API entegrasyonları sunmaktadır. Bu portallar üzerinden müşteriler, diledikleri an güncel cari hesap ekstrelerini PDF formatında indirebilmekte, borç ve alacak hareketlerini anlık olarak takip edebilmektedir. Bu şeffaflık, tahsilat sürelerini dramatik ölçüde kısaltmaktadır.
Cari Hesap Ekstresi İncelerken Yapılan Yaygın Hatalar
Muhasebe ve finans personellerinin cari hesap ekstreleri üzerinde inceleme yaparken düştüğü bazı yapısal hatalar, şirketin mali tablolarında büyük sapmalara neden olabilir. Bu hataların önlenmesi için iç kontrol mekanizmalarının etkin bir şekilde çalıştırılması gerekir.
Kur Farkı ve KDV Uyumsuzlukları
Döviz cinsinden yapılan ticari işlemlerde, ekstrenin hangi kur değerlemesi üzerinden hazırlandığı büyük önem taşır. Faturalandırma tarihindeki kur ile ödeme tarihindeki kur arasındaki farkların (kur farkı faturaları) cari hesaba doğru yansıtılmaması, ekstrede gizli bakiyelerin kalmasına yol açar. Aynı şekilde, Katma Değer Vergisi matrahlarının yanlış hesaplanması da cari hesap mutabakatsizliklerinin en yaygın nedenidir.
Vade Tarihi Karmaşası
Ekstre üzerinde sadece işlem tarihlerinin yer alması ve vade tarihlerinin belirtilmemesi, nakit akışı yönetimini zorlaştırır. İşletmeler, borç ve alacakların ne zaman nakde dönüşeceğini görmek için ekstrelerde vade tarihlerinin de gösterilmesini talep etmelidir. Vadesi geçmiş alacakların zamanında takip edilememesi, tahsilat kabiliyetini zayıflatır.
Cari Hesap Ekstresi Nedir? Hakkında Sıkça Sorulan Sorular
Cari hesap ekstresi ile mizan arasındaki fark nedir?
Mizan, bir işletmenin tüm hesaplarının (müşteriler, tedarikçiler, bankalar, demirbaşlar vb.) borç ve alacak toplamlarını toplu halde gösteren genel bir mizanpajdır. Cari hesap ekstresi ise mizan içerisindeki yalnızca belirli bir müşteriye veya tedarikçiye ait detaylı hareketleri ve bakiye dökümünü gösteren alt rapordur.
Cari hesap ekstresinde mutabakat süresi kaç gündür?
Türk Ticaret Kanunu hükümleri çerçevesinde, karşı tarafa gönderilen cari hesap ekstrelerine itiraz süresi genellikle tebliğ tarihinden itibaren sekiz gündür. Bu süre içinde yazılı bir itirazda bulunulmaması durumunda, ekstredeki bakiyenin kabul edildiği varsayılır, ancak bu durum somut delillerle hukuki mercilerde dava konusu edilebilir.
Dövizli cari hesap ekstresi nasıl takip edilir?
Yabancı para birimi cinsinden (USD, EUR vb.) düzenlenen cari hesap ekstrelerinde, her bir işlemin yapıldığı güne ait merkez bankası döviz alış veya satış kuru esas alınarak kayıt yapılır. Dönem sonunda ise değerleme kurları üzerinden bakiye güncellenerek kur farkı gelir veya giderleri cari hesaba yansıtılır.
E-posta ile gönderilen cari hesap ekstresi hukuken geçerli midir?
Standart e-posta gönderimleri hukuki olarak tek başına kesin delil niteliği taşımasa da, taraflar arasındaki ticari teamül ve yazışma sürekliliği açısından mahkemelerde delil başlangıcı olarak kabul edilir. Tam bir hukuki geçerlilik ve resmi mutabakat için Kayıtlı Elektronik Posta (KEP) adresleri üzerinden veya e-mutabakat sistemleriyle imza karşılığı gönderim yapılması önerilir.
Cari hesap ekstresi hatalı olduğunda ne yapılması gerekir?
Ekstreyi alan taraf, kayıtlarında bir tutarsızlık tespit ettiğinde, hatalı olduğunu düşündüğü faturayı, ödeme makbuzunu veya dekontu belirterek karşı tarafa yazılı bir itiraz mektubu göndermelidir. İki tarafın muhasebe yetkilileri belgeleri karşılıklı olarak inceleyerek gerekli düzeltme dekontunu (borç veya alacak dekontu) düzenler ve bakiye eşitlenir.