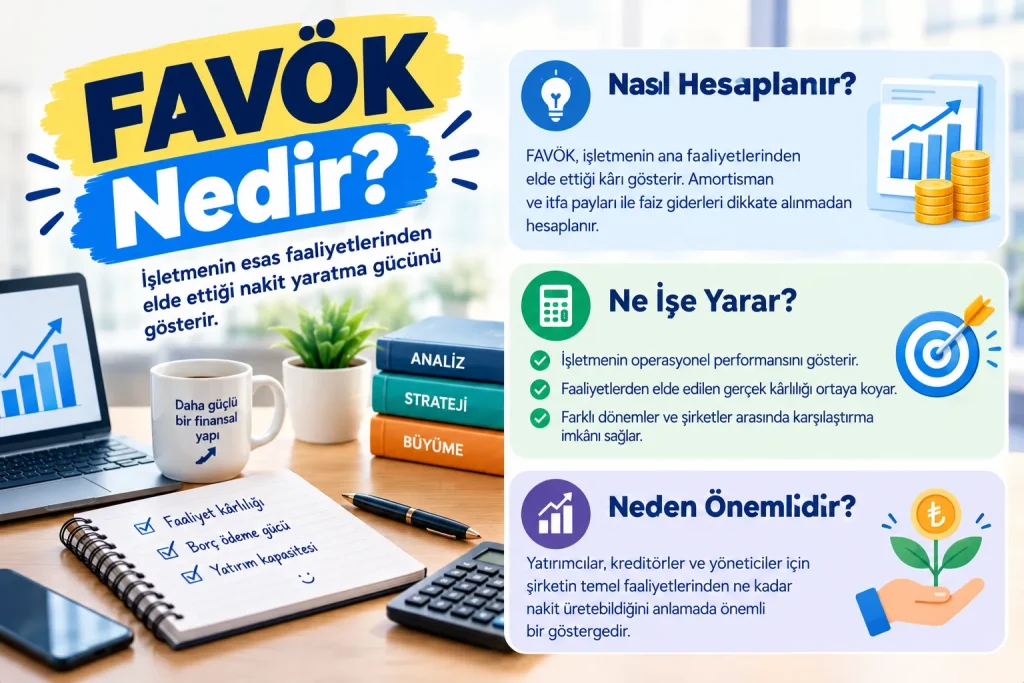
Finansal analiz süreçlerinde bir şirketin gerçek operasyonel performansını, finansman yapısının, vergi politikalarının ve muhasebe tabanlı amortisman kararlarının etkisinden arındırarak görmek, hem yatırımcılar hem de şirket yöneticileri için hayati bir zorunluluktur. Piyasada yaygın olarak FAVÖK kısaltmasıyla bilinen ve uluslararası finans literatüründe EBITDA olarak adlandırılan bu metrik, faiz, vergi, amortisman ve karşılıklar öncesi kârı ifade eder. Şirketlerin sermaye yapısı veya coğrafi konumlarından kaynaklanan vergi yükü farklılıkları hesaba katılsın ya da katılsın, işletmenin asıl faaliyet konusundan ne kadar nakit benzeri kâr üretebildiğini net bir şekilde ortaya koyar. Saha tecrübelerimiz göstermektedir ki, bilanço makyajlamalarına veya agresif muhasebe politikalarına karşı en dirençli analitik araçlardan biri olan bu oran, şirket değerlemelerinin ve kredi derecelendirme süreçlerinin de omurgasını oluşturur. Bir işletmenin borç ödeme kapasitesini, operasyonel verimliliğini ve sektör içindeki konumunu doğru okuyabilmek için, bu finansal göstergenin teorik altyapısını ve pratik hesaplama mekanizmalarını eksiksiz kavramak gerekir.
FAVÖK Nedir ve Finansal Analizdeki Temel Rolü Nedir?
FAVÖK, bir şirketin finansman ve yatırım kararlarının operasyonel sonuçlar üzerindeki etkilerini nötralize ederek, yalnızca ana faaliyet kârlılığını ölçmeyi hedefleyen finansal bir performans göstergesidir. Şirketlerin kârlılık analizinde net kâr rakamı, kullanılan borç miktarına ödenen faizler, devletin uyguladığı vergi oranları ve geçmişte yapılan yatırımların maliyetlerini yansıtan amortisman giderleri nedeniyle yanıltıcı olabilir. İki farklı şirketin net kârları aynı seviyede gerçekleşebilir; ancak bunlardan biri yüksek borçluluktan ötürü çok fazla faiz ödüyor, diğeri ise borçsuz ve özkaynakla çalışıyor olabilir. FAVÖK, bu yapay farklılıkları ortadan kaldırarak iki işletmenin de sadece operasyonel verimlilik temelinde karşılaştırılmasına olanak tanır.
Finans mühendisliği ve kurumsal finansman perspektifinden bakıldığında, bu metrik aslında şirketin kasasına giren operasyonel nakdin kârlılık formuna dönüştürülmüş halidir. Amortisman ve itfa gibi nakit çıkışı gerektirmeyen giderlerin net kâra yeniden eklenmesi, yönetimin operasyonel süreçlerden ne kadar nakit yarattığını netleştirir. Bu nedenle, birleşme ve satın alma müzakerelerinde, halka arz izahnamelerinde ve banka kredi komitelerinde şirketlerin değerlemesi yapılırken ilk bakılan kalemlerin başında bu metrik gelir.
FAVÖK Hesaplama Yöntemleri ve Formülasyonu
Bu finansal göstergenin hesaplanmasında finans dünyasında en çok kabul gören iki farklı yaklaşım bulunur. Bunlardan ilki net kâr üzerinden geriye doğru giden üstten başlama yöntemi, ikincisi ise faaliyet köründen (Esas Faaliyet Kârı) yola çıkan yaklaşımdır. Hangi yöntemin seçileceği, şirketin yasal mali raporlama formatına ve analistin elindeki veri setinin detayına bağlıdır.
Net kâr üzerinden yapılan hesaplamada, tablodaki en alt kalemden başlanarak finansal ve operasyonel olmayan kalemler kademeli olarak tersine çevrilir:
- Dönem Net Kârı veya Zararı tespit edilir.
- Net kâr rakamına ödenen Net Finansman Giderleri (Faiz Giderleri eksi Faiz Gelirleri) eklenir.
- Şirketin ödediği veya tahakkuk ettirdiği Kurumlar Vergisi ve diğer vergi karşılıkları net kâra ilave edilir.
- Dönem içinde gelir tablosuna yansıtılan maddi ve maddi olmayan duran varlık Amortisman Giderleri toplanır.
- Varsa karşılık giderleri ve olağandışı gelir veya giderlerin operasyonel olmayan kısımları arındırılır.
Faaliyet kârı (FAKÖK) üzerinden yapılan hesaplama ise operasyona daha yakın bir noktadan başlar ve genellikle şu formülle ifade edilir:
| Hesaplama Bileşeni | Açıklama | Finansal Tablodaki Karşılığı |
|---|---|---|
| Esas Faaliyet Kârı | Şirketin ana iş kolundan elde ettiği brüt kârlılığın faaliyet giderleriyle netleştirilmiş hali | Gelir Tablosu – Esas Faaliyet Kârı |
| (+) Amortismanlar | Maddi ve maddi olmayan duran varlıkların döneme ait aşınma payları | Faaliyet Giderleri ve Maliyetler İçindeki Amortisman Notları |
| (+) İtfa Payları | Şerefiye ve patent gibi gayri maddi hakların itfa tutarları | İlgili Dipnotlar |
| (=) FAVÖK | Faiz, vergi, amortisman öncesi net operasyonel kâr | Hesaplanan Sonuç |
Finansal Tablolardan Veri Çekme ve Adım Adım Hesaplama Süreci
Saha çalışmalarında ve denetim süreçlerinde, şirketlerin yasal mali tablolarından FAVÖK türetirken dikkat edilmesi gereken çok sayıda teknik detay vardır. Türkiye Muhasebe Standartları (TMS) ve UFRS uyumlu raporlarda, gelir tablosu genellikle brüt satışlardan başlayarak net kör ulaşılan dikey bir formata sahiptir. Bu tablolar üzerinden hatasız bir oran elde etmek için izlenmesi gereken operasyonel adımlar şunlardır:
- Brüt Satış Kârı hesaplandıktan sonra genel yönetim giderleri, pazarlama satış dağıtım giderleri ve araştırma geliştirme giderleri düşülerek Esas Faaliyet Kârına ulaşılır.
- Gelir tablosunun dipnotlarında yer alan maliyet ve gider dağılımları incelenerek, bu giderlerin içinde yer alan toplam amortisman ve itfa payı tutarı net olarak ayrıştırılır.
- Esas faaliyet kârı rakamına, dipnotlardan alınan amortisman ve itfa payları toplanarak eklenir.
- Eğer şirket finansal yatırımlardan temettü geliri veya duran varlık satış kârı gibi operasyonel olmayan kalemler elde etmişse, bu tutarlar faaliyet kârından arındırılır.
- Kur farkı gelirleri ve giderleri konusunda şirket politikaları incelenir; ticari faaliyetlerden doğan kur farkları operasyonel kabul edilirken, borçlanmadan kaynaklanan finansal kur farkları faiz gideri gibi değerlendirilerek ayrıştırılır.
Kritik Uzman Uyarısı: Şirketlerin dipnotlarında yer almayan veya serbest meslek makbuzlarıyla ilişkilendirilen gizli amortismanlar ya da karşılık iptalleri, hesaplanan oranın sapmasına yol açabilir. Özellikle enflasyon muhasebesi dönemlerinde parasal pozisyon kazanç ve kayıplarının operasyonel kârlılıktan net bir şekilde izole edilmesi şarttır.
FAVÖK Marjı ve Sektörel Kıyaslama Dinamikleri
Tek başına elde edilen mutlak para tutarı, şirketlerin büyüklükleri farklı olduğu için tek başına bir anlam ifade etmez. Bu nedenle finansal analizde FAVÖK Marjı metriği devreye girer. Marj, üretilen operasyonel kârın şirketin net satış gelirlerine bölünmesiyle yüzde olarak bulunur.
Formül basitçe şu şekildedir: FAVÖK / Net Satışlar. Ancak bu oranın yorumlanmasında sektörel dinamikler mutlak surette göz önünde bulundurulmalıdır. Sermaye yoğun sektörler ile hizmet odaklı sektörlerin marj yapıları taban tabana zuttur.
Sermaye Yoğun Sektörlerde Operasyonel Kârlılık
Demir-çelik, otomotiv, çimento, telekomünikasyon ve enerji gibi sektörlerde yüksek tutarlı fabrika, tesis ve makine yatırımları gereklidir. Bu işletmelerin bilançolarında devasa amortisman giderleri bulunur. Bu tür sektörlerde net kârlar düşük veya sıfıra yakın seyredebilirken, FAVÖK marjları son derece yüksek çıkabilir. Bu durum, şirketin varlıklarını verimli kullandığını ancak geçmiş yatırımların maliyetini henüz amorti etme sürecinde olduğunu gösterir.
Hizmet ve Teknoloji Sektörlerinde Marj Yapısı
Yazılım, danışmanlık, perakende veya holding yapıları gibi düşük maddi duran varlık yatırımı gerektiren sektörlerde ise amortisman kalemleri çok düşüktür. Bu tip alanlarda faaliyet gösteren şirketlerin net karları ile FAVÖK tutarları birbirine oldukça yakın seyreder. Dolayısıyla, bir perakende şirketi ile bir holdingin marjları kıyaslanırken, her birinin iş modelinin doğasından kaynaklanan maliyet yapıları derinlemesine analiz edilmelidir.
Borç Servis Kapasitesi ve Şirket Değerlemesindeki Yeri
Finansal kaldıraç oranları yüksek olan şirketlerin kredi riskini yönetirken en çok baktıkları oranlardan biri Net Borç / FAVÖK rasyosudur. Bu rasyo, bir şirketin mevcut borçlarını hiç yeni borç almadan, mevcut operasyonel kârıyla kaç yılda tamamen ödeyebileceğini gösterir. Sektörel standartlara göre bu oranın 3 ila 4 katın üzerine çıkması, finansal risklerin tırmandığının ve borç servis kapasitesinin zorlandığının habercisidir.
Kurumsal değerleme süreçlerinde ise Çarpan Analizi yöntemi sıklıkla bu metrik üzerinden yürütülür. FD / FAVÖK (Firma Değeri / FAVÖK) çarpanı, şirketin borçları ve nakitleri de dahil olmak üzere toplam piyasa değerinin operasyonel kârına oranını verir. Halka arz edilecek bir şirketin benzer sektördeki borsaya kote rakipleriyle kıyaslanmasında en güvenilir baz değer bu orandır. Firma değeri, piyasa değeri artı net borç olarak hesaplandığından, şirketin sermaye yapısındaki farklılıkları nötralize ederek en adil karşılaştırma zeminini sunar.
FAVÖK Metriğinin Sınırlamaları ve Manipülasyon Riskleri
Sektörde sıklıkla ‘her şeyin çözümü’ gibi görülen bu gösterge, bazı dezavantajları ve kötüye kullanım potansiyellerini de barındırır. Analistlerin en sık düştüğü tuzak, bu metriğin doğrudan bir nakit akış tablosu olduğunu varsaymaktır. Oysa tahakkuk esasına göre hazırlanan gelir tablosundan türetildiği için, henüz tahsil edilmemiş alacakları veya ödenmemiş ticari borçları yansıtabilir.
Özellikle işletme sermayesi yönetimi zayıf olan ve tahsilat yapmakta zorlanan şirketler, kağıt üzerinde yüksek FAVÖK üretebilir; ancak kasalarında kuruş nakit kalmayabilir. Bu durum, serbest nakit akışı ile operasyonel kâr arasındaki makasın açılmasına neden olur. Ayrıca bazı şirketler, olağan giderleri ‘olağandışı’ veya ‘tek seferlik gider’ sınıfına sokarak bu göstergenin olduğundan çok daha yüksek görünmesini sağlayabilir. Finansal okuryazarlığı yüksek bir analist, her zaman FAVÖK rakamını net işletme sermayesi değişimleri ve serbest nakit akışı verileriyle birlikte okumalıdır.
FAVÖK Nedir? Nasıl Hesaplanır? Hakkında Sıkça Sorulan Sorular
Net kâr ile FAVÖK arasındaki temel fark nedir?
Net kâr, bir şirketin vergi, faiz, amortisman ve tüm diğer operasyonel veya finansal giderler ile gelirler düşüldükten sonra elinde kalan en son kâr rakamıdır. Bu gösterge ise finansman tercihleri, vergi yükleri ve amortisman politikaları gibi şirketin asıl iş yapma becerisiyle doğrudan ilgisi olmayan unsurları denklemden çıkararak sadece saf operasyonel kârlılığa odaklanır. Net kâr yatırımcı için nihai kazancı gösterirken, FAVÖK şirketin iş modelinin verimliliğini ortaya koyar.
Amortisman giderleri hesaplamaya neden dahil edilir?
Amortismanlar, geçmişte yapılan maddi varlık yatırımlarının maliyetinin yıllara bölünerek gider yazılmasıdır ve bu kalemler için kasadan o dönemde herhangi bir nakit çıkışı olmaz. Şirketlerin geçmişte yaptığı yatırımların finansman biçimleri birbirinden farklı olabileceği için, bu nakit çıkışı gerektirmeyen kalemler kârlılıktan düşülmüş halde bırakılırsa şirketler arası adil bir kıyaslama yapmak imkansız hale gelir. Bu tutarların geri eklenmesi, varlıkların yıpranma maliyetinin operasyonel performans üzerindeki yapay baskısını ortadan kaldırır.
Negatif FAVÖK ne anlama gelir ve şirket için neyi ifade eder?
Negatif sonuç, bir şirketin esas faaliyetlerinden elde ettiği gelirlerin, operasyonu sürdürebilmek için katlandığı maliyetleri ve faaliyet giderlerini bile karşılamaya yetmediğini gösterir. Bu durum, şirketin iş modelinde, fiyatlama stratejisinde veya maliyet yönetiminde çok ciddi yapısal sorunlar olduğuna işaret eder. Uzun süre negatif operasyonel kâr üreten şirketlerin borçlanarak ayakta kalması finansal sürdürülemezlik yaratır ve iflas riskini tetikler.
Yatırımcılar karar alırken bu metriğe ne kadar güvenmelidir?
Bu gösterge, şirketlerin operasyonel gücünü kıyaslamak için en güçlü araçlardan biri olmakla birlikte, tek başına bir yatırım kararı için asla yeterli değildir. Şirketin borç yükü, işletme sermayesi ihtiyacı, yatırım harcamaları ve nakit akış tablosuyla olan uyumu mutlaka incelenmelidir. Özellikle nakit yaratma kapasitesini gizleyen bazı manipülatif muhasebe uygulamalarına karşı, serbest nakit akışı ve net borç rasyolarıyla birlikte bütüncül bir yaklaşımla değerlendirilmelidir.