Finansal analiz disiplininin en temel yapı taşlarından biri olan cari oran, bir işletmenin kısa vadeli borçlarını karşılama kapasitesini ölçen en kritik likidite göstergesidir. Yıllar boyunca binlerce bilanço incelemiş ve farklı sektörlerdeki yüzlerce şirketin finansal sağlığını denetlemiş bir uzman olarak ifade etmek gerekir ki, bilançoların arkasındaki gerçeği okumak cari oranın doğru yorumlanmasıyla başlar. İşletmelerin faaliyetlerini sürdürebilmesi, tedarikçilerine zamanında ödeme yapabilmesi ve ticari itibarlarını koruyabilmesi için dönen varlıklarının kısa vadeli borçlarına oranla yeterli düzeyde olması şarttır. Bu oran, sadece geçmiş dönemin bir fotoğrafını çekmekle kalmaz, aynı zamanda şirketin operasyonel devamlılığı hakkında geleceğe yönelik güçlü sinyaller verir. Kredi komitelerinden yatırım analistlerine, iç denetçilerden şirket ortaklarına kadar geniş bir paydaş grubu, bir şirketin finansal dayanıklılığını test etmek için ilk olarak bu metriğe bakar. Ancak bu metrik, tek başına bir anlam ifade etmez; sektörel dinamikler, varlık kalitesi ve işletme sermayesi döngüsü ile birlikte ele alınmalıdır. Saha tecrübeleri göstermektedir ki, en karlı görünen şirketler bile yanlış yönetilen bir likidite yapısı yüzünden iflas eşiğine gelebilmektedir. Bu rehberde, cari oranın sadece teorik tanımını yapmakla kalmayıp, bilanço kalemlerinin manipülasyonundan arındırılmış gerçekçi hesaplama yöntemlerini, sektörel eşik değerlerini ve finansal yönetimdeki stratejik kullanım alanlarını tüm detaylarıyla ele alacağız.
Cari Oranın Finansal Analizdeki Yeri ve Önemi
Bilanço analizi yaparken kullanılan finansal oranlar, likidite, faaliyet, finansal yapı ve karlılık olmak üzere dört ana kategoriye ayrılır. Cari oran, likidite oranları kategorisinin en bilinen ve en yaygın kullanılan üyesidir. Bu oranın temel amacı, işletmenin bir yıl veya daha kısa süre içinde nakde çevrilebilecek varlıkları ile yine aynı süre içinde ödenmesi gereken borçları arasındaki dengeyi kurmaktır. Finansal literatürde çalışan sermaye oranı olarak da bilinen bu metrik, işletmenin kısa vadeli finansal krizlerle başa çıkabilme yeteneğini doğrudan yansıtır. Bir şirketin operasyonel nakit akışı kesintiye uğrasa bile, elindeki dönen varlıkları kullanarak borçlarını tasfiye edip edemeyeceğini bu oran sayesinde görürüz. Kredi derecelendirme kuruluşları, borç verme kararı alırken bilanço likiditesine büyük bir hassasiyetle yaklaşır. Düşük bir cari oran, şirketin yükümlülüklerini yerine getirememe riskinin yüksek olduğunu, yani temerrüt ihtimalini gösterirken; çok yüksek bir cari oran ise varlıkların verimsiz yönetildiğine, fonların idle yani atıl kaldığına ve fırsat maliyeti yaratıldığına işaret eder. Bu nedenle finansal mimaride hedef, aşırı uçlardan kaçınarak optimum dengeyi yakalamaktır.
Likidite Kavramının Bilançodaki Karşılığı
Likidite, bir varlığın değer kaybetmeden en kısa sürede nakde dönüştürülebilme kabiliyetidir. Bilançonun aktif tarafında yer alan dönen varlıklar, likidite derecelerine göre yukarıdan aşağıya doğru sıralanır. En üstte nakit ve nakit benzerleri yer alırken, bunu pazarlanabilir menkul kıymetler, ticari alacaklar ve stoklar izler. Bu sıralama, varlığın ne kadar hızlı nakde döneceğinin bir göstergesidir. Kasadaki para veya vadesiz banka hesabı yüzde yüz likittir. Ancak eldeki bir hammadde stoğunun nakde dönüşmesi için önce mamule dönüşmesi, ardından satılması ve en nihayetinde vadesi geldiğinde tahsil edilmesi gerekir. Bu süreç, işletme sermayesi döngüsü olarak adlandırılır. Cari oran hesaplanırken bu varlıkların tamamı aynı sepete konulur. İşte bu durum, analistlerin dikkat etmesi gereken ilk teknik tuzaktır. Çünkü tüm dönen varlıklar aynı hızda ve aynı değerde nakde dönüşmez.
Kısa Vadeli Borçların Yapısı ve Vade Uyumsuzluğu
Bilançonun pasif tarafında yer alan kısa vadeli yabancı kaynaklar, bir yıl içinde ödenmesi gereken borçları kapsar. Ticari borçlar, banka kredilerinin bir yıl içinde ödenecek anapara taksitleri, ödenecek vergi ve diğer yükümlülükler ile borç senetleri bu kalemin temel unsurlarıdır. Finansal yönetimde vade uyumsuzluğu, en sık rastlanan iflas nedenlerinden biridir. Şirketin dönen varlıklarının vadesi ile kısa vadeli borçlarının vadesi birebir örtüşmelidir. Eğer kısa vadeli borçların çok büyük bir kısmı otuz gün içinde ödenecekse, ancak dönen varlıklar arasındaki alacakların ortalama tahsil süresi doksan gün ise, cari oran matematiksel olarak yeterli görünse bile şirket fiili bir likidite krizi yaşayabilir. Bu nedenle, sadece oranın büyüklüğüne bakmak yanıltıcıdır; borçların ve alacakların vade yapısının detaylı yaşlandırma analizleriyle incelenmesi gerekir.
Cari Oran Nasıl Hesaplanır? Formül ve Bileşenleri
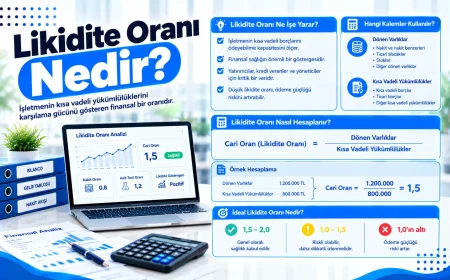
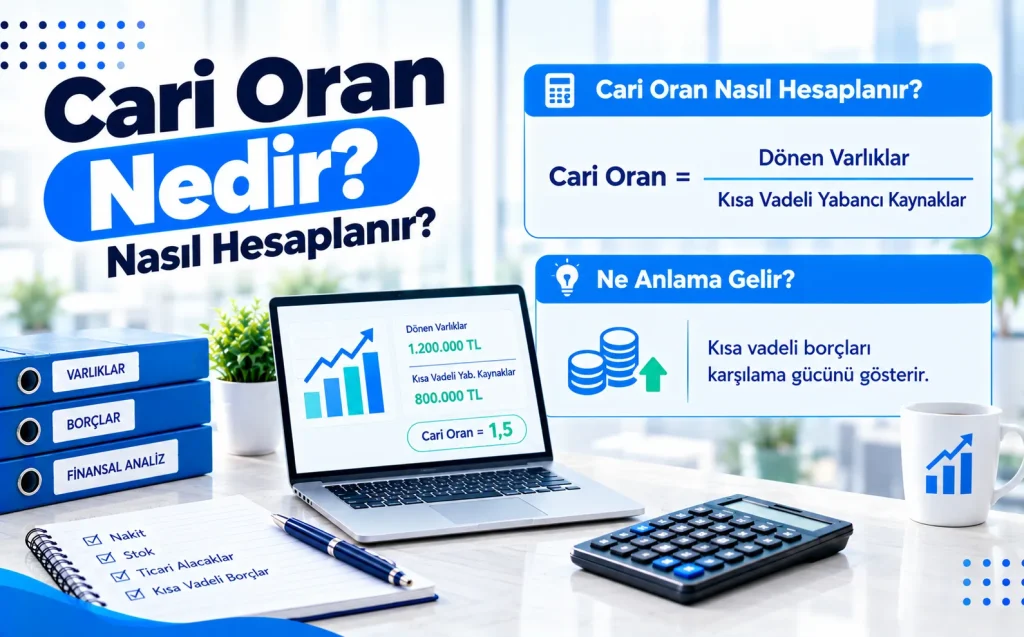
Cari oranın matematiksel formülü son derece basittir ancak bu basitliğin arkasında yatan finansal disiplin oldukça karmaşıktır. Oranı elde etmek için bilançonun aktifindeki toplam dönen varlıkları, pasifindeki toplam kısa vadeli borçlara böleriz. Bu işlem sonucunda elde edilen katsayı, şirketin her birimlik kısa vadeli borcuna karşılık elinde kaç birimlik dönen varlık bulunduğunu gösterir.
| Bilanço Kalemi | Alt Kalemler ve Unsurlar | Finansal Nitelik |
|---|---|---|
| Dönen Varlıklar | Nakit, Bankalar, Menkul Kıymetler, Ticari Alacaklar, Stoklar, Diğer Dönen Varlıklar | Bir yıl içinde nakde dönecek değerler |
| Kısa Vadeli Borçlar | Ticari Borçlar, Finansal Borçların Kısa Vadeli Kıısımları, Ödenecek Vergi ve Yükümlülükler | Bir yıl içinde ödenecek yükümlülükler |
Bu tablodan hareketle formülü şu şekilde ifade edebiliriz: Cari Oran eşittir Dönen Varlıklar bölü Kısa Vadeli Yabancı Kaynaklar. Pratik bir örnek üzerinden gidelim. X Anonim Şirketi’nin güncel bilançosunda toplam dönen varlıklar kalemi 10.000.000 Türk Lirası olarak görünmektedir. Aynı bilançonun kısa vadeli yabancı kaynaklar toplamı ise 5.000.000 Türk Lirasıdır. Bu durumda 10.000.000 rakamını 5.000.000 rakamına böldüğümüzde karşımıza 2,00 katsayısı çıkar. Bu sonuç, şirketin her 1 Türk Lirası tutarındaki kısa vadeli borcunu ödemek için 2 Türk Lirası tutarında dönen varlığa sahip olduğu anlamına gelir.
Adım Adım Cari Oran Hesaplama Süreci
Bir işletmenin cari oranını hatasız bir şekilde hesaplamak ve raporlamak için belirli finansal denetim adımlarını izlemek gerekir. Sektördeki en iyi uygulamalar göz önüne alınarak hazırlanan bu süreç, analizin kalitesini doğrudan artıracaktır:
- Güncel ve denetlenmiş bilançonun dönen varlıklar toplamı eksiksiz olarak tespit edilir.
- Dönen varlıklar içinde yer alan şüpheli ticari alacaklar veya uzun vadeli hale gelmiş ancak yanlışlıkla dönen varlıklar altında sınıflandırılmış kalemler ayıklanır.
- Bilançonun kısa vadeli yabancı kaynaklar toplamı, tüm ticari ve finansal borçları kapsayacak şekilde netleştirilir.
- Düzeltilmiş dönen varlık tutarı, düzeltilmiş kısa vadeli borç tutarına bölünür.
- Elde edilen katsayı, işletmenin geçmiş dönem verileri ve sektörel ortalamalar ile karşılaştırılarak yorumlanır.
Kritik Uzman Uyarısı: Bilançoda yer alan dönen varlıklar içindeki stokların gerçeğe uygun değerle mi yoksa tarihi maliyetle mi kaydedildiğini mutlaka kontrol edin. Enflasyonist ortamlarda eski maliyetlerle tutulan stoklar, cari oranı olduğundan yüksek gösterebilir ve yanlış kararlar almanıza neden olabilir.
İdeal Cari Oran Kaç Olmalıdır? Sektörel Eşik Değerler
Finans dünyasında cari oran için ezbere bilinen klasik bir altın kural vardır ve bu kural oranın 2,00 olması gerektiğini söyler. Bu yaklaşım akademik eğitimlerde sıkça tekrarlansa da, gerçek iş dünyası dinamikleri karşısında çoğu zaman geçerliliğini yitirir. Sektörden sektöre işletme sermayesi ihtiyaçları, nakit dönüş hızları ve iş modelleri kökten farklılık gösterir. Süpermarket zinciri işleten bir perakende devi ile ağır makine imalatı yapan bir endüstriyel tesisin aynı cari orana sahip olması ne mantıklıdır ne de beklenir.
Perakende sektöründe faaliyet gösteren bir şirket, ürünlerini neredeyse peşin veya çok kısa vadeli kredi kartı ile satarken, tedarikçilerine uzun vadeli çekler verebilir. Bu iş modeli sayesinde şirket, düşük bir cari oranla bile (örneğin 1,00 veya 1,20 civarında) son derece rahat bir nakit akışı yönetimi yürütebilir. Çünkü müşteri kasaya hemen para bırakmaktadır. Buna karşılık, projeye dayalı üretim yapan bir tersane veya savunma sanayi şirketi, yıllar süren üretim süreçleri ve yüksek stok maliyetleri nedeniyle 2,50 veya 3,00 gibi yüksek cari oranlara ihtiyaç duyabilir. Sektörel analiz yaparken bu operasyonel gerçekleri göz ardı etmek, başarılı bir şirketi batık ilan etmenize ya da sorunlu bir şirketi güvenli görmenize yol açabilir.
- Perakende ve hızlı tüketim malları sektöründe ortalama kabul edilebilir cari oran aralığı 1,00 ile 1,50 arasındadır.
- Üretim ve imalat sanayiinde stok tutma zorunluluğu nedeniyle ideal oran 1,50 ile 2,00 seviyelerinde seyreder.
- İnşaat ve taahhüt sektöründe uzun vadeli projeler ve hakediş süreçleri sebebiyle oran genellikle 1,50 ve üzerinde aranır.
- Teknoloji ve yazılım şirketlerinde fiziksel stok ihtiyacı minimum düzeyde olduğu için 1,00 seviyesi bile yeterli kabul edilebilir.
Cari Oranı Etkileyen Bilanço Kalemleri ve Manipülasyon Riskleri
Şirketlerin finansal tabloları, yönetim politikalarına veya bazen makyajlama (window dressing) çabalarına bağlı olarak gerçek finansal durumu olduğundan farklı gösterebilir. Cari oranın bileşenleri olan dönen varlıklar ve kısa vadeli borçlar üzerinde yapılan bazı dönemsel hareketler, bu oranın suni olarak yükselmesine veya düşmesine neden olur. Bir analist olarak göreviniz, bu tür operasyonların arkasındaki gerçek niyeti çözmektir.
Örneğin, bilanço dönem sonuna yaklaşırken yönetim, kısa vadeli banka kredilerini kapatmak için ortaklardan nakit avans alabilir ya da ellerindeki ticari alacakları çok hızlı bir şekilde tahsil etmek için yüksek iskonto oranları uygulayabilir. Bu hamle kısa vadeli borçları düşürürken nakdi artırır ve cari oranı geçici olarak yukarı çeker. Ancak bilanço kapandıktan hemen sonra bu borçlar yeniden ödenecek veya ortaklar parayı çekecektir. Bu durum, oranın sadece bir anlık görüntüden ibaret olduğunu ve sürdürülebilir olmadığını gösterir.
Stokların Cari Oran Üzerindeki Manipülatif Etkisi
Dönen varlıklar içinde en düşük likiditeye sahip olan kalem stoklardır. Bir şirketin cari oranı 2,00 çıkmış olabilir; ancak bu oranın arkasındaki dönen varlıkların çok büyük bir kısmı yıllardır satılamamış, obsolete (değerini yitirmiş, moda geçmiş veya bozulmuş) stoklardan oluşuyorsa, o oranın hiçbir kıymeti yoktur. Şirket bu stokları nakde çeviremeyeceği için kısa vadeli borçlarını ödeyemez. Bu tür riskleri elimine etmek için cari oranın yanı sıra asit-test oranını (likidite oranı) da mutlaka hesaplamak gerekir. Asit-test oranı, dönen varlıklardan stoklar çıkarıldıktan sonra kalan kısmın kısa vadeli borçlara bölünmesiyle elde edilir ve çok daha katı bir likidite testidir.
Ticari Alacakların Kalitesi ve Tahsil Edilebilirlik
Bilançoda devasa rakamlarla görünen ticari alacaklar, eğer vadesi geçmiş ve tahsil kabiliyetini yitirmiş faturalardan oluşuyorsa, cari oran yine yanıltıcı bir güven duygusu yaratır. Şirketler, tahsil edemedikleri alacakları bilançoda tutmaya devam ederek dönen varlıklarını şişirebilirler. Bu noktada şüpheli ticari alacak karşılıklarının doğru ayrılıp ayrılmadığı denetlenmelidir. Karşılığı ayrılmamış şüpheli alacaklar düşüldüğünde, geriye kalan net alacaklarla hesaplanan gerçek cari oran, işletmenin asıl likidite durumunu gözler önüne serecektir.
Düşük Cari Oran Ne Anlama Gelir? Riskler ve Çözüm Yolları
Cari oranın 1,00’in altında olması, teknik olarak işletmenin dönen varlıklarının kısa vadeli borçlarını karşılamaya yetmediğini gösterir. Bu durum, finansal literatürde net işletme sermayesinin negatif olduğunu ifade eder. Yani şirket, günlük operasyonlarını döndürmek ve vadesi gelen borçlarını ödemek için yeni borçlanmalar yapmak veya varlık satmak zorundadır. Düşük cari oran, piyasada iflas riski, likidite sıkışıklığı ve ticari itibarın zedelenmesi gibi çok ciddi tehlikelerin habercisidir.
Bu tablonun ortaya çıkmasında genellikle üç temel faktör rol oynar. Birincisi, şirketin aşırı hızlı büyümesi ve bu büyüme oranını finanse edecek yeterli öz sermayeye sahip olmamasıdır (aşırı ticaret hacmi büyümesi). İkincisi, müşterilerden yapılan tahsilatların çok yavaş, tedarikçilere yapılan ödemelerin ise çok hızlı olmasıdır. Üçüncüsü ise faaliyet zararları nedeniyle şirketin nakit yaratma kapasitesini tamamen kaybetmesidir.
Düşük Likiditeyi Düzeltmek İçin Stratejik Hamleler
Düşük cari orana sahip bir şirketi kurtarmak veya bu riski minimize etmek için yönetim ekibinin derhal devreye sokması gereken operasyonel ve finansal önlemler bulunmaktadır:
- Kısa vadeli banka kredilerini uzun vadeli kredilere dönüştürerek (yapılandırma veya refinansman) kısa vadeli borç yükü hafifletilir.
- Alacak yönetim politikaları sertleştirilir; ortalama tahsil süresini kısaltacak iskonto ve teşvik mekanizmaları devreye alınır.
- Stok optimizasyonu yapılarak elde tutulan yavaş hareket eden malzemeler nakde dönüştürülür ve yeni stok alımları sınırlandırılır.
- Ortaklar veya ana hissedarlar tarafından şirkete sermaye avansı veya sermaye artırımı yoluyla taze fon girişi sağlanır.
Yüksek Cari Oran Her Zaman İyi Midir? Verimsizlik Tuzakları
Finans dünyasında sık yapılan hatalardan biri, cari oran ne kadar yüksekse şirket o kadar sağlamdır mantığıyla hareket etmektir. Oysa 3,00 veya 4,00 gibi aşırı yüksek cari oranlar, finansal açıdan başarıdan ziyade varlık yönetiminde ciddi bir beceriksizliğin veya fırsat maliyetinin göstergesidir. Paranızı bankada vadesizde tutuyorsanız veya depoda satılmayan mallara yatırıp üzerine oturuyorsanız, o varlıklar işletmeye değer üretmiyor demektir.
Enflasyonist ekonomilerde atıl duran nakit veya yüksek hacimli stoklar, satın alma gücünü hızla kaybeder. Şirket, elindeki fazla fonları yeni yatırımlara, AR-GE çalışmalarına, üretim kapasitesini artırmaya veya borçlarını erkenden kapatıp finansman maliyetini düşürmeye yönlendirmek yerine sadece bilançoda likidite biriktiriyorsa, öz sermaye karlılığı (ROE) olumsuz etkilenir. Ortaklar, yatırdıkları sermayenin karşılığında tatmin edici bir kar payı veya büyüme göremezler. Dolayısıyla ideal olan, ne operasyonları tehlikeye atacak kadar düşük ne de karlılığı öldürecek kadar yüksek, sektöre uygun optimum bantta kalmaktır.
Cari Oran ile Diğer Likidite Oranlarının Karşılaştırılması
Cari oran, likidite analizinin başlangıç noktasıdır ancak hiçbir zaman tek başına nihai karar aracı olmamalıdır. Finansal tabloları analiz ederken, cari oranı destekleyen ve daha derinlemesine bilgi veren diğer iki önemli likidite oranını da hesaba katmak zorundayız. Asit-test oranı ve nakit oran, cari oranın eksik bıraktığı noktaları tamamlar.
| Oran Adı | Formül Yapısı | Odak Noktası ve Amacı |
|---|---|---|
| Cari Oran | Dönen Varlıklar / Kısa Vadeli Borçlar | Tüm dönen varlıkların kısa vadeli borçları karşılama gücü |
| Asit-Test Oranı (Likidite Oranı) | (Dönen Varlıklar – Stoklar) / Kısa Vadeli Borçlar | Stoklar hariç tutularak en likit varlıkların borçları karşılama gücü |
| Nakit Oran | (Nakit + Nakit Benzerleri + Menkul Kıymetler) / Kısa Vadeli Borçlar | Sadece en üst düzey likit değerlerin borçları karşılama gücü |
Bu üçlünün bir arada değerlendirilmesi, analiste şirketin likidite yapısının kalitesi hakkında kusursuz bir X-ray görüntüsü sunar. Örneğin, bir şirketin cari oranı 2,00 iken asit-test oranı 0,50 seviyelerine düşüyorsa, bu durum şirketin tüm likiditesinin satılması güç stoklara bağlı olduğunu açıkça gösterir. Nakit oran ise şirketin en zor anında bile hiçbir tahsilat yapmadan mevcut kasadaki parayla borçlarının yüzde kaçını hemen ödeyebileceğini kanıtlar.
Cari Oran Nedir? Nasıl Hesaplanır? Hakkında Sıkça Sorulan Sorular
Cari oranın 1,50 olması ne anlama gelir?
Cari oranın 1,50 olması, işletmenin her 1 Türk Lirası tutarındaki kısa vadeli borcuna karşılık elinde 1,50 Türk Lirası tutarında dönen varlık bulunduğu anlamına gelir. Bu oran, genel imalat ve ticaret sektörleri için genellikle güvenli ve sağlıklı bir likidite seviyesi olarak kabul edilir. Şirketin kısa vadeli borçlarını ödeme konusunda makul bir güvenlik marjına sahip olduğunu gösterir.
Stoklar cari oranı nasıl etkiler?
Stoklar, dönen varlıkların bir unsuru olduğu için toplam dönen varlık tutarını artırır ve dolayısıyla cari oranı yukarı çeker. Ancak stoklar en az likit varlık sınıfında yer alır. Şirketin elindeki stoklar hızlı bir şekilde satılamaz veya değer kaybederse, yüksek cari oran kağıt üzerinde kalır ve gerçek likidite krizini gizleyebilir. Bu nedenle stokların kalitesi oran analizinde hayati önem taşır.
Negatif cari oran mümkün müdür?
Matematiksel olarak dönen varlıklar veya kısa vadeli borçlar eksi değer alamayacağı için doğrudan negatif bir cari oran çıkmaz. Ancak bilançoda varlıkların yanlış sınıflandırılması veya bazı olağandışı muhasebe kayıtları istisnai durumlar yaratabilir. Pratik hayatta cari oranın 1,00’in altında olması, net işletme sermayesinin negatif olduğunu ve finansal riskin çok yüksek seviyede bulunduğunu ifade etmek için kullanılır.
Cari oran ile asit-test oranı arasındaki temel fark nedir?
Cari oran hesaplamasında tüm dönen varlıklar hesaba katılırken, asit-test oranında dönen varlıkların en yavaş nakde dönen kalemi olan stoklar toplamdan çıkarılır. Asit-test oranı, stokların satışına güvenmeden borç ödeme gücünü ölçtüğü için cari orana kıyasla çok daha katı ve muhafazakâr bir likidite göstergesidir.
Yatırımcılar hisse senedi seçerken cari orana nasıl bakmalıdır?
Yatırımcılar, bir şirketin hissesini portföylerine eklemeden önce iflas riskini ve finansal istikrarını test etmek için cari orana mutlaka bakmalıdır. Sektör ortalamasının çok altında kalan şirketler finansal sıkıntı yaşayabileceği için riskli kabul edilir. Aynı şekilde, sektöre göre mantıksız derecede yüksek cari oranlara sahip şirketler ise varlıklarını verimsiz yönettiği için potansiyel karlılık fırsatlarını kaçırıyor olabilir.